検索

残価設定ローンのデメリット
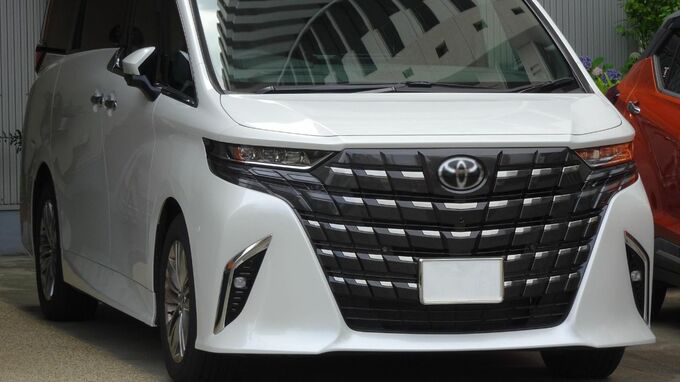
残価設定ローンとは、購入する自動車について、数年後の残存価値をあらかじめ設定し、その金額を最終回の支払いに据え置くことで毎月の返済負担を抑える仕組みです。
たとえば、600万円の車を購入し、5年後の残価を300万円に設定した場合、残価を除いた300万円相当を中心に分割払いしていきます。ただし、金利や手数料が加わるため、単純に300万円を60回で割った金額が月々の返済額になるわけではありません。
契約満了時には、一般的に車を返却する、乗り換える、残価を支払って買い取るといった選択肢がありますが、車を返却すれば必ず残価の支払いが免除されるわけではありません。走行距離の超過や車両の損傷など、契約で定められた条件を満たさない場合には、追加の精算金が必要になることもあります。
また、今回のように、事故や自然災害で車が全損した場合には、残債の一括精算が求められるのが一般的です。これは通常の自動車ローンでも同様ですが、残価設定ローンでは最終回の据え置き分も支払う必要があるため、精算額が高額になりやすい特徴があります。
日本自動車工業会の「2025年度乗用車市場動向調査」によると、自動車の購入方法として「一般のローン・クレジット」と「残価設定・据置型ローン・クレジット」は、それぞれ1割台半ばとなっています。残価設定型も一般的な選択肢として定着しつつありますが、どのような支払い義務やリスクが残るのか、事前によく理解しておくことが欠かせません。数年ごとに車を乗り換えたい人や、契約満了時の選択肢を理解し、十分な資金的余裕を持って利用する人にとっては、合理的な選択肢ともいえるでしょう。
また、今回の事例で重要な意味を持つのが車両保険の存在です。
車両保険は自動車事故だけでなく、台風や集中豪雨による洪水など、自然災害による車の損害等も補償対象となります(地震や津波などは一般的な車両保険では補償対象外となることが一般的)。
車両保険を付けると保険料は高くなるため、保険料を安く抑えたい場合には車両保険を付けないという場合もあります。しかし車の価値があまり残っておらず、損害が発生してもごく少額であるならばともかく、数百万円のローンが残っている車を所有し、貯蓄もほとんどない家庭ではどうでしょうか。
車を失った場合に、その残債を自己資金で返済できるのか、さらに、新しい車を購入する余裕があるのかといったことまで考えて補償内容を決める必要があります。
車両保険は、補償範囲や免責金額などを調整することで、保険料を抑えられる場合があります。単純に保険料を節約するのではなく、万一のときに家計が耐えられるかどうかを基準に判断することが重要です。もしも保険料を払うと家計が苦しいというような状況であれば、そもそも購入を見合わせる必要もあるでしょう。
高額ローンや無理な購入を避け、家計に合った選択を
近年では、自動車だけでなく、住宅についても将来の残存価値を考慮したローンの仕組みが検討されています。こうした選択肢が増えること自体は消費者にとってメリットがあるともいえるのでしょうが、利用する場合には条件の違い等をよく理解して選ぶ必要があります。
残価設定ローンを利用すれば、通常のローンでは毎月の返済が難しい高額な車にも手が届くかもしれません。しかし、十分な補償や手元資金を欠いた状態での購入は、予期せぬ災難によって家計を破綻の危機へ追い込む恐れがあります。
特に、住宅ローンや教育費などの負担がある子育て世帯では、予期せぬ支出が発生したときにも対応できる余裕を残しておく必要があります。
大切なのは、契約の仕組みやリスクを理解し、自分たちの家計に合った買い方を選ぶことです。通常のローンでは購入が難しいほど高額な車であれば、無理をして購入せず、予算を下げる、または購入そのものを見送るという選択肢も当然あります。高額な買い物ですから、返済計画まで慎重に考えて購入することが大切です。
小川 洋平
FP相談ねっと
ファイナンシャルプランナー
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【資産形成】11月5日(木)※本日開催
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌