検索

ショッピングセンターで見舞われた突然の集中豪雨…
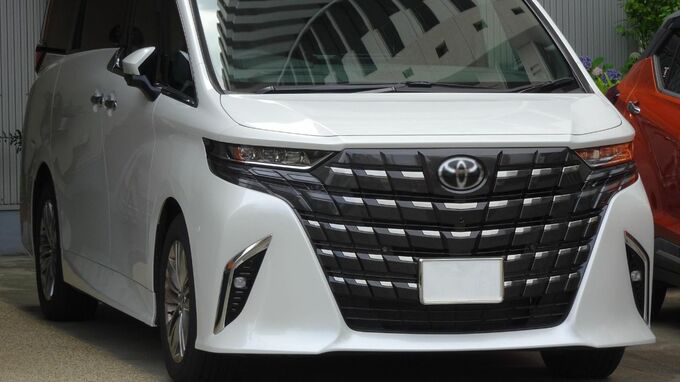
アルファードを購入してから約2年が経過した、ある夏の日。
健一さんは休日に家族と市街地のショッピングセンターを訪れていました。その日は朝から雨模様、子どもたちをゲームコーナーで遊ばせたり、買い物をしたりしていると突然、激しい雨が降りはじめます。
2階部分が店舗で、1階部分にある駐車場に出ようとしたとき、すでに駐車場は一面水たまりに。
「いまのまま外へ出たら靴が濡れるし、しばらく店の中にいよう。ちょっと待ってれば水も引くだろう」
そう思って館内に留まることにしましたが、やがて館内放送が流れました。駐車場が冠水しているため、安全のため館内にいてくださいというものでした。駐車場の階段まで降りて確認すると、まるで川のようになっていました。
ショッピングセンターの平面駐車場にも大量の水が流れ込み、多くの車が水に浸かっています。そのなかには、健一さんのアルファードもありました。
「嘘だろ……」
水が引いたあと、健一さんが車に近づくと、車内には泥水が入り込みシートも床も汚れていました。エンジンをかけると危険だと聞き、車には触れず、ロードサービスに連絡します。
後日、修理工場で確認してもらったところ、電装系統などにも深刻な被害があり、修理費用は非常に高額になる見込みとのこと。事実上の全損です。しかし、健一さんは車両保険に加入していなかったのです。
「保険料が高かったから……。俺はゴールド免許だし、事故さえ起こさなければ大丈夫だと思って……」
対人・対物賠償は無制限で付保していましたが、自車の損害を補償する車両保険は外していました。当然、今回の水害による車両の損害についても保険金を受け取ることはできません。
さらに、問題となったのが残価設定ローンです。全損となった車のローンを精算する必要があると説明されたのです。提示された一括精算額は、約480万円。
「えっ? 車はもう使えないのに、480万円も払わなきゃいけないんですか?」
健一さんは驚きました。車が水没して使えなくなったからといって、ローンの返済義務がなくなるわけではありません。残価設定ローンでは将来の残価も含めて支払いが残っています。健一さんの場合、車はすでに大きな損害を受けており、契約満了時に予定していた条件で返却することもできなくなっていました。しかも、貯蓄はほとんどありません。
夫婦は住宅ローンを借りている金融機関に相談し、事情を説明しました。金融機関で審査を受けた結果、金利年5.5%、7年間のローンで借りられることに。毎月の返済額は約6万9,000円です。これで残価設定ローンを精算することはできましたが、当然ながら、新しい借金が残ります。
さらに深刻なのは、車そのものがなくなってしまったことでした。地方で暮らす田中さん一家にとって、自動車は日常生活に欠かせません。健一さんは通勤にも車を使っていました。結局、家計への負担を抑えるため、中古の軽自動車を購入することにしましたが、その購入費用も分割払いに頼らざるを得ませんでした。
住宅ローンに加え、すでに存在しないアルファードの借金、そして中古車のローン。週末に友人家族と出かけることを楽しみにしていた健一さんでしたが、いまではレジャー費を削り、毎月の返済の大きさに悩むことになったのでした。