検索


米国債券市場を襲った金利の急変動
先週の米国債券市場では大きな変動が発生しました。
公表された米国の9月分のCPIの伸びが市場予想以上に加速し、インフレ懸念が強まり、債券市場では指標の発表直後に大幅な金利上昇が発生しました。一方、同日の株式市場では、高インフレの継続から金利の先高観が意識される中、高金利で資金調達を行うAI関連企業の財務リスクが懸念され、AI投資の持続性および収益性への疑念が強まったことをきっかけに株式市場全般にリスクオフの動きが広がりました。
こうした株式市場でのリスクオフを受けて、CPI発表直後に5.3%超に上昇していた米国10年金利は、5.0%台前半まで大幅な低下を見せました。
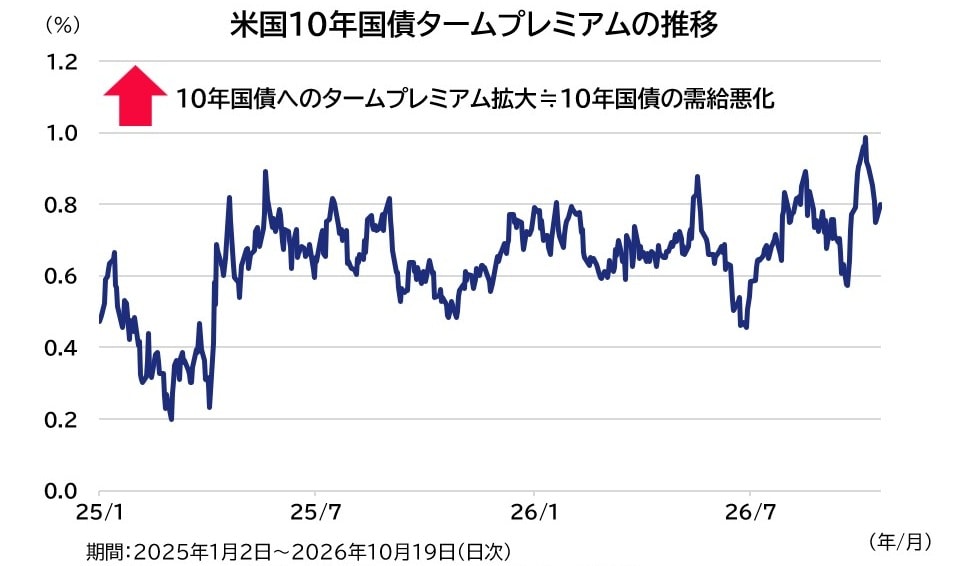
筆者は前回のレポートで、米国債の需給を巡り、経済成長期待とインフレ、政治・財政面などといった債券にとっての悪材料が散見されるため需給が悪いと指摘しました。米国10年国債の需給動向が反映されるタームプレミアムは上昇傾向にありましたが、先週のCPI発表後に急低下し、リスクオフの動きの裏で国債需給が改善したことが示唆されます(図表1)。
マクロ経済の悪化を示唆する材料は無く、むしろインフレ的な環境に陥っている可能性も
先週は大幅な金利低下が発生したものの、マクロ経済の認識を大きく変化させるような決定的な材料は見当たりませんでした。
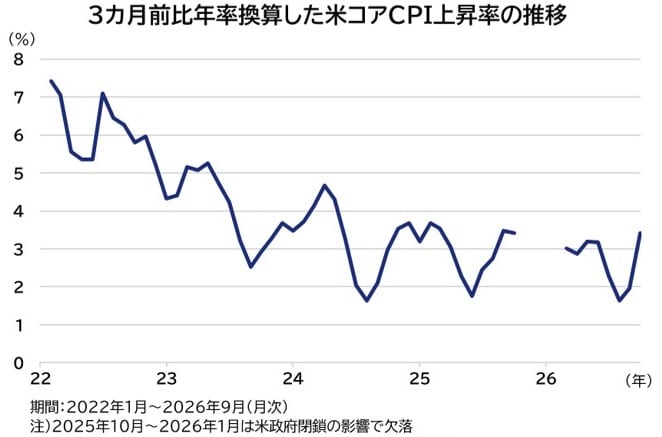
公表された経済指標を需要とインフレの観点から俯瞰しますと、基調的な消費動向を示すコントロールグループ小売売上高が前月比+0.1%と緩やかな伸びとなった一方で、食品とエネルギーを除いたコアCPIは前月比+0.3%超と強い伸びになりました(図表2)。
従来、米国の企業は自社製品の市場競争力減退を恐れて価格転嫁を控えているため、エネルギー高の環境においてもインフレ率は抑制されているとの見方が市場では支配的でした。しかし、9月分の統計からは、家計需要の伸びが穏やかでも、企業が価格転嫁を始めた可能性がある点が示唆され、市場の認識よりも米国経済はインフレ的な環境に陥っているとも解釈できます。
金利急低下の犯人はポジション解消の誘発だった可能性。債券市場が再びマクロ経済に焦点を当てると金利は再び上昇基調に戻るか
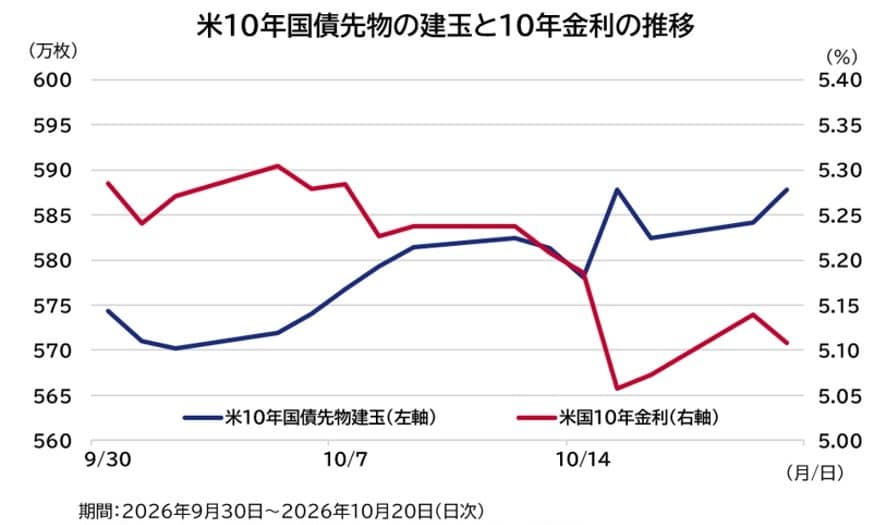
10月14日に米国のCPI発表後に金利が大幅低下した際、米国10年債先物の建玉が減少しており、金利低下を受けてショートポジションが解消された可能性が示唆されます。
これまで米国債券市場では金利上昇が続いていたためショートポジションが溜まっていたと考えられますが、市場の急変動に伴ってこうしたポジションの解消が誘発され、金利低下の動きが大きくなったと考えられます(図表3)。
筆者の考察が正しければ、AI投資への過度な懸念が後退し、再度マクロ環境の強さに焦点が当たるにつれて米国の金利は上昇基調に戻る可能性があると考えられ、引き続き米金利とドルの高止まりが続くと予想しています。
米国の株式市場は、良好な企業決算などを背景に徐々に落ち着きを取り戻していますが、これから米大手テクノロジー企業の決算、FOMC(米連邦公開市場委員会)、中間選挙といった重要イベントが予定されます。いずれのイベントも波乱要素があり、株式市場のリスクオフにつながる可能性は残るものの、マクロ環境や企業のファンダメンタルズ、成長見通しに大きな変化が発生しない限り、これらのイベント通過後には不透明感が晴れ、株高と高金利が併存する環境が示現すると筆者は見込んでいます。
須賀田 進成
アセットマネジメントOne株式会社
債券運用部 ファンドマネジャー