検索


経済・インフレ・財政と多くの材料が重なって売りが加速した先進国債券市場
執筆時点(2026年10月7日)で、主要先進国の国債市場は大幅な金利上昇に見舞われています。
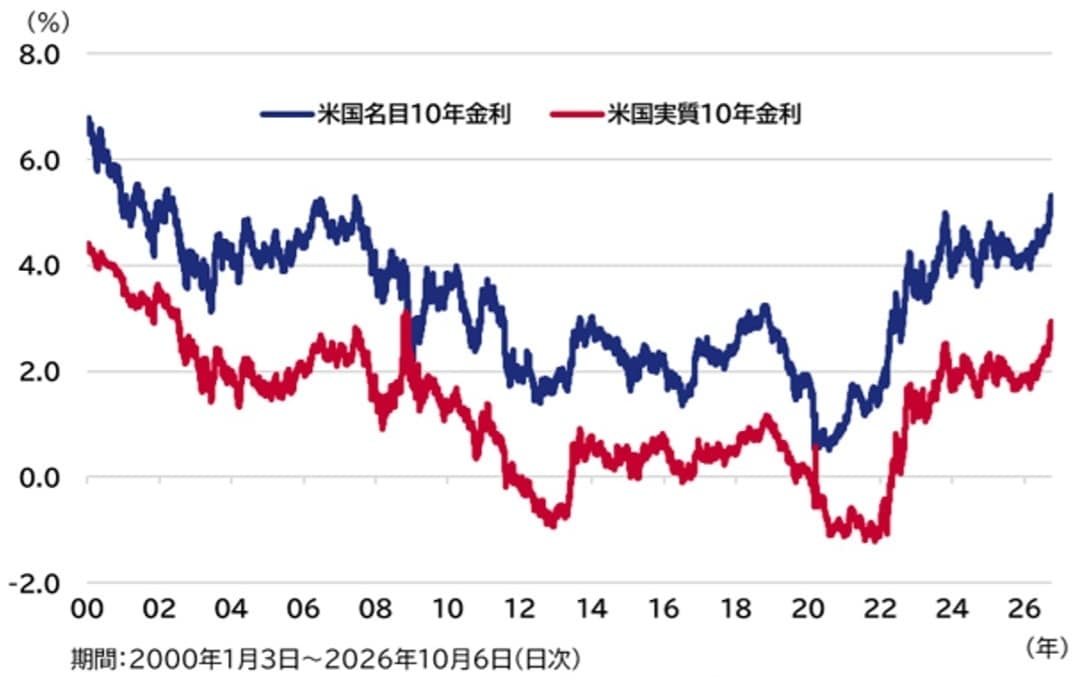
米国では、ウォーシュFRB(米連邦準備制度理事会)議長が堅調な経済を理由に利上げに踏み切ったことで、債券市場はインフレや物価指標への関心を失いつつあります。9月のFOMC(米連邦公開市場委員会)以降に発表された物価と雇用統計は鈍化したものの、米国の10年金利は指標の発表後も上昇基調で推移し、一時5.35%付近と2002年以来の高水準をつけました。10年実質金利が上昇している点から、債券市場は、高金利にも関わらず株式市場が上昇を続けている点を米国の長期的な潜在成長率が上昇した証左であると解釈したと考えられます。これに加え、中東情勢への不安や11月上旬に中間選挙を控え、政治的な不透明感が強い環境であることも米国債の重荷となっています(図表1)。
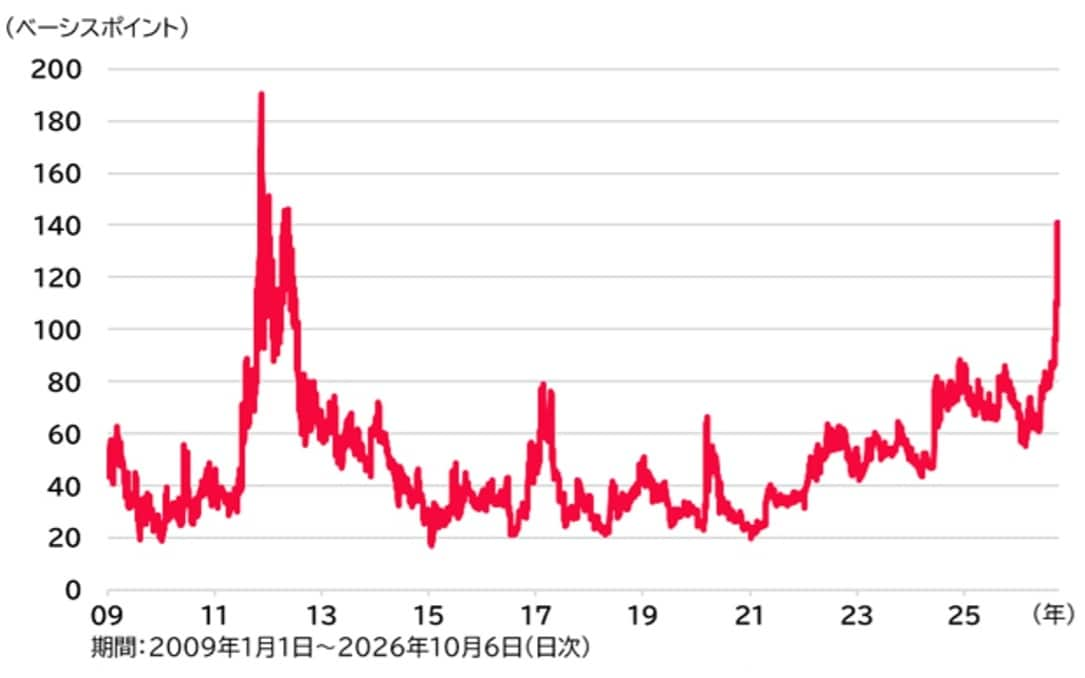
ユーロ圏では、フランスにおける財政予算審議の遅れや極右政党の躍進をきっかけに、同国債を売る一方で、域内で相対的に安全なドイツ国債を買う動きが強まり、フランスとドイツの10年金利のスプレッドは大幅に広がり、2011年から2012年にかけて本格化した欧州債務危機以来の水準まで拡大しました。ユーロ圏内で格付け対比高金利となっているフランス国債を買い、低金利のドイツ国債を売ることによるスプレッド獲得を狙うポジションが、フランスの政治・財政リスクの浮上により急速に解消されたことが原因となったと見られます(図表2)。
足元では、きっかけとなった財政予算について見直しを前提とした協議が進んでいることで欧州金利上昇には一服感もありますが、予断を許さない不安定な環境にあると筆者は考えています。
このように、足元の主要先進国債券市場は、①経済成長の加速、②政治・財政面でのリスク拡大、③インフレ懸念と中央銀行の利上げサイクル入りといった多くの悪材料が重なり、金利の上昇圧力が強い環境であると言えます。
高金利でもビクともしない株式市場だが、債券・為替市場のボラティリティ上昇の伝播とリスクオフ化に注意
主要先進国の債券市場、とりわけ米国債券市場は、上述した材料への感応度を高めており、この動向次第で非常にボラティリティの高い展開が想定されます。こうした環境下、債券市場に加えて為替市場もボラティリティの高止まりを織り込んでいますが、株式市場ではそうした動きは見られません。
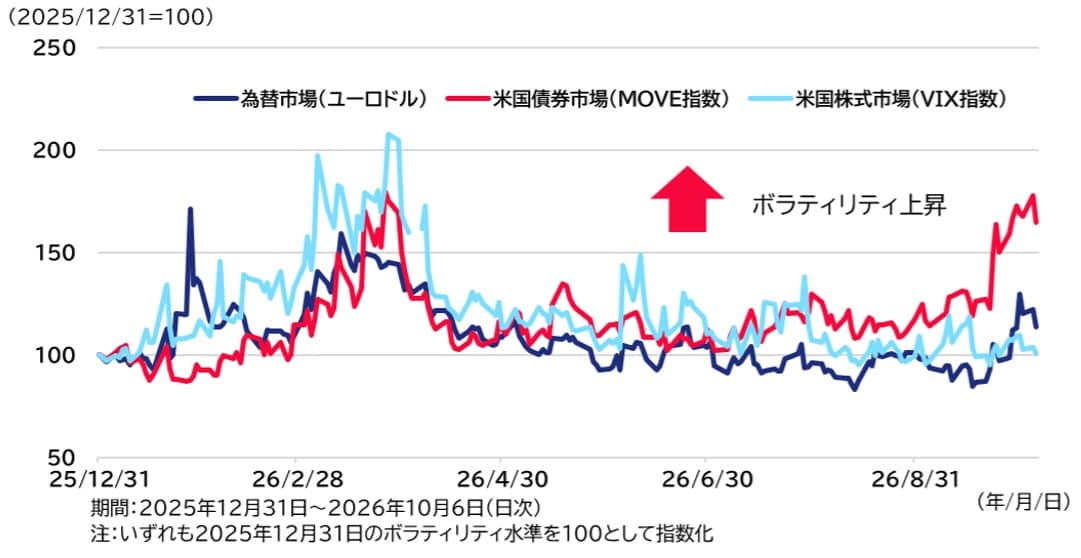
債券・為替市場のボラティリティ上昇が株式市場にも伝播し、株式市場の調整が強まる場合、株式市場の強さを背景に金利上昇していたことを踏まえると、金利が低下に転じる可能性があります。
米国の長期金利が上昇した要因の多くは短期的に変化が見込みにくく、金利高止まりとドル高が筆者の基本シナリオ
もっとも、仮に米国で金利の低下が発生しても、それがトレンド化するとまでは考えていません。
筆者は、上述した金利の上昇要因のいずれもが、短期間で市場の認識が変化しづらいため、金利が低下トレンドへ転換するには時間がかかると解釈しています。
AI投資の成果や経済成長に関しては、四半期の企業決算や経済統計を確認せねばならず、これらのトレンドの判断には最短でも数カ月かかるでしょう。また、政治への先行き不透明感については、11月上旬の米国中間選挙まで環境は変わらないと考えられます。各国の財政リスクに関しては、単年度の予算だけではなく、債務残高も関係するため短期的な改善が見込みづらいテーマです。
インフレと中央銀行の姿勢に関してのみは、中東情勢の改善や米国や欧州の中央銀行高官から一段の利上げを急いでいない旨のハト派的な発言が散見されていることもあり、利上げペースに対する織り込みが変わる可能性があります。しかし、利上げサイクルに入った点は変わらない上、金利には各国の潜在成長率への期待や財政・政治リスク、そして債券需給の影響が色濃く反映されるため、金利の趨勢を大きく変える材料にはならないと考えています。
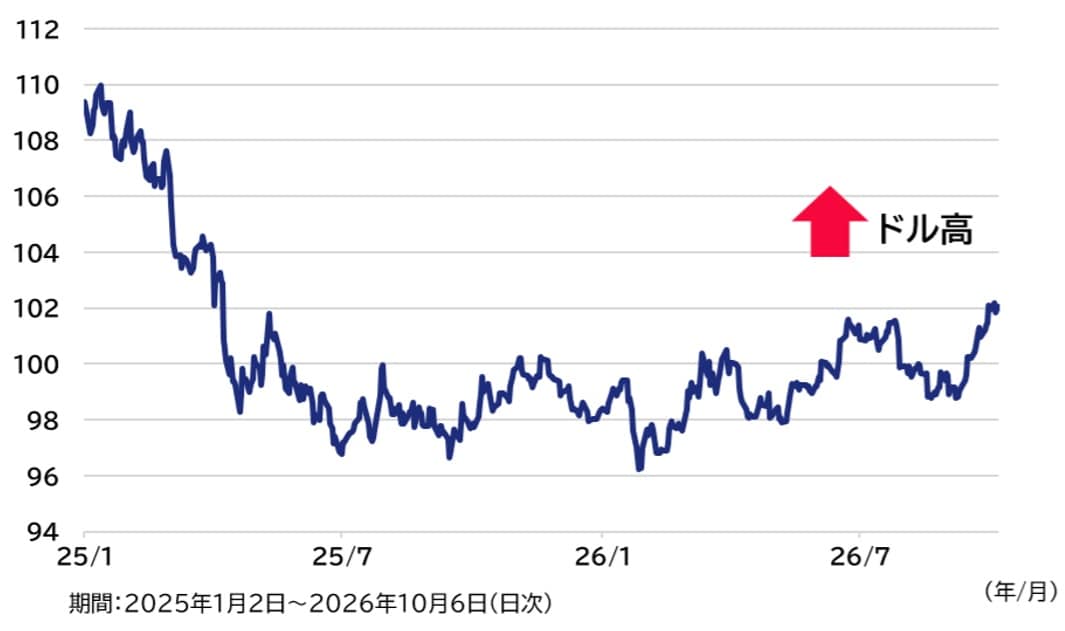
したがって、米国の金利は高止まりが続くと想定しており、比較的高い金利水準からドル高環境も継続する見通しです。ドル高が続く場合、通常は新興国にストレスが掛かりやすく、為替市場では債券市場以上に質への逃避的な動きが強まると見込んでいます。
須賀田 進成
アセットマネジメントOne株式会社
債券運用部 ファンドマネジャー