検索

世帯主50代会社員・子どもありの場合、出費が増えても積立額を減らして継続
POINT
□家計が苦しくても、積立は継続。NISA、iDeCoとも積立額を削ってでも継続することが大切
□NISAは解約も考えてバランス型を半分組み込む、iDeCoは積極運用で
フジコ先生:続いて、世帯主が50歳会社員、子どもは中学生・高校生のケースです。
ミケ子:住宅ローンや子どもの塾代で出費が大変そうです(汗)。
フジコ先生:そうですね。しかし、家計が苦しいからといって積立をやめてしまうのは禁物です。
ミケ子:せっかくここまで頑張ったのに、やめてしまうのはもったいないですもんね…。
フジコ先生:いったん積立額を減らしてもいいので、積立は継続してくださいね。無理のない範囲で積立額を設定しましょう。また、配偶者はパート勤めでもいいので、共働きで収入源を複数確保しておくことも大切です。年間100万円程度の収入が加われば、それだけでも資産運用に回すお金が増え、将来の大きなプラスになりますよ。
ミケ子:私も頑張って働き続けないと!
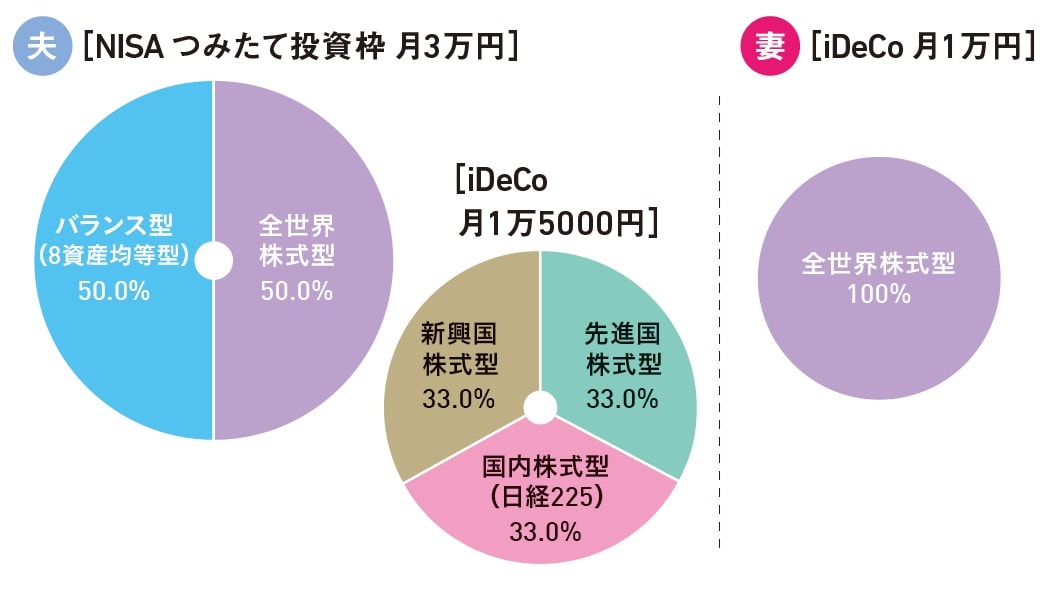
フジコ先生:この時期は、住宅購入や教育費などで大きな出費が想定され、これまでNISAで積み立てていた資金を引き出すことも考えられます。引き出しが必要になる時に備え、この時期はバランス型と全世界株式型50%ずつで運用します。バランス型から先に解約しましょう。
ミケ子:夫婦ともにiDeCoにも加入してますね。
フジコ先生:夫は、投資地域を分散させつつリターンを狙うために、先進国、新興国、日本の株式に3分の1ずつ、妻は全世界株式型に投資しています。
ミケ子:どちらも100%株式なんですね?
フジコ先生:iDeCoは改正によって、最長70歳までは積立できるようになります。50歳なら、あと20年は積立が可能なので、株式型での積極的な運用で問題ありません。
酒井 富士子
株式会社回遊舎 代表取締役
経済ジャーナリスト
ファイナンシャル・プランナー
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ