検索

〈登場人物〉
教わる人……まねきミケ子
会社員(32歳)。同い年の自営業(イラストレーター)の夫と3歳の子どもとの3人暮らし。お金のことはやや無頓着。最近、将来の子どもの教育費や老後の資金が心配になり、お金の専門家のフジコ先生に相談している。
教える人……フジコ先生
ファイナンシャル・プランナーの資格を持つ経済の専門家。経済ジャーナリストと「お金のことを誰よりもわかりやすく発信する」をモットーに、暮らしに役立つ最新情報をあらゆるメディアで解説している。投資初心者のミケ子さんに、やさしく丁寧にお金の増やし方を伝授していく。
3種類から選ぶ、iDeCoの受取方法
POINT
□iDeCoの受取方法は3つの中から選べる
□一時金受け取りは「退職所得控除」、年金受け取りは「公的年金等控除」が適用される
ミケ子:iDeCoで積み立てて運用したお金は、満期になったらどうやって受け取るんですか?
フジコ先生:受給開始年齢は60歳以降75歳まで自由に設定ができますが、その受取方法も3種類の中から選択できます。
ミケ子:受取方法も選べるんですか?
フジコ先生:そうです。受取方法によってお得度も変わってくるから、よく聞いてくださいね! 受取方法は主に3つで
1.一括で受け取る「一時金」形式
2.分割で受け取る「年金」形式
3.両方を組み合わせた「一時金+年金」形式
から選ぶことができます。
ミケ子:う~ん、どれがいいんだろう。
フジコ先生:一時金受け取りでは「退職所得控除」が、年金受け取りでは「公的年金等控除」が適用されて、節税効果が得られます。
ミケ子:どっちも節税効果があるんですね。
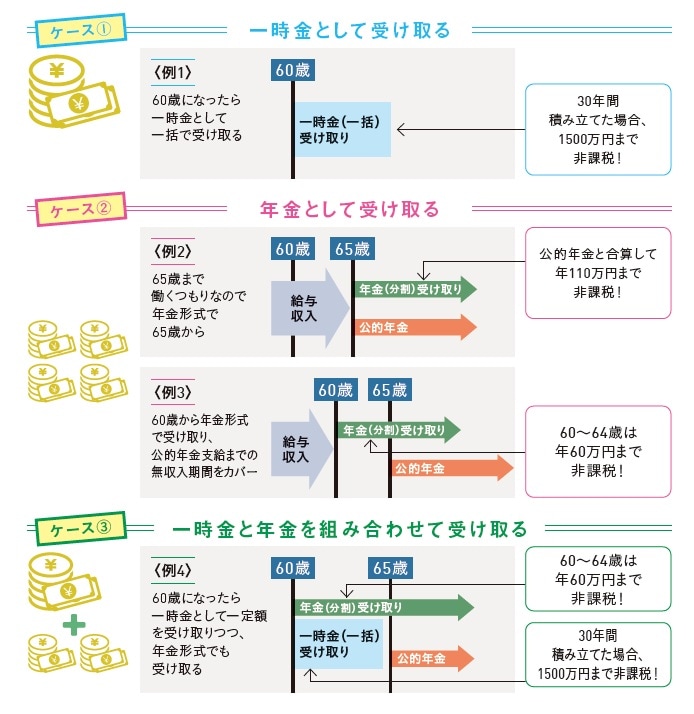
[図表1]受取方法は3パターンから選択(60歳に受給開始のケース)出典:『知りたいことがぜんぶわかる!新NISA&iDeCoの超基本【新制度対応版】(Gakken)より抜粋