検索

〈登場人物〉
教わる人……まねきミケ子
会社員(32歳)。同い年の自営業(イラストレーター)の夫と3歳の子どもとの3人暮らし。お金のことはやや無頓着。最近、将来の子どもの教育費や老後の資金が心配になり、お金の専門家のフジコ先生に相談している。
教える人……フジコ先生
ファイナンシャル・プランナーの資格を持つ経済の専門家。経済ジャーナリストと「お金のことを誰よりもわかりやすく発信する」をモットーに、暮らしに役立つ最新情報をあらゆるメディアで解説している。投資初心者のミケ子さんに、やさしく丁寧にお金の増やし方を伝授していく。
40代会社員・独身なら、つみたて投資枠は年120万円を使い切る
□家計に余裕があるからこそ、NISAもiDeCoもなるべく投資枠いっぱいまで利用
□iDeCoは株式型100%で積極的に、NISAは急なまとまった出費に備えて一部をバランス型で
ミケ子:40代独身で会社員のケースですね。
フジコ先生:はい。この場合、20~30代である程度の貯金を確保できている人もいることでしょう。また、収入も上がってくる時期で、ほかの年代・家族構成と比べても家計にかなり余裕のあるケースだと思います。
ミケ子:でも、今は晩婚も増えていますし、実際はライフプランが大きく変わる可能性もありますよね?
フジコ先生:その通りです。結婚以外にも、親の介護が必要になるケースも考えられますし、自分の老後のことまで考えると、資産形成をないがしろにしていいわけではありません。むしろ、お金に余裕のあるこの時期にしっかりと資産形成をすることで、将来どのようなライフイベントが起きても対応できる体制を整えておくことが非常に大切になります。
ミケ子:資産形成で安心を手に入れるんですね!
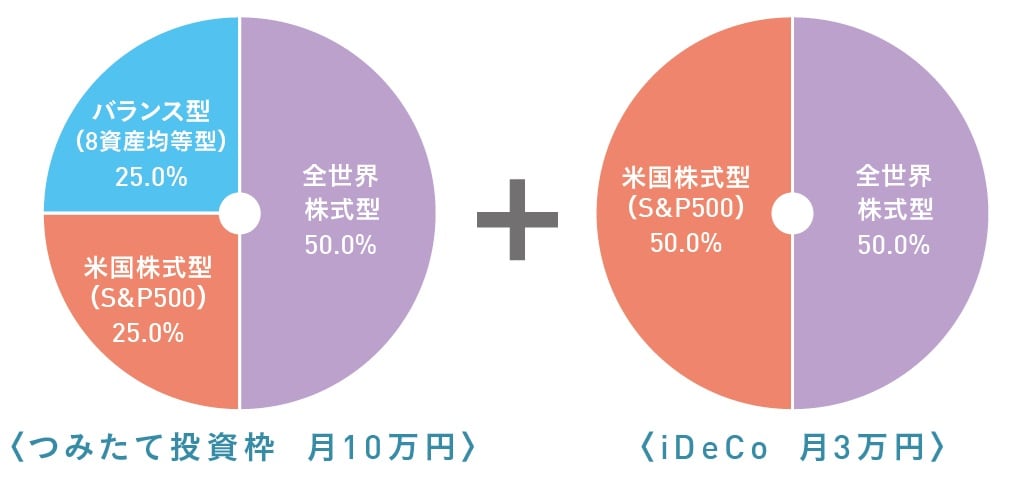
ミケ子:このケースの具体的な投資プランについて教えてください。
フジコ先生:NISAのつみたて投資枠には毎月10万円を積み立て、全世界株式型と米国株式型を中心に、積極運用していきます。40代のうちに大きく資産を増やすことが狙いです。
ミケ子:バランス型も25%組み込まれていますよね?
フジコ先生:これは、急な出費でまとまったお金が必要になった時への備えです。万一の備えについてはローリスクでの運用が適しているため、バランス型を組み込んでいます。
ミケ子:iDeCoについては、どうでしょうか?
フジコ先生:40代のうちは、まだまだ長期の運用期間を確保できるため、iDeCoは全世界株式型と米国株式型を半々ずつという攻めの運用でOKです。