検索

〈登場人物〉
教わる人……まねきミケ子
会社員(32歳)。同い年の自営業(イラストレーター)の夫と3歳の子どもとの3人暮らし。お金のことはやや無頓着。最近、将来の子どもの教育費や老後の資金が心配になり、お金の専門家のフジコ先生に相談している。
教える人……フジコ先生
ファイナンシャル・プランナーの資格を持つ経済の専門家。経済ジャーナリストと「お金のことを誰よりもわかりやすく発信する」をモットーに、暮らしに役立つ最新情報をあらゆるメディアで解説している。投資初心者のミケ子さんに、やさしく丁寧にお金の増やし方を伝授していく。
「こどもNISA」、成人NISAとの大きな違い
NISAは現在18歳以上の成人しか利用できない仕組みになっています。それが、2027年1月から0~17歳でも利用可能な「こどもNISA」がスタートします。こどもNISAは、18歳以上の成人NISA口座と利用内容がかなり違います。
主な特徴は、
〇利用できるのはつみたて投資枠の対象商品による積立投資のみ
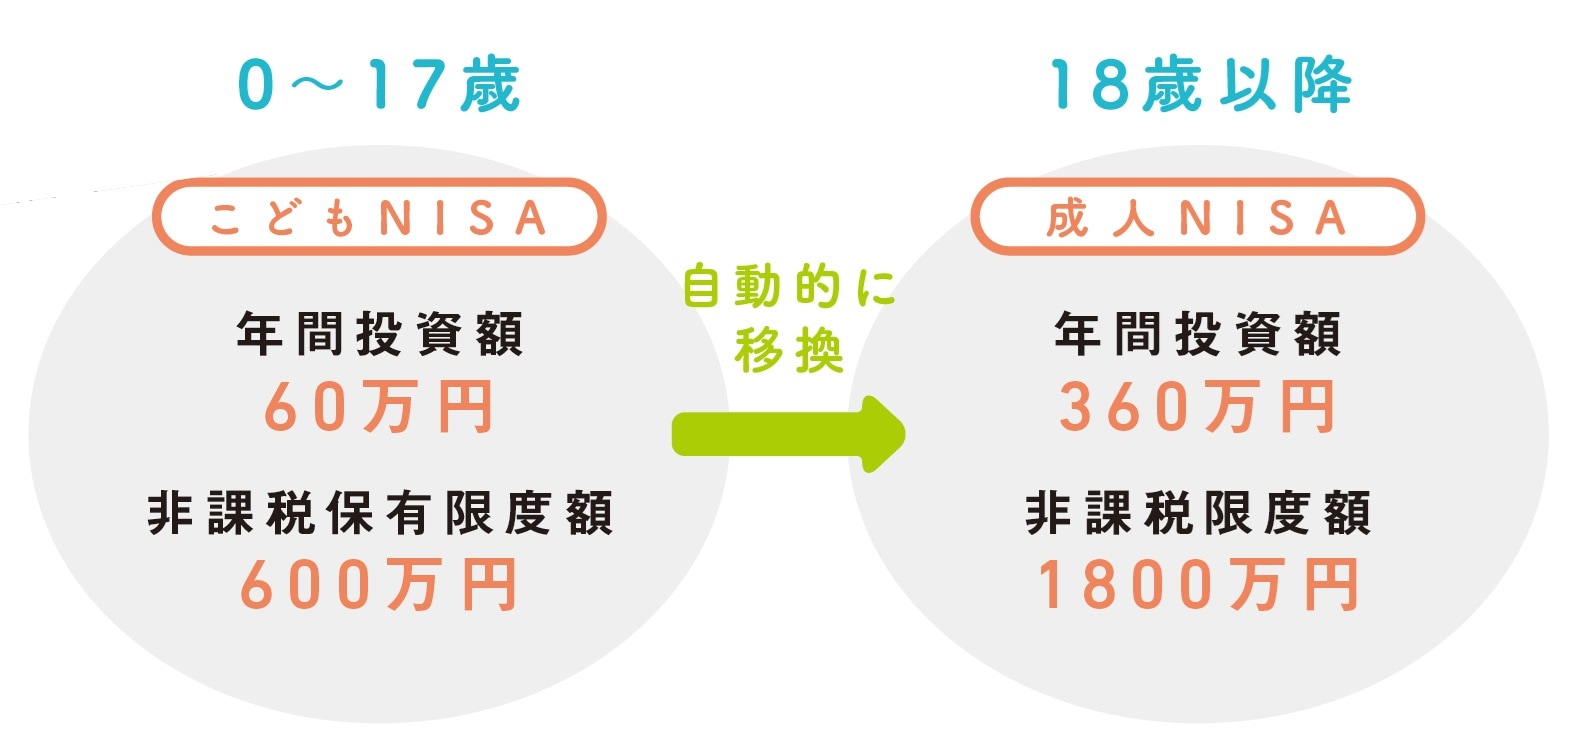
〇年間投資枠は60万円、非課税保有限度額は600万円
〇12歳になるまでは、払い出しができない。12歳以降も、生活費・学費等、子どものための資金であり、子ども本人が同意して、必要書類を提出した場合のみ、払い出しができる
〇18歳(当該年の12月末)になると、自動的に成人NISAに移換される
といったものです。成長投資枠を利用できないので、株式投資はできないこと、年間投資枠は60万円であるなど、投資対象には制限があります。
子ども自身が投資するというより、基本的には親権者がサポート
「子どもに投資ができるの?」と疑問に思う方もいるかもしれません。もちろん、こどもNISA口座は親権者が管理・運用するのが基本です。2026年10月1日からこどもNISA口座の開設申込の受付が始まっていますが、原則、親権者が口座を保有している金融機関で、こどもNISA口座開設の手続きをします。
子どもが0歳など幼少のころから投資を始める場合は、親権者の判断で投資対象や金額を決めることになります。ただ、筆者としては、子どもが小学校5年生くらいになったら、自分名義のNISA口座があることを伝えたほうがいいと思っています。どんな投資信託で運用しているかを伝えて、一緒に運用実績を確認して、投資とはどんなものかを実感してもらうといいでしょう。
また、こどもNISAの使い方としては、「教育資金づくり!」とガッツリ目的をもって運用するのではなく、少額をコツコツ積み立て、将来の子どもにプレゼントするつもりで考えるといいと思います。
0~17歳の間はつみたて投資枠のみの利用で、年間投資上限額は60万円
払い出しは12歳以降に可能