検索

まだ「貯め時」…20代共働き会社員・子どもなしの場合
□子どもが生まれるまでは貯め時が続く。
□100%株式型で積極運用同じ米国株式型でも、株式指数によって成長率は異なる
□ボーナス月は普段の積み立てに上乗せしよう
フジコ先生:次に、共働きの新婚夫婦のケースを見ていきましょう。独身時代から引き続き、子どもが生まれるまでは人生最大の貯め時が続きます。夫婦それぞれで資産形成を進めるのがこの時期のポイントです。
ミケ子:会社員なら、だんだんと収入もアップしてくる時期ですね。
フジコ先生:そうですね。収入がアップするごとに、投資に回すお金も増やしていけるといいですね。20~30代は運用期間が長期間確保できるので、100%株式型で運用しましょう。
ミケ子:投資先はどこがいいでしょうか?
フジコ先生:世界経済の成長の波に乗るために、米国株式や全世界株式を中心としたポートフォリオがおすすめです。当面、マイホーム購入など生活にかかる大きな出費の予定がないということなら、夫婦ともに月3~5万円を米国株式型50%、全世界株式型50%などで積み立てて、積極的な運用をしましょう。
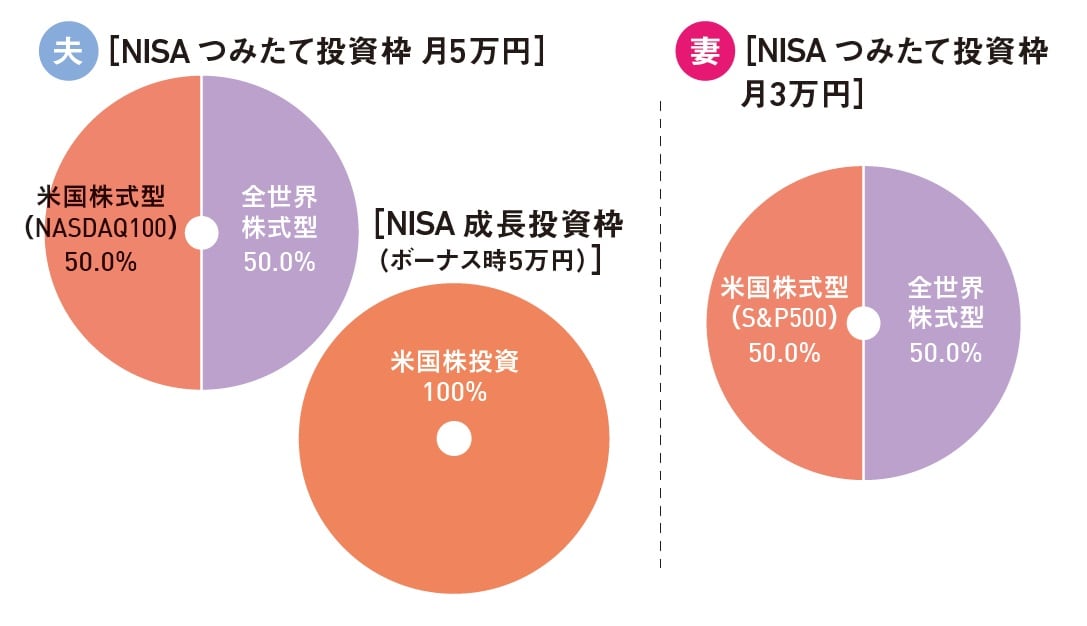
ミケ子:ポートフォリオを見ると、同じ米国株式型でも、夫はNASDAQ100、妻はS&P500となっていて違いがあるみたいです。
フジコ先生:よく気がつきました! どちらも米国の代表的な株式指数ですが、投資先企業に違いがあります。NASDAQ100はハイテク銘柄を中心に100社、S&P500は米国の代表的な企業500社に投資します。どちらもここ20年で大きく成長していますが、NASDAQ100のほうがより成長率が高いです。
ミケ子:そんな運用の違いもあるのか~。リスク許容度の高い夫婦ならではの投資の楽しみ方ですね。
フジコ先生:この時期のもうひとつのポイントは、ボーナスの活用です。会社員でボーナスがもらえた月には、米国株式投資へのチャレンジを検討しましょう。ただし、会社の業績によるため必ずもらえるとは限りません。ボーナスが出たら、夫が5万円前後で米国株に投資するなど、柔軟に活用するといいでしょう。
酒井 富士子
株式会社回遊舎 代表取締役
経済ジャーナリスト
ファイナンシャル・プランナー
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ