検索

トランプ政権はどのようにしてドルの覇権を守るのか?
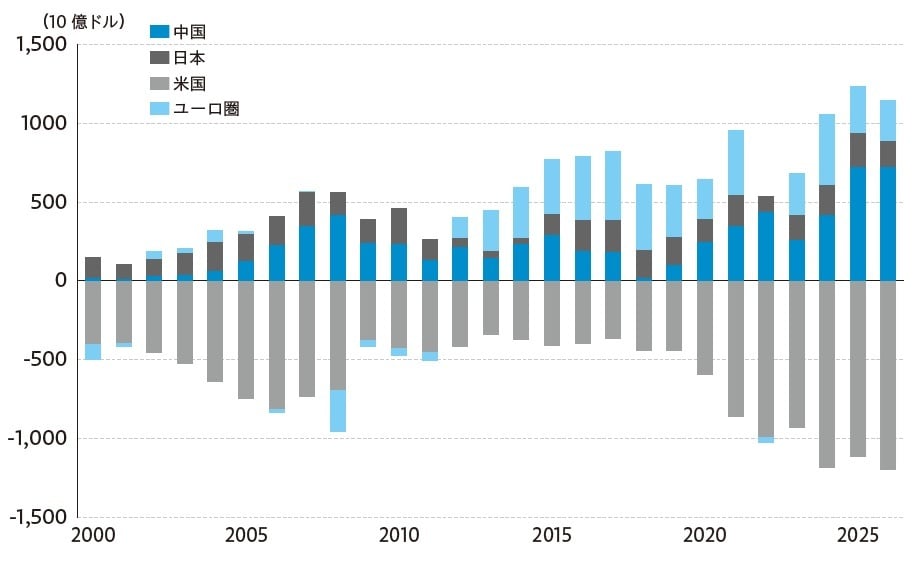
2024年の米国の経常収支のなかには、あまり注目されていないながらも大きな変化がありました。
これまで米国の経常収支は財貿易収支(モノを売って稼ぐ力)と第二次所得収支(対価を伴わない移転)が赤字、サービス貿易収支(海外とのサービス取引)と第一次所得収支(海外投資から得られる利子・配当など)が黒字という構造でした。しかし、第一次所得収支は2023年の+526億ドルの黒字から2024年は-410億ドルの赤字に転換してしまったのです(2025年には+128億ドルと再び黒字)。
これがなぜ重要なのでしょうか? 実は、米国は世界最大の対外債務国でありながら第一次所得収支が黒字という極めて特異な構造をこれまで維持していたのです。この背景には2つの理由がありました。
1.第一に、米国企業は世界の成長市場で積極的に直接投資を行い、相対的に高い利益率を確保していたこと
2.第二に、米国債は海外からの安全資産への資金流入によって低い利回りを享受し、米国の証券投資の支払を抑制していたこと
前者については、2024年の直接投資の受取は6,399億ドルと支払の3,429億ドルを上回り、この点に変化はありません。しかし、後者に関しては、2024年の証券投資の受取は221億ドル増の5,196億ドル、支払は971億ドル増の7,748億ドルとなっており、FRBの大幅な利上げによって海外への利払が急増したことがわかります。
トランプ大統領は2025年4月に相互関税の発表で金融市場が混乱した際に、株価の下落では動じませんでしたが、米国債売り(米国債利回りの上昇)にまで波及すると、一律関税(10%)に対する上乗せ分の90日間の適用延期を即座に表明しました。米国政府が外国人の米国債離れの兆候に極めて敏感であることが改めて示された格好です。
トランプ政権は米国の経常赤字についてどのように考えているのでしょうか。
日本では、経済諮問委員会(CEA)のスティーブン・ミラン前委員長(2025年9月から2026年5月までFRB理事を経てヘッジファンドに復帰)がトランプ政権発足前に発表した論考で示した、いわゆる「マールアラーゴ合意」(外国の通貨当局が保有する大部分の外貨準備を売却してドル安調整を行い、残る米国債を100年物国債に交換)がドルの基軸通貨としての地位に疑問を呈した議論として注目されています。しかし、ミラン氏自身がこれは他の人物の意見を紹介したもので、政権の戦略ではないと繰り返し述べています。
実際にトランプ政権の通貨政策を決定しているのはベッセント財務長官です。日本経済新聞ワシントン支局長の河浪武史氏の2025年10月の著書『円ドル戦争40年秘史 なぜ円は最弱通貨になったのか』(日経BP)では、同氏が2025年8月に行ったベッセント長官へのインタビュー内容が詳しく記されています。
ベッセント財務長官はトランプ政権が関税を導入した理由について「重要なのは国際収支のリバランス(再均衡)」と指摘したうえで、
と説明しています。
河浪氏は、「米国債や米株のような証券投資は逃げ足が早い。生産拠点のような直接投資であれば、海外マネーは簡単に足抜けできない」という点から、関税交渉での日本からの5,500億ドルの対米投資の合意は「基軸通貨ドルの基盤を固めるための施策だった」と結論づけています。この解釈が正しいとすれば、米国は「途方もない特権」(exorbitant privilege)を維持するための新しい戦略に着手しており、日本はすでにそのなかに組み込まれているのかもしれません。
安田佐和子
経済アナリスト
ストリート・インサイツ
代表取締役
【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産投資】10月24日(土)オンライン開催
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】