検索

なぜ米国は「最大の経常赤字国」でいられるのか?
●米国は半世紀以上にわたり世界最大の経常赤字国であり続けている
●米国の経常赤字は海外からの資金流入によって支えられている
●ベッセント財務長官は対米投資を直接投資に誘導しようとしている可能性
米国は1970年代以降、世界最大の経常赤字国であり続けています。例えば、国際通貨基金(IMF)のデータベースによると、2025年の米国の経常赤字は1兆1,160億ドルに達し、日本、中国、ユーロ圏の経常黒字(それぞれ2,142億ドル、7,291億ドル、2,882億ドル)の合計を小幅に下回る規模となっています。
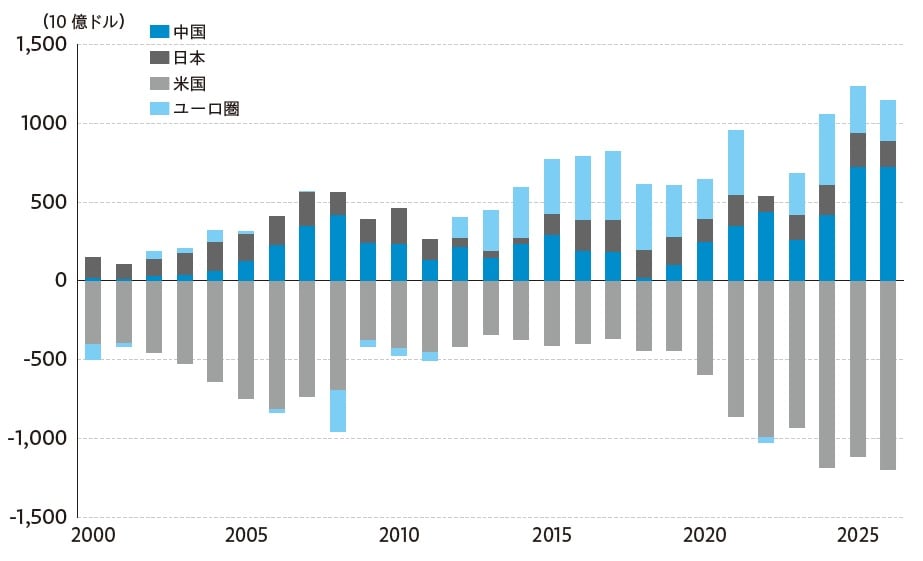
通常、これだけの赤字を抱える国は、(1)通貨の暴落、(2)長期金利の急騰、(3)資本逃避(キャピタル・フライト)といった危機に陥る可能性がありますが、米国ではそのどれも起きていません。このことは「米国が世界最大の経済力と軍事力を持つから」という理由だけでは説明できません。米国の国際収支の構造は戦後80年の国際金融システムの歴史と密接に結びついているからです。
米国が「経常赤字を出しても許される国」であり続けている理由
以下では、米国が「経常赤字を出しても許される国」であり続けている理由を歴史的に紐解いてみましょう。
ニクソン・ショック(1971年 金とドルの交換停止)
第二次世界大戦後の世界経済を支えたのはドルと金(ゴールド)を結びつける固定相場制、いわゆるブレトンウッズ体制でした。しかし、1960年代後半になるとベトナム戦争と社会保障支出の増加で米国の財政赤字が急拡大し、ドルを金に交換しようとする動きが強まりました。
米国は1971年に金とドルの交換停止を一方的に宣言し、ドルは純粋な信用通貨へ移行しました(ニクソン・ショック)。この瞬間から、「米国が経常赤字を出しても世界がドルを欲しがり続ける限りファイナンス可能」という構造が生まれたのです。
プラザ合意(1985年 ドル高是正の協調介入)
レーガン大統領は1980年代前半に大規模減税と軍拡を同時に行い、米国の財政赤字は急拡大しました。さらに、米連邦準備制度理事会(FRB)がインフレ退治のために高金利政策を取ったことで世界中から資本が流入し、ドル高の進行によって米国の輸出産業が空洞化しました。
米国の経常赤字、日本とドイツの経常黒字が問題視され、1985年のプラザ合意によって先進主要5か国(G5)が協調してドル安誘導を行いました。しかし、米国の経常赤字は国内の貯蓄・投資バランスに起因したものであるため、為替政策のみで解決することはありませんでした。
リーマン・ショック(2008年 グローバル・インバランスの帰結と世界金融危機)
1993年に発足したクリントン政権は円高誘導の口先介入を行うとともに日本に貿易不均衡の是正を求めました。日本経済がバブル崩壊で深刻な低迷に陥るなか、米国は中国との関係を強化しました。ルービン財務長官は回顧録で1997〜98年のアジア危機について「日本の弱さが回復をより困難にし、アジアの不安定性のリスクを高めた。日本の弱さは中国が安定に寄与した役割とは対照的だった」と振り返っています。
2001年に中国がWTO(世界貿易機関)に加盟すると、米国企業は中国に競って進出しました。一方、中国は貿易黒字で得たドルを米国債や住宅ローン担保証券(モーゲージ債)に投資し、米国の長期金利が押し下げられたことで住宅ブームが起こりました。
バーナンキFRB議長(当時)は中国をはじめとする外国の貯蓄過剰(saving glut)によって米国の経常赤字が拡大したと分析しています。ただ、2008年のリーマン・ショックによって米国の不動産バブルは崩壊し、世界金融危機が引き起こされました。
トランプ関税(2025年 基軸通貨としてのドルに疑念)
世界金融危機後に中国は大規模な投資計画で内需を刺激し、従来ほどには米国への資金の環流が行われなくなりました。それでも安全資産としてのドルの地位が揺らぐことはなく、むしろ世界で危機が起こるたびに米国市場に逃避資金が流入するようになりました。
IT産業の成長によって米国一人勝ちの様相が強まり、2014年からドルは上昇を続けてきました。ただ、コロナ禍での財政拡張によって貯蓄投資バランスの不均衡が拡大し、2020年代に入ってからの米国の経常赤字は再び悪化しています。2025年にトランプ大統領が大規模な関税を全世界に対して導入したことで、ドルの信認に対する疑念が生じつつあります。