検索

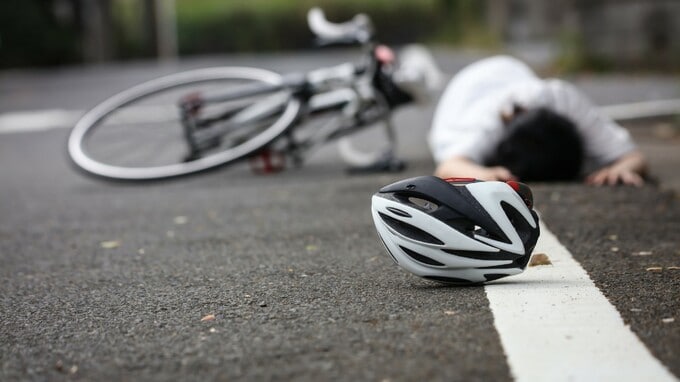
【FPが解説】未成年者にも発生する「交通事故の責任」
未成年であっても、自転車のハンドルを握っている以上、年齢に関わらず交通事故の責任は発生します。ただし、自転車で13歳未満、もしくは70歳以上の、それぞれの場合、10%の修正要素(過失割合が10%マイナス)がありますが、アキラ君は13歳であるため、この修正要素はありません。
自転車の一時停止無視に加え、ほぼノーブレーキの修正要素、そして乗用車が二車線道路、つまり優先道路を走行していたので、過失割合は「アキラ君60%」「対乗用車40%」となります。
乗用車の損失はフロントバンパーとボンネットでしたが、ボンネット内の異常の有無も点検したため、その点検費用も加わり60万円ほどになりました。一方で、アキラ君の自転車は3万円ほどです。
したがって、アキラ君の保護者であるミホさんは60万円×60%-3万円×40%を引いた34万8,000円を、乗用車の持ち主に支払わねばなりません。
損害保険の「補償の重複」で油断…オプション確認不足の代償
現在、多くの都道府県等の条例で自転車の「賠償責任保険」への加入が義務付けられています。
この賠償責任保険は、さまざまな損害保険のオプション(特約)として付加されている場合が多くあります。そして、賠償責任保険の多くは一つの契約で「(別居の未婚の子を含む)家族全員が対象」になっているのです。
そのため、「補償の重複」という問題が発生します。補償の重複とは、「いくつ保険に入っても、保険金の支払いは一つの保険から」という原則のことです。
自動車保険や(持ち家の)火災保険が代表的ですが、これらの特約は任意であるため、補償の重複は生じない可能性があります。職場を通じた団体加入の傷害保険や子供の学校やPTA等が窓口になる学校総合保険など、加入自体は任意なのですが、補償内容に賠償責任保険がセットされています。
賃貸アパートの場合、火災保険に賠償責任保険がセットされていることがあります。このように、さまざまな保険に自動的に付帯されているケースは少なくありません。
ミホさんは軽乗用車を所有して自動車保険に加入していましたが、「賃貸アパートの火災保険に賠償責任保険がセットされているはず」と自己判断し、特約をつけていませんでした。
傷害保険や学校総合保険にも加入していなかったため、頼みの綱はアパートの火災保険だけでした。しかし、ここに落とし穴がありました。
賃貸アパートの場合、最近、増えているのが少額短期保険です。少額短期保険に特約としてついている賠償責任保険のなかには「居住敷地内おける賠償事故が対象」としている場合があります。そのため、ミホさんの賠償責任保険は対象外ということになります。
ミホさんは34万8,000円の損害賠償を、毎月3万円ずつ、1年かけて分割で支払って行くことになりました。