検索

自動車保険の補償は最低限…世帯年収1,100万円・25歳夫婦の「節約志向」
トキオさん(仮名)は25歳の若さにして介護施設の施設長で、年収は650万円。妻・ヒロミさん(仮名・25歳)も別の介護施設で主任を務め、年収は450万円ほど。夫妻の年収は年齢の割に高収入です。
2人とも非常に真面目な性格であり、その真面目さは生活スタイルやお金の使い方にも表れていました。「将来、タワーマンションを買おう」「娘に私立小学校をお受験させよう」といった夢を描くことはなく、ただ「贅沢はしない」「お金は貯めるものだ」という強い信念を持っていました。
その節約志向は、カーライフにも及んでいました。トキオさんは、燃費はもちろんのこと、税金や車検などの維持費も抑えることができる中古の軽乗用車を購入。ヒロミさんも運転することがあるため、「軽乗用車は運転しやすい」というメリットもありました。
問題は自動車保険です。「全年齢」を対象とした補償よりも、対象年齢を「21歳以上」や「35歳以上」と引き上げるほうが保険料は安くなりますが、夫妻はともに25歳のため割高になります。
「自分たちが運転に気をつければ、保険のお世話になることはない」と考えた2人は車両保険をつけず、さらに「相手の車の自動車保険から補償を受けられるはず」と判断。自動車保険の補償内容から「人身傷害補償」を外し、対人対物補償のみのシンプルな契約にしました。
しかし、その判断が最悪の事態を招いてしまったのです。
交差点で突っ込んできた「無保険車」…一瞬で奪われた家族の日常
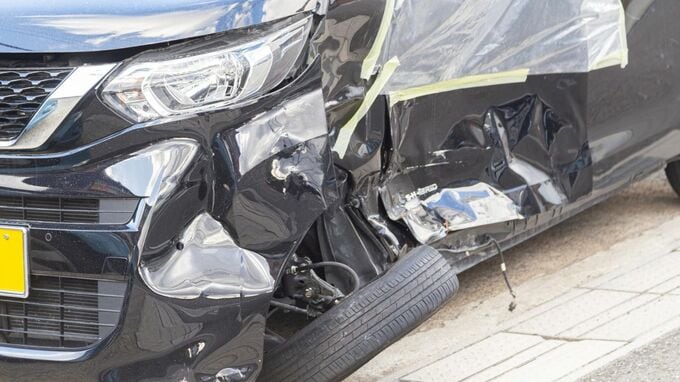
自家用車で、トキオさんは駅に、ヒロミさんは職場に、3歳の娘のセイラさんは保育園にそれぞれ向かっていたある日のこと。交差点の先頭で信号待ちをしていたトキオさんの車に、別の車が曲がり切れずほぼノーブレーキで突っ込んできたのです。
トキオさんは即死、ヒロミさんとチャイルドシートごと車内に投げ出されたセイラさんも重傷を負いました。
不幸なことに、トキオさんの交通事故の相手も任意の自動車保険に加入していませんでした。もしトキオさんの自動車保険に「人身傷害補償」があれば、保険会社が相手の自賠責保険に請求し、回収してくれます。
しかし、節約のために人身傷害補償を外していたため、その恩恵は受けられません。さらに、トキオさんは「信号待ち」で過失割合が「0」のため、自身が契約している自動車保険の示談代行サービスも利用できません。
任意保険というのは、あくまでも「任意」の保険であるため、加入率が100%ということはあり得ません。東京都の自動車保険の対人賠償の加入率は78.8%。つまり東京の場合、5台に1台の割合で、「対人賠償」無保険という現実があります。