検索

「週4日勤務」で変わったお金と時間の使い方
転職後、拓也さんは原則として月曜日から木曜日まで働き、金曜日から日曜日までが休みになりました。
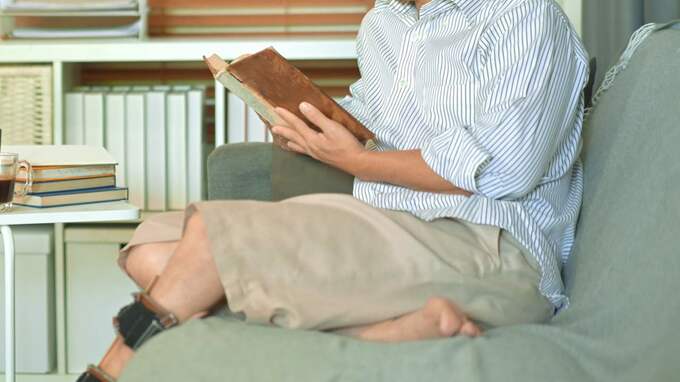
金曜日は、特別な予定を入れるための休日ではありません。午前中に掃除や洗濯を済ませ、図書館へ行く。平日の空いている映画館へ出かけることもあれば、自宅で本を読んで一日を終えることもあります。
一方、年収は前職の約500万円から約340万円へ。160万円の差は小さくありません。
以前は毎月まとまった額を貯蓄できていましたが、現在は月によって数万円程度。旅行や家電の買い替えなど大きな出費が重なれば、ほとんど貯蓄できない月もあります。
拓也さん自身も、「月20万円あれば暮らせる」という現在の感覚が、この先ずっと通用するとは考えていません。
物価が上がる可能性もあれば、年齢を重ねるにつれて必要になる支出が変わることもあります。そこで収入を減らしたことをきっかけに、これまでほとんど関心のなかった資産形成について勉強するようになりました。
「前は、とにかく働いて給料をもらって、余った分を銀行に置いておけばいいと思っていたんです。でも年収を下げると決めてから、この先のお金について初めてちゃんと考えました」
そこで始めたのが、NISAを利用した積立投資です。
金融庁によると、NISAは投資によって得た利益が非課税となる制度です。2024年からの制度では、「つみたて投資枠」と「成長投資枠」を合わせて年間最大360万円まで投資でき、非課税保有限度額は総枠で1,800万円となっています。
もちろん、投資には元本割れの可能性があります。拓也さんも貯蓄600万円を一度に投資へ回したわけではありません。当面の生活費や急な出費に備える現金を手元に残し、毎月の給与から無理のない金額を積み立てています。
「投資をすれば全部解決するとは思っていません。減ることもありますし。でも、週5日働いて収入を増やすことだけが、将来に備える方法ではないと思うようになりました」
現在の生活を無理なく続けながら、長い時間をかけて資産をつくっていくほうが自分には合っているといいます。
「今の時間を全部犠牲にして老後に備えるのも違うし、将来のことを何も考えずに今だけ楽しむのも違う。その間くらいでやっていけたらと思っています」
働く時間を減らせば自由に使える時間が増える一方、収入が減り、貯蓄できる金額も小さくなる可能性があります。また、投資を始めたからといって、その差を確実に補えるわけでもありません。
だからこそ、働く時間を減らすのであれば、現在の生活費だけでなく、急な支出に備える資金や将来の資産形成まで含めて考える必要があります。収入をどこまで求めるのか、自由な時間をどれだけ持ちたいのか、そして将来にどう備えるのか。それぞれのバランスを数字で確かめながら選ぶことが、自分に合った働き方を考える一つの方法といえるでしょう。
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】