検索

少ない初期費用と“短期の減価償却”で毎年の課税所得を圧縮する「駐車場経営」
土地活用を検討する際、アパート建設やマンション購入といった大きな建物を建てる手法が一般的ですが、初期投資の大きさや将来の転用難易度が障壁となります。
これに対して、比較的少ない費用で開始できる土地活用が「駐車場経営」です。駐車場経営には、大きく分けて「月極駐車場」と「コインパーキング」の2つの運用形態が存在します。
月極駐車場は砂利敷きとロープのみのシンプルな設備で開始できるため、初期費用を数十万円程度に抑えられます。毎月定額の賃料を回収する仕組みであるため、オフィス街や住宅街といった定期利用が見込める立地において安定した収益をもたらします。
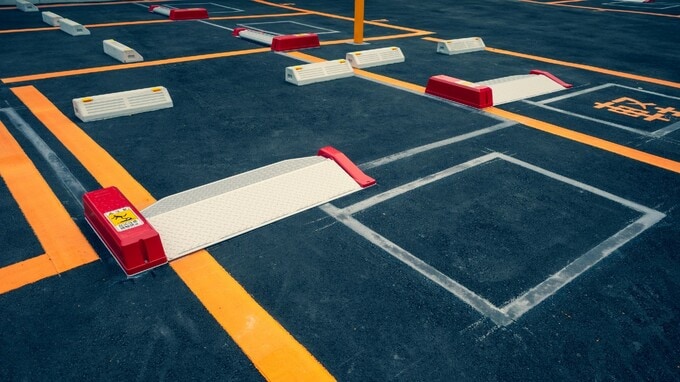
一方、コインパーキングは精算機、フラップ板、看板などの機器設置が必要となり、3台から5台分の規模で300万円前後の初期投資が必要となります。繁華街、観光地、商業施設周辺といった一時利用が多い立地に向いており、稼働率や時間帯に応じた料金調整によって収益性を高めることが可能です。
コインパーキングで設置した各種機器は、税務上、短期間で減価償却費として経費化できます。無人の駐車場管理装置は5年、看板は3年という短い耐用年数が設定されており、数年間集中して減価償却費を計上することで、毎年の課税所得を効率的に圧縮することが可能になります。
収益性を取るか手間を省くか…3つの「管理・運営方式」
駐車場の管理運営を行う方法には、「自主運営」「管理委託方式」「一括借り上げ方式」の3つの選択肢が存在します。
自主運営
自主運営は、利用者の募集、集金、清掃、トラブル対応といった管理業務をすべて自社または個人で行う方法です。外部へ支払う手数料が発生しないため収益をすべて手元に残せますが、相応の手間が発生します。トラブルが発生しにくい月極駐車場において選択されやすい傾向があります。
管理委託方式
管理委託方式は、経営の主体を自身に残しつつ、実際の管理業務を専門の管理会社へ委託する方法です。業務の負担を大きく軽減できる一方、管理手数料や初期費用が一定程度発生します。
一括借り上げ方式(サブリース)
一括借り上げ方式(サブリース)は、専門業者へ土地そのものを貸し出し、毎月一定額の地代を受け取る方法です。稼働率の変動に左右されず定額収入を得られる上、機器等の初期費用も業者が負担するパッケージが多く存在します。ただし、業者へ支払う手数料の分だけ全体の収益性は下がり、2年ごとの契約更新時に周辺相場の変動や稼働率低下を理由とした賃料減額交渉が行われるリスクが存在します。