検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
物価高騰と「食料品消費税ゼロ」構想の誕生
食料品消費税ゼロや給付付き税額控除をめぐる議論は、当初は物価高への緊急対応として始まりました。高市早苗首相が選挙公約に取り上げるなど、政策論争としての存在感も強まっていきました。
しかし議論が進むにつれ、焦点は次第に変化していきました。個別の政策手段の是非にとどまらず、日本の税制や社会保障をどのように設計するのかという制度論へと拡張されつつあります。
その背景には、少子高齢化と人口減少という構造変化があります。これは一時的な景気循環ではなく、税と給付の前提条件そのものを変える長期的な要因です。
デフレからインフレへ――日本経済の転換点
2020年代半ば、日本経済は長く続いたデフレ局面を抜け出し、本格的な物価上昇の時代へと移行しました。かつて日本は「デフレの国」と呼ばれ、物価が上がらないことが大きな課題とされてきました。企業は値上げに慎重であり、消費者も低価格を当然の前提として受け入れてきました。しかし、その構造は大きく変わりつつあります。
新型コロナウイルス禍からの世界経済の回復によって需要が急速に戻るなか、ロシア・ウクライナ情勢によるエネルギー価格の高騰、急速な円安の進行、さらには中東情勢の緊迫化などが重なり、日本にも世界的なインフレの波が押し寄せました。
食料品を中心に進む物価上昇とエネルギー価格の高騰
特に家計への影響が大きかったのが食料品価格の上昇です。パンや麺類、乳製品、食用油、肉類、加工食品など、日常生活に不可欠な品目が相次いで値上げされました。スーパーの店頭価格は毎月のように改定され、消費者の間には「同じものを買っているのに支払額だけが増えていく」という実感が広がっていきました。
さらに、電気料金やガス料金、ガソリン価格の上昇も家計を直撃しました。企業にとっては原材料費や物流コストの増加ですが、家計にとっては生活費そのものの上昇を意味します。住宅ローンや教育費など固定的な支出を抱える世帯ほど、可処分所得の減少を強く感じる状況となりました。
一方で、賃上げの動きも進みました。大企業を中心に高水準の賃上げが実施され、「賃金と物価の好循環」への期待も高まりました。
しかしその恩恵は必ずしも全国に均等に行き渡ったわけではありません。中小企業や非正規雇用、自営業などでは十分な賃上げが実現せず、「収入は増えたものの物価上昇のほうが大きい」という声も多く聞かれました。
なぜ消費税が焦点となったのか
こうした状況のなかで、政府には迅速かつ分かりやすい物価高対策が求められるようになります。その際に真っ先に注目されたのが消費税でした。
消費税は所得の多寡にかかわらず、商品やサービスの購入時に一律で負担が発生する税です。現在の日本では標準税率10%、食料品などには軽減税率8%が適用されています。
物価が上昇する局面では、消費税負担も自動的に増加します。たとえば食品の場合、税抜100円の商品であれば、消費税は8円ですが、価格が120円に上昇すれば消費税は9.6円となります。税率が変わらなくても、物価上昇によって税負担額そのものが増えていく構造になっています。
「食料品消費税ゼロ」構想の登場
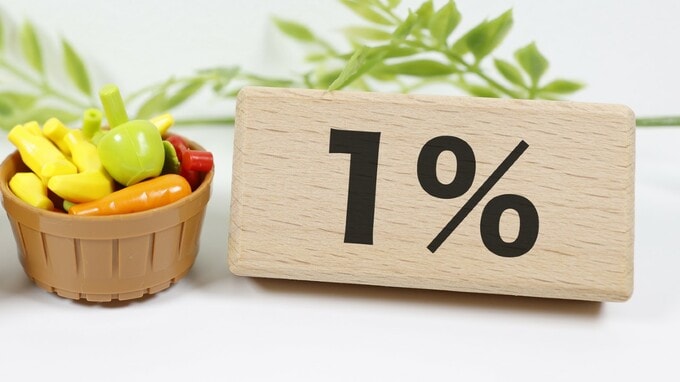
「せめて食料品だけでも消費税をなくせば、家計負担を軽減できるのではないか」という議論が急速に広がっていきました。
食料品は生活に不可欠であり、支出の削減にも限界があります。電気代や通信費などと異なり、日々の消費を完全に止めることができない支出であるため、価格上昇はそのまま家計負担の増加につながります。特に子育て世帯や高齢者世帯にとっては、栄養バランスを維持しながら支出を抑えることが難しく、食料品価格の上昇は生活の質そのものに直結する問題となっていました。
また、低所得層ほど可処分所得に占める食費の割合が高いという特徴があります。そのため、食料品価格の上昇は所得の低い世帯ほど強い影響を受ける構造になっており、結果として負担の偏りが生じやすいという側面も指摘されていました。
こうした状況のなかで、家計支援策としてより直接的で分かりやすい対応が求められるようになります。給付金のように申請や手続きが必要な政策に比べ、日常の買い物に直結する減税は実感しやすく、政治的にも訴求力の高い手段と受け止められました。
物価高対策の象徴的な政策として大きな注目を集めたのが、「2年間の食料品消費税ゼロ」構想でした。
もっとも、食料品の消費税をゼロにすれば、物価高に苦しむ家計の負担はどの程度軽くなるのでしょうか。また、減税によって生じる税収減をどう補うのかという問題もあります。
こうして「食料品の消費税をゼロにする」という議論は、単なる物価高対策にとどまらず、税負担と社会保障をどのように組み合わせるのかという、より大きな制度設計の問題へと発展していきました。
矢内 一好
国際課税研究所
首席研究員
【注目のセミナー情報】
【決算対策 】9月25日(金)オンライン開催
「GPUサーバー」はただの設備ではない?
税制優遇を活用する「戦略的資産」としての役割
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】