検索

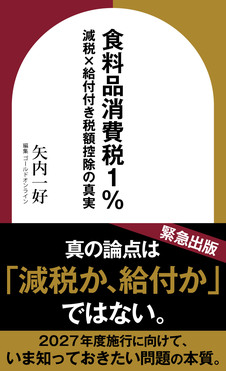
ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
食料品消費税ゼロ政策が注目される背景
食料品消費税ゼロ政策は、物価高騰局面における有力な選択肢の一つとして注目を集めていますが、家計支援としての分かりやすさがある一方で、年間数兆円規模とされる財源確保の問題や、制度変更に伴う事務コスト、さらには再分配効果の妥当性などへの疑問も根強く存在しています。
消費税は景気や物価の変化と結びついて議論されやすく、特に物価高騰局面では、「実質的な負担感が増える」という構造があるため、生活防衛的な文脈のなかで減税への関心が高まりやすくなります。消費税は導入以来、日本の税制において常に中心的な役割を担ってきました。そしてその在り方をめぐる議論は、現在もなお収束していません。
消費税ゼロの壁――財源・レジ改修・制度設計
2026年2月の総選挙で物価高対策として掲げられた「食料品消費税ゼロ」という政策は、買い物のたびに負担軽減が実感できるうえ、所得制限もなく、申請手続きも不要です。一見すると極めて分かりやすく、国民からも歓迎されやすい政策に見えます。
しかし、実際に制度を実施するためには、財源、システム、制度設計など、複数の巨大な制約が立ちはだかります。政治の場で語られる「消費税ゼロ」と、行政が実際に運用する「消費税ゼロ」の間には、想像以上に大きな溝が存在します。
年間5兆円という財源の壁
特に大きな論点は、財源、システム対応、制度設計という三つの領域に整理できます。いずれも独立した技術的課題ではなく、相互に関連し合いながら政策全体の実現可能性を左右する要素となっています。
これらは単なる事務的課題ではなく、「政策として実行できるかどうか」を決定づける本質的な問題だと言えます。
最初に立ちはだかるのが財源の問題です。
食料品に適用されている軽減税率(8%)をゼロにすれば、その分だけ税収は失われます。政府の試算では、その減少規模は年間約5兆円、2年間継続すれば約10兆円規模に達します。このように国家財政に極めて大きなインパクトを与えます。
たとえば過去の大型政策と比較すると、
●2020年の特別定額給付金:約12.8兆円
●2024年の定額減税:約3.3兆円規模
といった水準と同程度、あるいはそれに匹敵する規模の財政負担が、毎年継続的に発生することになります。単発の景気対策ではなく、恒常的な制度変更である点が重要です。
さらに、この財源負担が一度限りではなく「毎年積み上がる構造」であるという点が挙げられます。一度税率をゼロにすれば、その状態を維持する限り、毎年度継続して5兆円規模の財源が必要になります。
そのため財源の手当てについては、
●景気回復による税収増
●企業収益の改善
●株高による金融所得課税の増加
といった景気連動型の増収でどこまで吸収できるのかが焦点となりますが、これらは景気局面によって大きく変動するため、安定財源として見込むことに慎重な意見も根強く存在します。「一時的な余剰財源で対応できるのか、それとも恒久的な財源措置が必要なのか」という点が、この政策の最大の論点の一つとなっています。
なぜ「税率1%案」が浮上したのか
こうした財源や実務負担の制約を踏まえ、政策議論のなかでは「税率1%案」が浮上しました。
これは、食料品の消費税をいきなりゼロにするのではなく、段階的に引き下げるという考え方です。一見すると中途半端で暫定的な措置に見えますが、制度設計や実務運用の観点からは一定の合理性を持つ案でもあります。
最大のポイントは、「ゼロ」と「非ゼロ」の間にある技術的な差です。
税率を完全にゼロにすると、会計システム上は「非課税取引」や「免税取引」に近い扱いとなり、インボイス制度との関係や仕入税額控除の処理方法など、会計ロジックそのものを大きく組み替える必要が生じます。システム改修の範囲は単なる税率変更を超え、構造変更に近いものになります。
一方、税率1%であれば、既存の消費税体系の枠組みを維持したまま数値を調整する形となるため、現行システムの延長線上で対応できる可能性があります。これにより、全国一斉の大規模改修を回避、あるいは軽減できる余地が生まれます。
また、実務上は「ゼロ税率特有の処理」を避けられる点も重要です。ゼロ税率の場合、仕入税額控除や還付処理の設計が複雑化しやすく、事業者側の経理処理にも追加負担が発生します。これに対して税率1%であれば、通常の課税体系の範囲内で処理できるため、制度の単純化という観点では一定のメリットがあります。
さらに、政治的な観点からも「段階的導入」は意味を持ちます。いきなりゼロにする場合には財源の穴や制度変更の影響が一気に顕在化しますが、税率1%への引き下げであれば、影響を検証しながら次の政策判断につなげる「試行的な政策」として位置付けることが可能になります。
このように税率1%案は、理想としてのゼロ税率と、現実の制度運用との間に生じるギャップを埋めるための折衷案として浮上しました。単なる妥協案ではなく、制度変更のリスクを段階的に吸収するための現実的な設計思想として議論され始めています。
しかし、素朴な疑問として、選挙公約に食料消費税ゼロを掲げるときに、レジシステム改修の時間等について、なぜ、公約時に業者に問い合わせをしなかったのかということです。実務者会議のヒアリングで初めて聞いて、慌てて制度設計を再検討するということは、一般的に、「ドロナワ」といいます。
矢内 一好
国際課税研究所
首席研究員
【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【国内不動産】10月17日(土)
実質利回り15%前後を狙う「トランクルーム投資」とは?
住宅価格・家賃高騰で高まる「収納ニーズ」
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】