

 検索

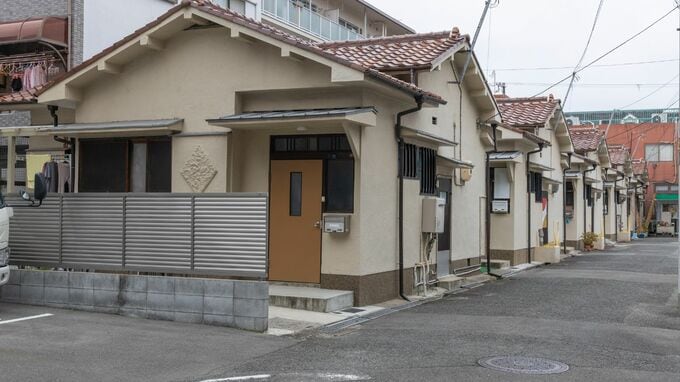
現地調査で判明した「増築」と「未登記扱い」の経緯
調査結果を携え、元借地人の自宅を訪問しました。現在の居住者である元借地人の息子が対応してくれたことで、当時の経緯を詳しく伺うことができました。ヒアリングによって判明した事実は以下のとおりです。
所有者の状況:登記名義人である元借地人(父)はすでに他界しており、息子が相続して居住中。
建物の履歴:昭和30年代に新築後、土地を買い取ったタイミングで増築を実施。
登記の認識:相続時の名寄帳に「未登記」と記載されていたため、未登記物件だと思い込んでいた。
おそらく、土地分筆および増築時に登記手続きがされなかったため、自治体側が既存建物の滅失・新築と誤認し、固定資産税課税上の評価は行われつつも、 未登記扱いになっていたと考えられます。
事情を説明したところ、元借地人の息子も登記が残っていたことに驚いていました。「お手数をおかけして申し訳ありません」と非常に協力的で、話し合いはスムーズに進みました。 結果として、「建物の所在変更登記」および「増築による建物表題部変更登記」をセットで進める運びとなったのです。
実施した登記手続き
今回は登記名義人が死亡しているため、相続人が申請人となります。建物の表題部変更登記は、必ずしも全員で相続登記を行わなくても、相続人のうち1人から申請が可能です。
1.必要書類の収集:元借地人の相続人であることを証明する戸籍謄本等を収集。
2.現地測量と図面作成:建物図面および各階平面図がなかったため、現地測量・調査を実施して図面を新規作成。
3.登記申請:法務局へ所在変更および増築の変更登記を申請。
無事に登記が完了し、建物の所在が正しい地番へ移動しました。
放置された変更登記のリスク
建物の変更登記や滅失登記は、住宅ローン等の融資絡みで利害関係人が介在しない限り、未申請であっても過料などの罰則が厳格に運用されていないのが実状です。 そのため、「手続きが必要とわかっていても放置されている」ケースが少なくありません。
しかし、今回のように変更や滅失の登記を放置していると、土地売却や相続といった思いがけないタイミングでトラブルとして表面化します。
近年では、法務局や自治体も未登記建物の解消に向けた取り組みを強化しており、実態と異なる登記への風当たりは厳しくなっています。 年月が経過して二次相続・三次相続が発生すると、関係者が増えて手続きが非常に煩雑化してしまうことを知っておいてください。
増築・減築・滅失や、土地の分筆・合筆によって所在や形状に変更が生じた場合は、できるだけ早い段階で登記申請を行うことを強くお勧めします。
小川 曜
土地家屋調査士
【注目のセミナー情報】
【決算対策 】9月25日(金)オンライン開催
「GPUサーバー」はただの設備ではない?
税制優遇を活用する「戦略的資産」としての役割
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】
































