検索

馬券の利益は課税対象…「みんなやってない」は通用しない所得税法の原則
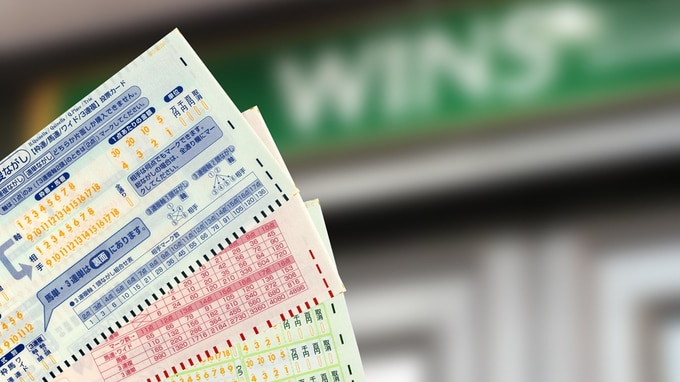
競馬事件(※)が報道されたときに、「宝くじは課税されないのに、馬券は課税されるのはおかしい」という街の声もありました。馬券が課税されるのは、それを非課税と認める法律がないからです。
※インターネットを使って競馬で億単位の利益をあげていた会社員が、その利益を申告していなかったため、検察官から起訴された刑事裁判
そもそも、日本の所得税法では、あらたな経済的価値の流入がある限り、すなわち財布にお金が入ってくる限り、原則として「所得」にあたり、所得税が課される仕組みになっているのです。
ですから、競馬の馬券で利益を得た人は、その所得について、法定申告期限である翌年の3月15日までに「確定申告書」を所轄税務署に提出しなければならないのです。ただし、給与所得の金額が2000万円以下の給与所得者は、年間のほかの所得(給与所得および退職所得以外の所得)の金額が20万円以下であれば、確定申告書を提出することは不要です(所得税法121条1項1号)。
「みんなそんなことやってないじゃないか」と思われるかもしれません。でもそれは、本当は所得税法に違反していることなのです。いわゆる「申告漏れ」にあたり、意図的にやるなど「偽りその他不正の行為」があるとなれば、脱税として刑事事件の対象にもなります。
競馬で億単位の利益を得た会社員…最高裁が下した〈有罪判決〉
競馬事件の会社員の方も、第一審で、その所得は「(検察官が主張するような)一時所得ではなく、雑所得である」と認定され、ほぼ全面的に主張が認められたにもかかわらず、「懲役2月(げつ)。執行猶予2年」の刑が宣告されました(最高裁平成27年3月10日第三小法廷判決・刑集69巻2号434頁)。
確定判決で有罪になったのは、申告すべき所得を申告していなかったという「無申告」の事実が、裁判所に認められたからです。これは「単純無申告犯」という罪で、「正当な理由」がなく確定申告書を提出期限までに提出しなかった者は、1年以下の拘禁刑(当時は懲役)または50万円以下の罰金に処するというものでした(所得税法241条)。
ただし「単純無申告犯」が適用される例はあまり多くありません。競馬事件でそこまでする必要があったのか? 結果からみれば疑問も生じます。
とはいえ、これまでなかったインターネットと自動購入ソフトを利用して、億単位の利益を得る事例の出現に、当局はこれを放置できなかったものと思われます。無申告がまかり通ってはならない、という発想でしょう。
木山 泰嗣
青山学院大学法学部教授(税法)/同大学大学院法学研究科ビジネス法務専攻主任
鳥飼総合法律事務所客員弁護士
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【決算対策 】9月25日(金)オンライン開催
「GPUサーバー」はただの設備ではない?
税制優遇を活用する「戦略的資産」としての役割
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略