検索

「資産寿命」を延ばせば、長生き時代も思い切って使える
さて、それだけ蓄えたお金を米国人はどうしているのでしょう。ほとんどの人が遺産などで遺すことなく使ってしまうそうです。日本人の場合、これまで結局使わずに終わるケースが多かったですが、その裏には「何歳で死ぬかわからない。いざという最高齢期にお金が残っていなければ、みじめな思いをする」、そんな不安があることは確かです。
ここでお見せしたいのが、金融庁が平成30年に出した「高齢社会における金融サービスのあり方」のレポートです(図表2)。
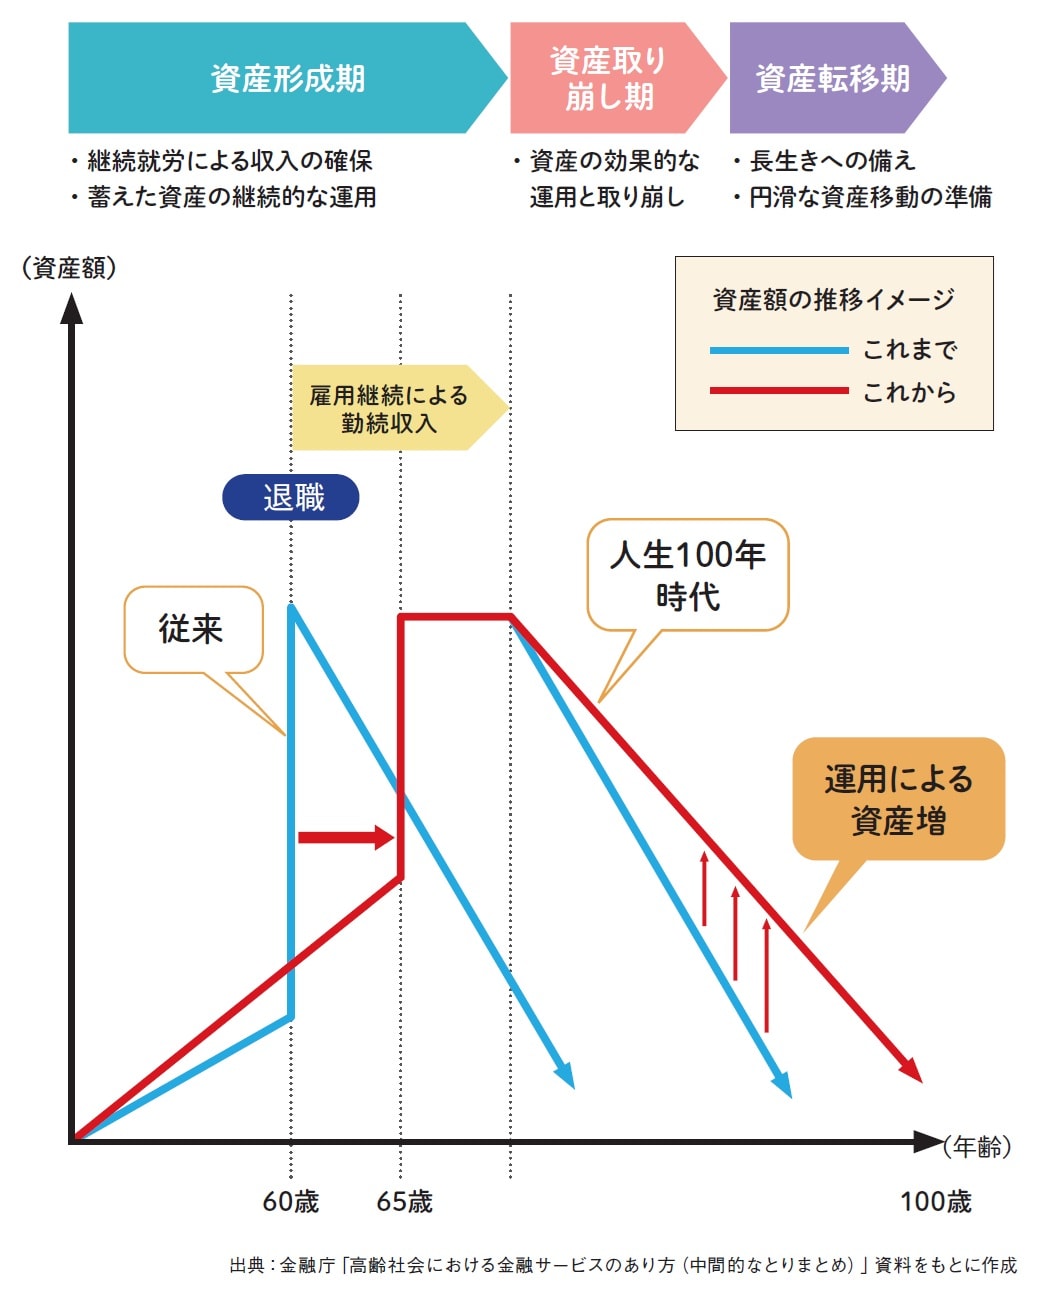
「従来」という線が過去60歳で定年退職してその後資産を取り崩して生きていく形です。60歳で1500万円の退職金を得て、毎年60万円(月5万円)を取り崩すと、25年で預貯金が尽きてしまいます。85歳で資産ゼロと思うと、思い切って使えないのはわかります。
次に「人生100年時代」という線が今の考え方です。投資によって資産形成し、老後も効果的に運用しながら、合理的に取り崩していく金融商品・サービスが必要と指摘しています。グラフのように、65歳まで働き、その後も保有する資産を運用しながら、効率的に取り崩して、資産寿命を伸ばし、運用しながら資産がゼロになることを心配せずに使っていく考え方です。
実際に現在、これに対応する投資信託の取り崩しサービスを一部の証券会社、運用会社で提供するようになってきています。しかも、2026年度の税制改正でNISAにセットすることが可能となりました(振込手数料などは有料になる見込み)。
まとめ
□60歳定年で退職金を取り崩していくと85歳で資産ゼロになる
□運用しながら効率的に取り崩していくことで、資産寿命を伸ばせる
酒井 富士子
株式会社回遊舎 代表取締役
経済ジャーナリスト
ファイナンシャル・プランナー
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】