検索

失敗を防ぐための3つの注意点
――ここまで見てきた節税スキームの注意点はありますか?
黒「実は3つ、気をつけなければならないポイントがあります。
まず1つ目は、『減価償却は月割り計算』だということ。全額経費にできるのは、1年間丸々持っていた場合です。決算ギリギリの1ヵ月前に駆け込みで買うと、その期に経費にできるのは12分の1だけ。最大限活かすなら、事業年度の最初の月に購入・使用開始する必要があります。
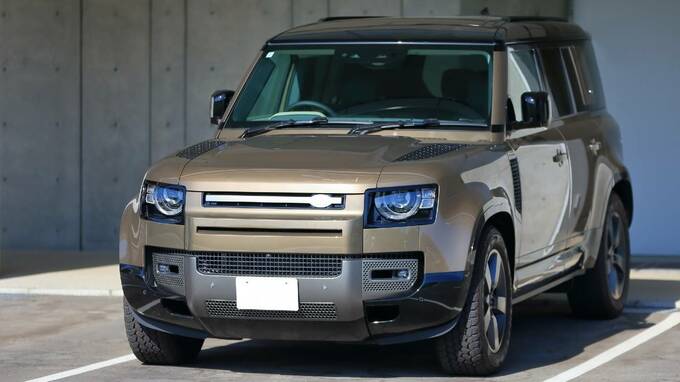
続いて2つ目は、基準日が『納車日』であること。契約書にハンコを押した日ではなく、実際に車が届いて使い始めた日からしか経費にできません。輸入車は納車に時間がかかることもあるので、決算までに間に合わないと悲惨です。
最後の3つ目は『事故』です。安全面はもちろんのこと、このスキームにおいて、事故はリセールバリューの崩壊を意味します。修復歴がつくと一気に価値が下がり、高く売ることが前提のこのスキームは成立しなくなるのです。
節税のために買った車で事故を起こして大損した……なんて笑えない話にならないよう、くれぐれも安全運転を心がけてください」
黒瀧 泰介
税理士法人グランサーズ共同代表/公認会計士・税理士