検索

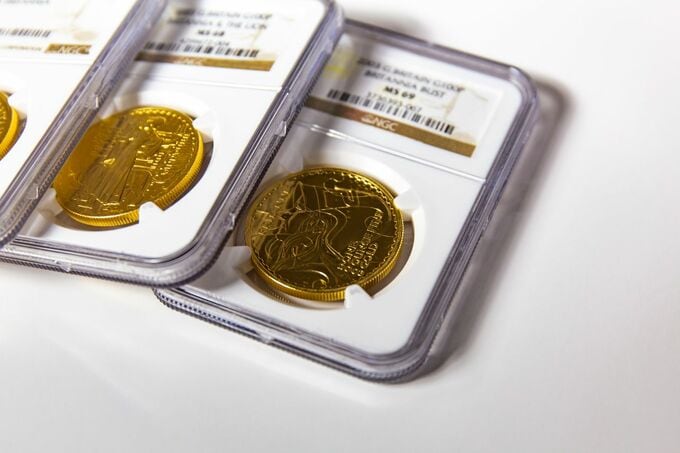
ゴールドコインに関する税務調査
「税務調査」という響きに戸惑ったAさんでしたが、「もし間違いがあればそのときに訂正すればいいだろう」と軽い気持ちで当日を迎えました。ところが、突きつけられた事実は、Aさんの想像を絶するものだったのです。
「ゴールドコインの評価額が、申告された金額より大幅に高額になります」
Aさんは初め、どういうことかまったくわかりませんでした。父親が遺してくれた当時の購入時の領収書や書類に基づき、正確に申告したはずだったからです。しかし、そこに大きな「評価方法の誤り」が潜んでいました。
金の評価は「買ったとき」ではなく「亡くなったとき」の価格
純金や金地金の相続税評価は、購入したときの金額ではありません。「亡くなった日の買取価格」で評価します。
金の相場は、この10年ほどで5〜6倍にも跳ね上がっています。Aさんの父親が購入を始めたのはいまから34年も前のこと。当時の価格と、高騰した現在の買取価格とのあいだには、かなりの開きが生じていました。
Aさんは、見聞きしただけで申告してしまった自分が悪いのだと反省し、修正申告をすることに。しかし、跳ね上がった納税額は、手元の資金で賄えるレベルではありません。結局、父親が孫のためにと遺してくれたゴールドコインを売却して、納税資金に充てるしかありませんでした。
さらにAさんを悩ませたのは、売却によって「譲渡所得」が発生したこと。金を売って利益が出れば、それに対しても所得税と住民税の申告・納税が必要になるのです。
Aさんにとっては非常に痛い出来事となりました。
金相続で失敗しないために
Aさんのような悲劇を避けるために、金を相続・売却する際のルールを正しく理解しておきましょう。
相続税評価額の調べ方
相続税を計算する際の評価額は、「相続開始日(亡くなった日)の買取価格」を使用します。金取引業者等に問い合わせるか、ホームページ等でも確認が可能です。相続開始日が休日等で取引がない場合、近い日で評価をすることになります。
売却時の「譲渡所得」の計算と注意点
相続した金を売却した際の税金は、以下の式で計算します(総合課税)。
ここで重要なのが、「亡くなった父親がいくらで買ったか」という取得価額の証明です。もし購入時の書類を紛失してしまうと、取得価額が不明となり、売却代金の5%を取得価額として計算せざるを得ず、多額の税金がかかってしまう恐れがあります。Aさんの父親が書類を保管していたことは、不幸中の幸いでした。
相続した金を、相続税の申告期限の翌日から3年以内に売却した場合、支払った相続税のうち一定額を売却原価に加算できる「取得費加算の特例」が受けられます。これにより、譲渡所得を抑え、売却時の税負担を軽減することが可能です。該当する場合には忘れないようにしましょう。
金は、価値が安定しているため長期的な資産として保有でき、インフレに強く、維持コストもかからない資産です。また、相続税の節税対策という意味ではあまりメリットがないですが、換金性が高く、遺産分割がしやすいため、分割に際してトラブルになりにくいというメリットがあります。
一方で、価値が変動する資産ですので、専門的な知識を持たずに申告を行うと、悲劇を招きかねません。父親が遺してくれた想いを守るためにも、専門家へ相談することをお勧めします。
木戸 真智子
税理士事務所エールパートナー
税理士/行政書士/ファイナンシャルプランナー
税制改正で変化!相続税対策としての「生前贈与」
税務調査で否認されないポイントとは
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月14日(水)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術
<第2回/会社オーナー・不動産オーナー実践例>
【10月15日(木)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【10月15日(木)開催】
30年以上の安定的運用実績を誇る
「世界最大手マルチ・ストラテジー・ファンド」に
日本から個人投資家がアクセスできる貴重な機会
【10月17日(土)-18日(日)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】