検索

スーパーカーの経費化を可能にする“3つの鉄則”
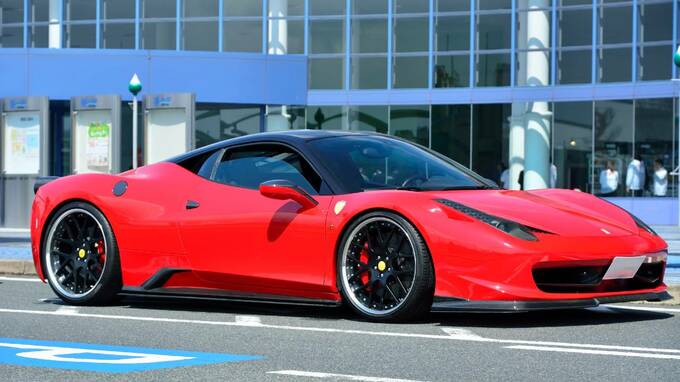
前述のフェラーリのように、たとえスーパーカーであっても次の鉄則さえ守っていれば経費化は可能です。
1.運行記録の徹底
日付・行き先・走行距離・目的などを詳細に記録。GPSログ付きの機器を活用すれば負担を軽減できます。
2.公私混同の排除
理想は個人でプライベート用車を所有し、会社の車は仕事専用にする使い分けです。
社内規定の整備
車両管理規定や旅費規定を作成し、ルール通りの運用実績を記録に残しましょう。
なお、100%業務利用が難しい場合、正直に私的利用分を除外する方法もあります。
たとえば週5日のうち2日が私的利用なら、5/7を経費として計上し、残りを除外。記録に基づいて割合を算出すれば税務署も認めざるを得ません。
また、私的使用分を社長が会社に使用料として支払う方法もあり、会社が貸与収益を得ている形にすれば事業関連性を補強できます。
いずれにしても、税金の隠蔽やごまかしは通用しません。実態に合わせて適切に処理する姿勢が最も重要です。その点を守りさえすれば、スーパーカーを経費にすることは決して不可能な夢ではないのです。
黒瀧 泰介
税理士法人グランサーズ共同代表/公認会計士・税理士