検索

店の料理を自分で食べた・販売商品を友人に安く売った場合は?
◆あまった物でも「事業主に売った」と考える
飲食業の方がお店の料理を食べたり、小売業の方が店の商品を知り合いに安く売ったり……というのは、よくある話です。しかしその場合にも、その料理または商品を事業主個人や知人に販売したとみなして、きちんと売上を計上しなければなりません。
お店の料理を食べたり、商品を使ったりして、売上に計上しなかったとしましょう。その場合、料理の原材料や商品の仕入代金など必要経費だけが計上され、利益が減少することになります。その結果、納めるべき税金が少なくなってしまいます。
そのため、事業主が食べたり使ったりした物については、事業主個人に対して販売した物とみなして、売上を計上します。この場合に計上する金額は「通常の販売金額の70%」か「仕入金額」のいずれか高い金額を選択します。この際、勘定科目は通常の「売上」ではなく、「家事消費等」を選んでください。
◆30%以上の割引にも追加処理が必要
また友人や知人などに、サービスで商品を通常の販売価格の70%未満で販売した場合にも、追加処理が必要です。
たとえば通常の販売価格の50%で販売した場合には、70%と50%との差である20%分の金額を追加売上として計上しなければなりません。
なお、広告宣伝のためにサンプルとして商品を提供する場合や、流行遅れのためバーゲンセールなどで70%未満の金額で販売した場合には、これらの処理は不要です。
では具体的な例で、入力方法を確認していきましょう。
◆自分の店の料理を食べたり、商品を自分で使ったときの処理のしかた
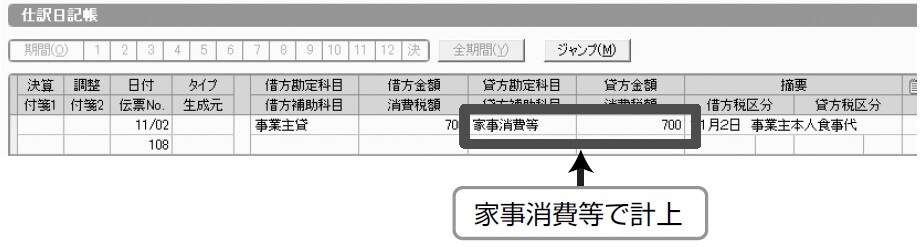
仕訳日記帳に、通常販売金額の70%と仕入金額のいずれか高い金額を計上します。
★飲食業者が通常1,000円で提供している料理を自分で食べた場合(材料費300円)
材料費300円よりも、1,000円×70%=700円のほうが高いので、700円を「家事消費等」として計上します。
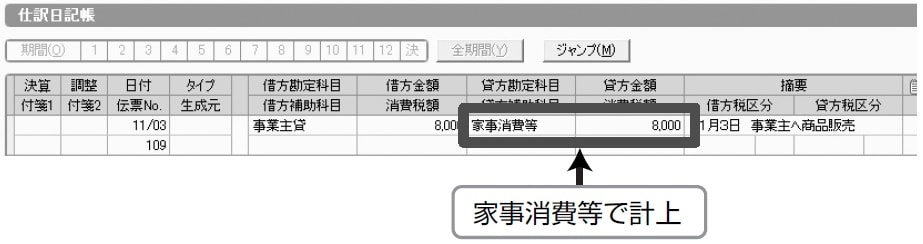
★小売業者が1万円で販売する商品を自宅に持ち帰り使用した場合(仕入金額8,000円)
仕入金額8,000円が、1万円×70%=7,000円よりも高いので、8,000円を「家事消費等」として計上します。
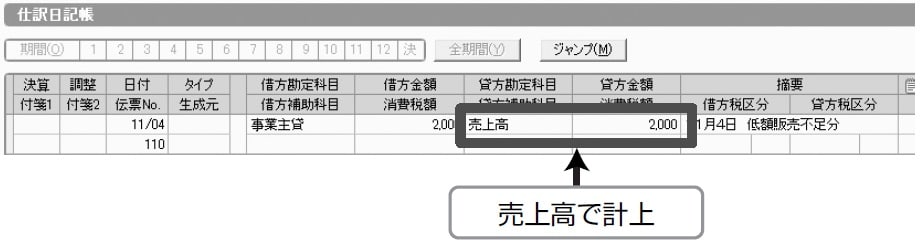
★小売業者が1万円で販売している商品を友人に5,000円で販売した場合
実売価格5,000円なので、1万円×70%=7,000円との差額2,000円を「売上高」として計上します。
小林 敬幸
税理士、ファイナンシャル・プランナー
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】