検索

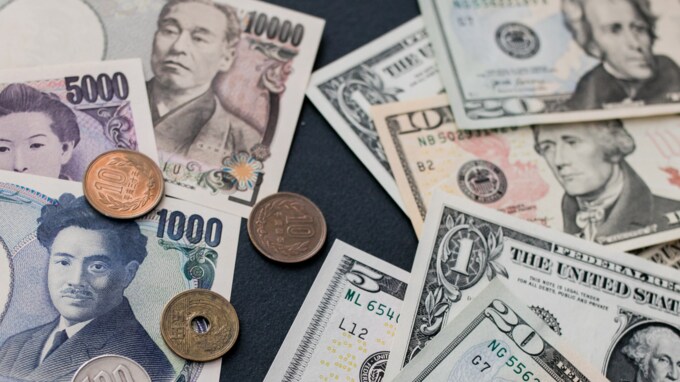
「米ドル建ては金利が高く、お金が増えやすい」の誤解
(後田):とはいえ、米ドル建ての保険も、解約してお金を使うときは円に換えますよね?
(五十嵐有司):はい、そのつもりです。
(後田):そうすると、為替レート次第です。
(五十嵐有司):例えば、20年後に解約するとき、お金が増えているとは限らない。円高だと残念な結果になるということですか。
(後田):はい。円安でお金が増える可能性もありますが、どちらに振れるかはわかりません。今は1ドル140円台だとして、120円になれば、円に換えた金額は15%ほど減り、90円だと35%くらい減るわけです。
(五十嵐美香):さすがに1ドル90円台はないかなぁと思いますけど。
(後田):おっしゃる通り、今の為替レートから大きく離れた数字は想像しづらいですよね。ただ、1982年以降の30年で見ても、1ドル70円台から240円台まで、3倍くらいの振れ幅があるんですよ。2022年など、1月から10月までの間に110円台から150円まで動きました(図表)。
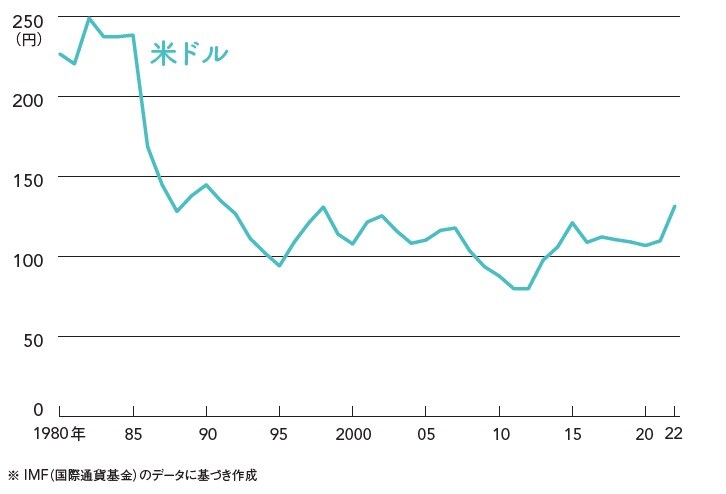
(五十嵐有司):思ったより動くんですね。為替レート。
(後田):はい。ですから、「米ドル建てだと金利が高いので、お金が増えやすい」というのは、あくまでドルベースの話であって、円に換える前提であれば、「成果は為替の影響が大きく、あてにならない」と見るのが無難なはずです。
(五十嵐美香):なんだか残念です。
後田 亨
オフィスバトン
「保険相談室」代表
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】