検索

「所得税率」を活用して「役員報酬」を設定すれば「節税」に
なぜ、役員報酬の設定の仕方によって税額の合計が変わるのでしょうか。
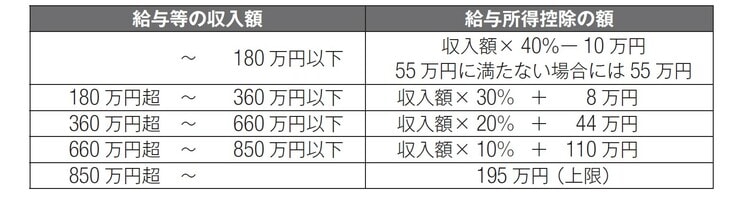
その理由は「給与所得控除」と「所得税率」にあります。所得税は収入の多い人ほど税金が高くなる、累進状の構造になっているので税額が変わるのです([図表2][図表3]参照)。

たとえば、個人事業主の夫が年間所得400万円で税金合計約71万円だった場合、会社を設立して400万円を給与として受け取るだけで税金は約27万円減って合計44万円で済みます。また、会社を設立するのに加えて自身の給料を300万円、妻の給料を100万円にすれば、税金はさらに約18万円減って約26万円で済みます。つまり、個人事業主でいるよりも、税金が合計約45万円も少なくなるということです([図表4]参照)。

小さな会社では、家族や親族の助けは資金面、労働力、メンタル面のいずれにおいても不可欠なものです。そうした家族従事者の労働力を適正に評価し、適正な給料を支払うことで、事業主だけが給料を多くした場合と比べて、節税効果が高くなるのです。「決して見栄えだけで、事業主の所得だけを高くしてはいけない」ということですね。
このように、年収が多い人ほど、会社をつくって家族で給料を分けると、節税効果が高くなります。
関根 俊輔
税理士法人ゼニックス・コンサルティング
税理士
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】