検索

高齢者が「老後破産」に陥る、3つの危険なパターン
これまで追ってきた数字から「なんだ、余裕があるじゃないか…」と思われるかもしれないが、決して終生にわたって安泰とは言い切れない。
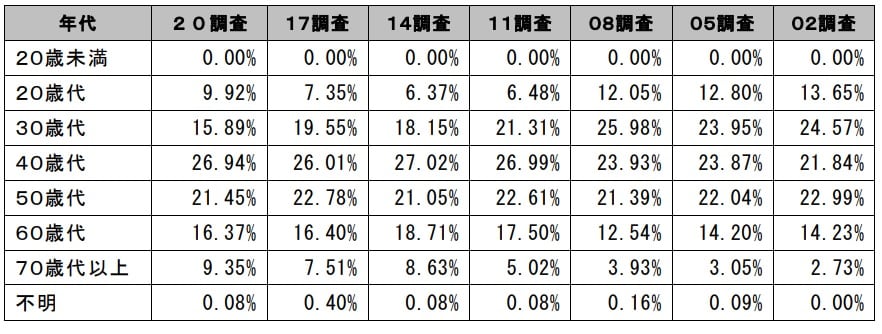
日本弁護士連合会『2020年破産事件及び個人再生事件記録調査』によると、破産債務者のうち、60代が16.37%、70代以上が9.35%。破産債務者の4分の1は高齢者なのだ。そして、6.69%は年金生活者となっている。
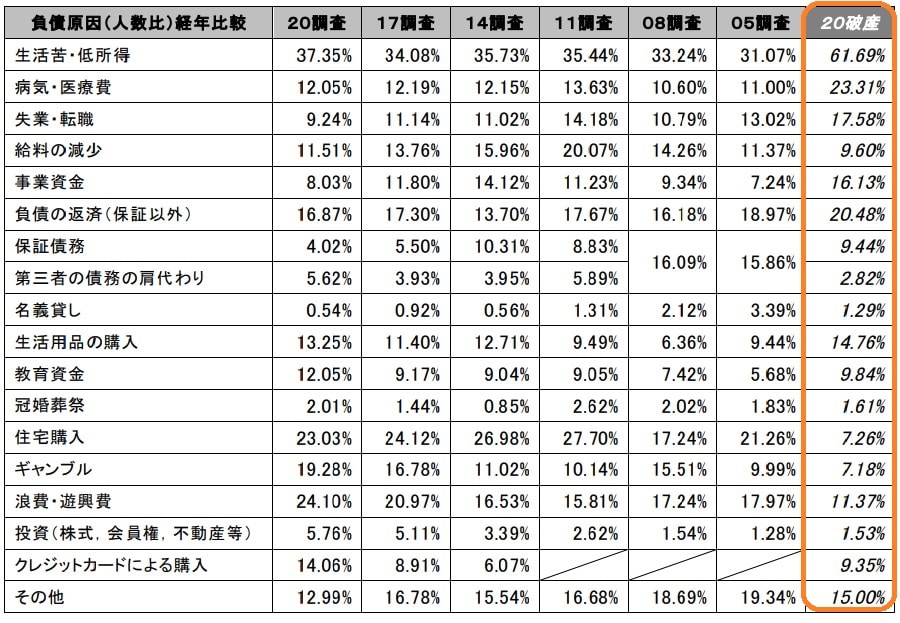
なぜ「老後破産」に陥ってしまうのか。下記の図表2は、負債原因と破産理由(20年、オレンジ色の囲み部分)だが、高齢者の家計における典型的な事例についてもまとめてみた。
老後破産の典型パターン① 病気・医療費
破産理由の23.31%。高齢になれば、当然だが病気のリスクも高まる。1回ごとの負担額はさほどではなくても、何度も通院や治療を重ねれば、家計を圧迫することになる。また保険適用外の治療をおこなえば、金額も大きくなってしまう。
老後破産の典型パターン②住宅購入
破産理由の7.26%。中年になってから、ゆとりのない計画でローンを組むと、このような結果になることも。日本の高齢者の持ち家率は9割超だが、住んでいる以上、メンテナンスは必須。長年暮らしていれば大がかりなリフォームも必要となり、貯蓄では対応できなくなるケースも少なくない。
老後破産の典型パターン③投資(株式、会員権、不動産等)
破産理由の1.53%。年金だけでは生活の見通しがたたず、貯蓄を取り崩すことになると、かなり潤沢な預貯金を保有していても「いつか底をつくのでは」と恐怖に駆られてしまう。そんな折、投資を勧められると、思わず気持ちがなびくことに。焦りや不安のあるなか、知識がないままスタートしたり、結果を焦ってハイリスクなものに手を出したり、といった行動が懸念されるほか、場合によっては詐欺などの犯罪に巻き込まれるパターンも。
いまの日本で「老後破産は無縁」と言い切れる人は、どれほどいるのだろうか。まじめに、堅実に暮らしてきたはずが、ちょっとしたきっかけで、生活がガタガタと音を立てて崩れてしまう。
「どうしてこんなことに!?」
と、破産してから慌てても遅いのだ。将来的なリスクは放置してはならない。リスクの少ない資産運用を行う、定期的に保険を見直しておくなど、都度、こまめに対策を立ててリスク回避しておくことが、なにより重要なのである。
12月3日(木)ライブ配信!
調査官は重加算税をかけたがる
相続税の「税務調査」の実態と対処方法
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【12月8日(火)開催】
「非上場株式」の評価見直し見送りへ…
今後の焦点とオーナー社長が今すべき対策
~株価評価・株価対策・事業承継の実務~
【12月9日開催】
「金利上昇」で不動産市場の潮目に変化!
投資家、実需層への影響とは
元メガバンカー×不動産鑑定士が解説
【12月9日開催】
金融資産1億円以上の方のための
「本来あるべき資産運用」
【12月10日開催】
メジャーリーガーや渡米プロゴルファーにも頼られる
あの奥村眞吾税理士が当倶楽部セミナーに初登壇&特別解説!
日米の税務実務家だから語れる両国の「申告・納税・各種税対策」