検索


節税しながら修繕費を積み立てるにはもってこい⁉
小規模企業共済とは、小規模の個人事業主が事業を廃止した場合、または会社の役員が退職した場合などに、それまでに積み立てた掛け金に応じて共済金を受け取れる制度です。小規模企業共済法にもとづいて、独立行政法人中小企業基盤整備機構が運営しています。
掛け金は月額1000円から7万円まで(500円単位)で自由に設定でき、全額を所得から控除できるため、節税に効果がある制度です。1年以内の前納掛け金も控除できるため、「今年は予想以上に所得が多くなってしまった」という場合などには有効な方法と言えます。
また、共済金を受け取る際には、受け取り方や受け取る理由などによっても異なりますが、退職所得扱い(※本書『賃貸経営でお金を残す!不動産オーナーの儲かる節税』165ページ)や公的年金等雑所得扱いになるなど、税制上優遇されています。
修繕費の積み立てに利用することもできます。
小規模企業共済は経営者の退職後の生活資金等のための制度ですから、基本的には事業を廃業した際や65歳に達した際に共済金が支払われるものですが、任意解約による解約手当金を受け取ることもできます。
そのため、大規模修繕に備えて加入し、修繕費の支払いが多額になったときに解約することも可能なのです。解約後、再度、加入し直すこともできます。
節税しながら修繕費を積み立てるにはもってこいの制度と言えるでしょう。
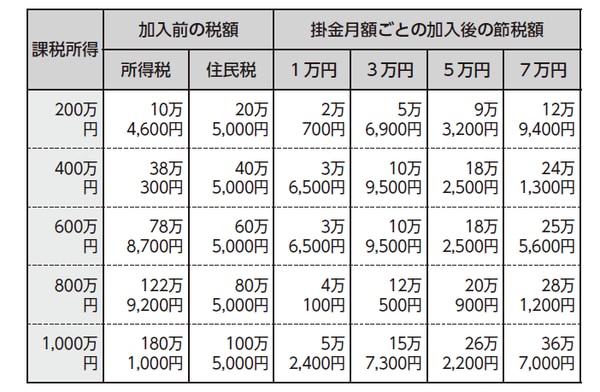
*税額は平成29年4月1日現在の税率に基づき、所得税は復興特別所得税を含めて計算。住民税均等割は5,000 円としている
*独立法人 中小企業基盤整備機構ホームページより作成
受取人を指定できないというデメリットも・・・
さらに、小規模企業共済は相続時の節税メリットもあります。
死亡時に相続人が共済金を受け取る場合には、死亡退職金扱いとなって相続税の対象になり、「500万円×法定相続人の数」という非課税枠があるからです。
この非課税枠は生命保険金とは別枠として計算できるため、生命保険金と小規模企業共済の両方に加入しておくと、ダブルで非課税枠が使えます。相続対策としては非常に有効です。
ただし、小規模企業共済の死亡時共済金は、受取人を指定できないというデメリットもあります。この点では、死亡保険金の受取人が指定できる生命保険とは異なるので注意が必要です。
というのも、2次相続の際に影響が出る可能性があるからです。
共済契約者が亡くなった場合、小規模企業共済の共済金の受給権順位第1位は配偶者(内縁関係者を含む)です。次に子供などの扶養家族が受け取れることになります。
2次相続とは、「共済契約者が亡くなって配偶者が共済金を受け取った後に、その配偶者が亡くなった」ときの相続です。配偶者が受け取った時点で、共済金は現金等になっているため、相続税が課せられる可能性が高いわけです。
そのため、共済金契約者の配偶者が共済金を受け取った場合は、遺産分割によって配偶者が取得する財産を少なくする、共済金を原資にして生命保険に加入する、生前贈与するなどの対策をする必要があります。
法人の場合、掛け金を経費として計上できるのは、経営セーフティ共済(中小企業倒産防止共済制度)もあります。
経営セーフティ共済とは、取引先事業者の倒産の影響を受けて、中小企業が連鎖倒産などに巻き込まれるのを防止する制度です。加入後、6ヶ月以上過ぎた場合に、取引先が倒産して売掛金などが回収できなくなった場合、最高8000万円の共済金を受け取れるほか、一時貸付金などの制度もあります。
中小企業倒産防止共済法に基づいて、独立行政法人中小企業基盤整備機構が運営しています。
この経営セーフティ共済も、払い込んだ掛け金を全額、経費にできますが、これは法人のみです。個人事業の場合、事業所得での掛け金は必要経費にできますが、不動産所得などでは計上することができないことに注意が必要です。
経営セーフティ共済に加入するなら、法人のほうが節税に有利と言えるでしょう。
渡邊 浩滋
税理士・司法書士渡邊浩滋総合事務所代表 税理士
司法書士
宅地建物取引士