検索


ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
日本株の売却益への課税、日本の「非居住者」の場合はどうなる?
日本居住者が日本法人の株式を売却した場合、売却益(キャピタルゲイン)に課税されます。では、このキャピタルゲイン課税を免れるためには、シンガポールや香港のようにキャピタルゲイン課税のない国・地域に移住してしまえばいいのでしょうか?
【弁護士の回答】
原則として、日本非居住者が日本法人の株式を売却しても、日本では課税されません。
例外は、株式を25%以上保有していた場合や、対象会社が不動産を多く保有する会社の場合です。そしてこの例外に当たる場合でも、シンガポール居住者は租税条約上も日本で課税される一方、香港居住者の多くは、租税協定の違いにより日本で課税されません。
★株式の売却益に課税される日本、課税されない諸外国
日本では、株式の売却益に対して課税されます。この売却益は、分離課税で一律20.315%とされています。
ところが、世界には、株式の売却益には課税されない国・地域が少なくありません。
日本から近いところでは、香港やシンガポールのようなタックスヘイブンがそうです。また、日本人の移住先として人気のタイやマレーシアも、方法によっては、株式の売却益に課税されない形で売却することが可能です。
シンガポール居住者、日本株で売却益を得たが…日本の法律では「売却益」に課税される?
株式の売却益に課税されないシンガポールの居住者が、日本株を売却して売却益を得た場合、シンガポールでは課税されませんが、日本では課税されるのでしょうか?
【弁護士の回答】
原則として課税されません。
日本非居住者(シンガポール居住者)が日本に恒久的施設(PE)を持たずに日本法人の株式を譲渡する場合、原則としてその譲渡益は国内源泉所得に該当せず、日本では課税されません(所得税法161条1項3号、同法施行令281条)。
[例外]「不動産関連法人の株式譲渡」「事業譲渡類似の株式等の譲渡」は課税される
まず、「不動産関連法人の株式の譲渡」です。日本法人の資産のうち日本国内の不動産等が概ね50%以上を占める場合で、譲渡者等の保有割合が、上場株式なら5%、非上場株式なら2%を超えるとき、その株式の譲渡益は国内源泉所得とされますので、日本で課税されます。
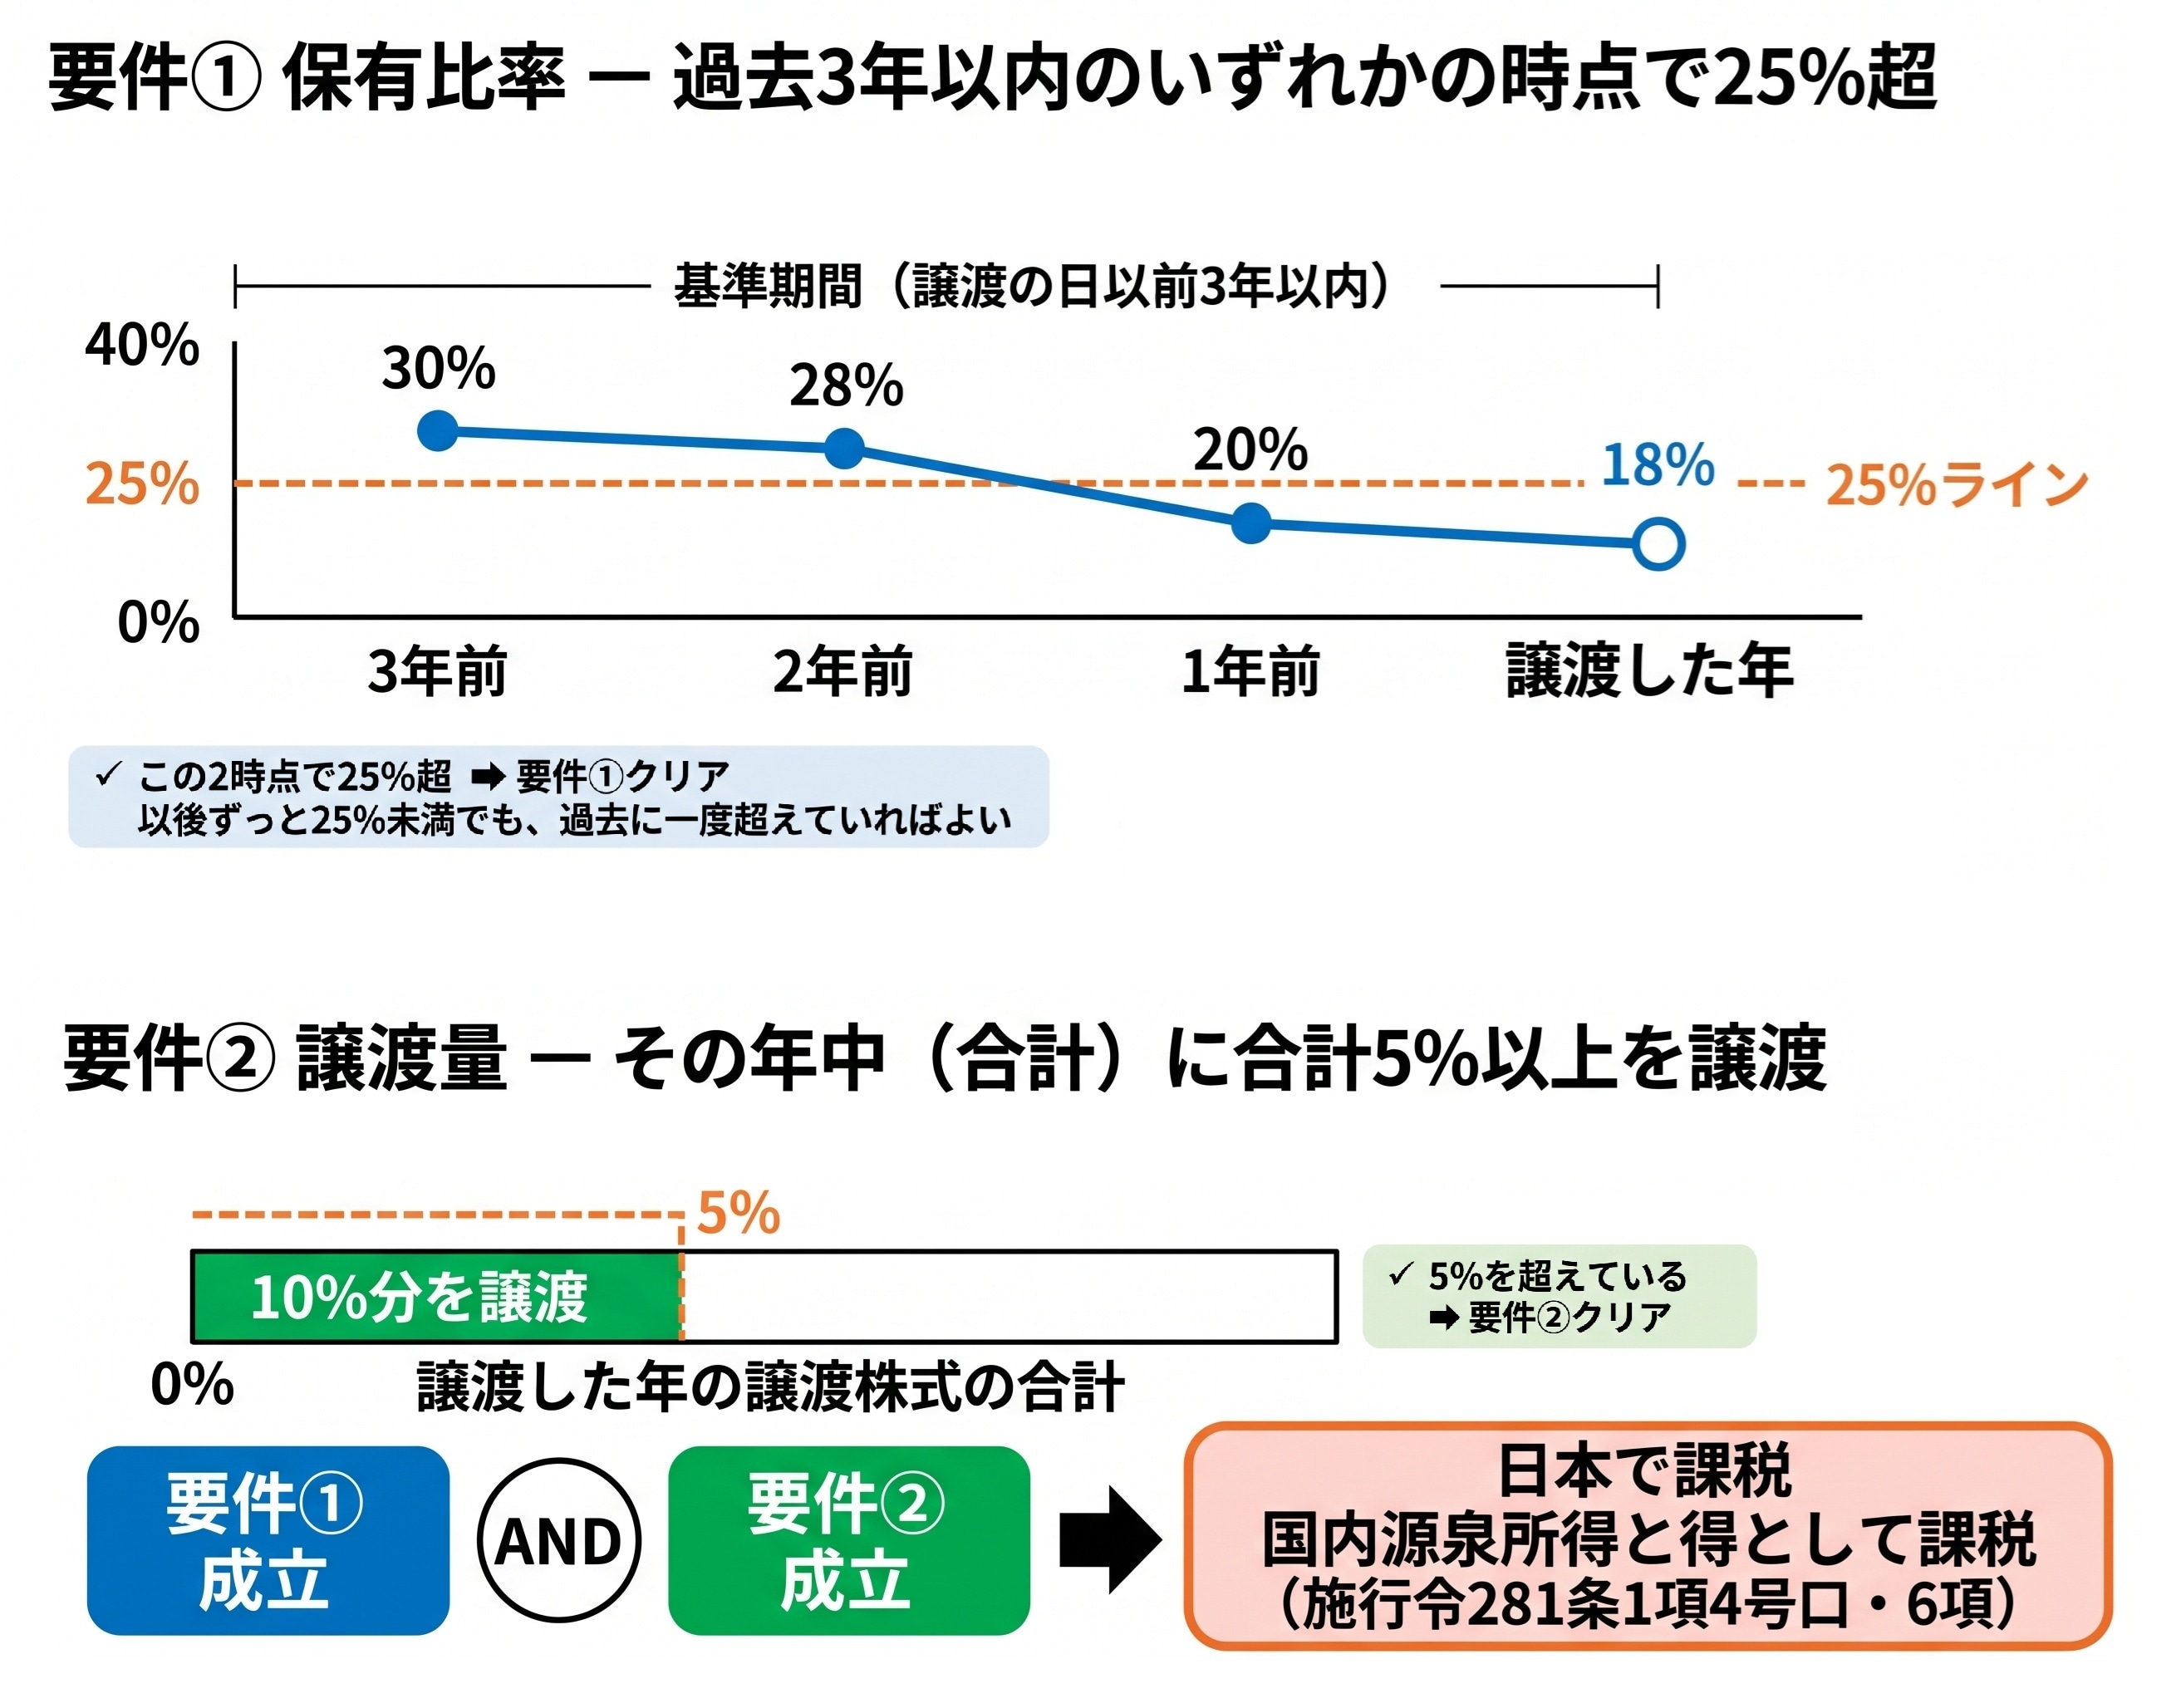
もう一つは「事業譲渡類似の株式等の譲渡」の場合です。譲渡をした日の属する年以前3年内のいずれかの時点で、その非居住者がその日本法人の発行済株式等の25%以上を保有していたことがあり、かつその年中に合計で5%以上を譲渡した場合がこれに当たり(施行令281条1項4号ロ・6項)、日本で課税されます。
★日本・シンガポール間の租税条約も、日本での課税を認めている
もうひとつ論点があります。日本とシンガポールの間の租税条約(日星租税条約)です。
同条約では、不動産を主要な資産とする法人の株式や、譲渡者が課税年度又は基準期間中に25%以上を保有し、かつ同期間中に5%以上を譲渡した場合について、不動産所在地国又は会社の居住地国である日本が課税可能とされています〈13条4項(a)(b)〉。
つまり、不動産関連法人の株式の譲渡の場合、事業譲渡類似の株式等の譲渡の場合、ともに、日本で課税されることになります。