検索


米中間選挙は上院下院に加えて州知事選および州議会でも民主圧勝のブルーウェーブ
米国で行われた中間選挙では、上院・下院、知事選、州議会で民主党が圧勝しました。データセンター建設やトランプ政権の移民政策に対する地域住民の反発に加え、政権発足以来の関税政策や原油高などを受けた生活費高騰への不満が有権者の投票行動に影響したとみられます。
選挙後は、共和党が推進してきたAIおよびデータセンター投資への支援が後退する一方、民主党が掲げるヘルスケア関連支出の拡大観測が強まっています。また、バンス副大統領が敗因としてイラン戦争に言及したことを受け、市場ではイランとの停戦が近いとの見方が広がり、足元では原油価格が急落しました。
また、株式市場でもデータセンター投資が鈍化するとの見方から半導体やAI関連株が急落し、米国株式市場が織り込むボラティリティ(VIX指数)は一時大きく上昇しました。一方、米国債券市場のボラティリティ(MOVE指数)は低下基調となっており、株式市場に比べて中間選挙後の債券市場の動きは小動きでした(図表1)。
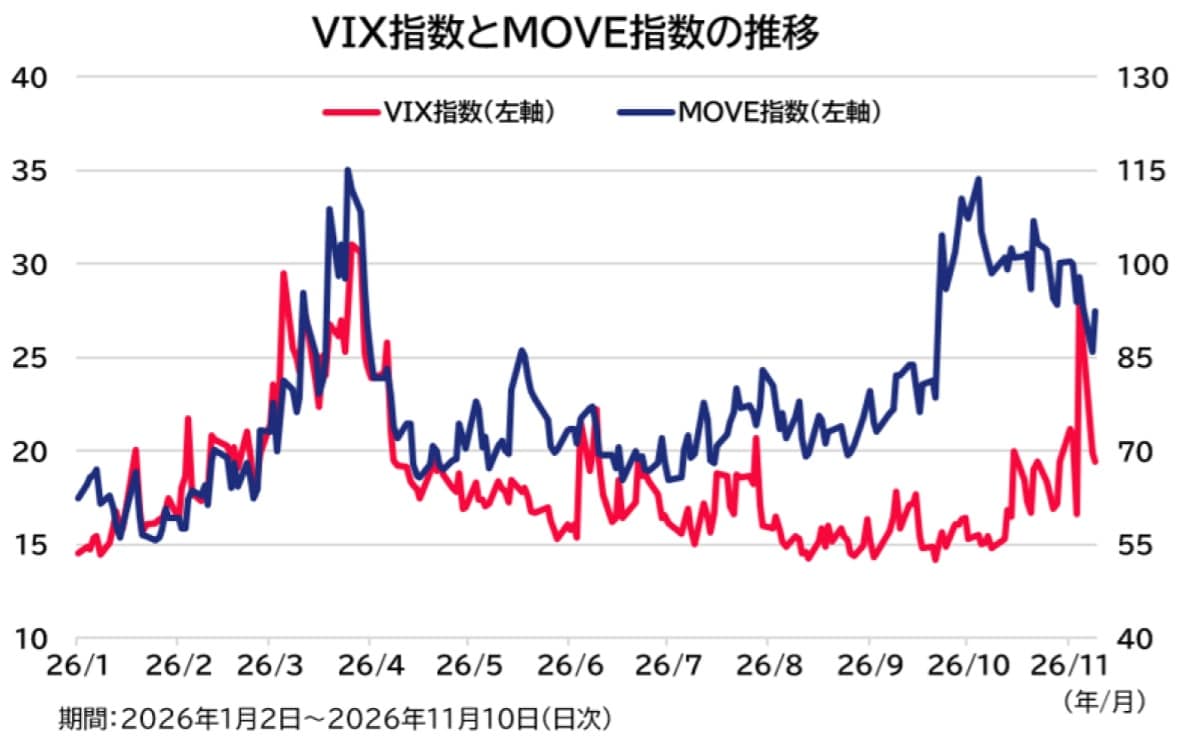
債券市場が小動きであった背景として、10月の金利低下局面で民主党勝利をある程度織り込んでいた可能性や、債券市場がデータセンター投資減速による景気への悪影響を深刻視していない可能性などが挙げられます。
中間選挙を経て、AIおよびデータセンター投資の環境が大きく変わる可能性が高まった点は事実ですが、規制の詳細とどのような時間軸で設定されるかについては来年の新体制下の議会で議論されるため、先行きは流動的な状況です。また、米国経済のファンダメンタルズが急に変化しているわけではなく、債券市場は不明確な規制動向よりも足元で確認できる経済活動の強さを前提に、一段の金利低下を否定していたと考えられます。
中間選挙前後の米経済指標は堅調そのもの。米国の強さが際立つ環境に
中間選挙前後に発表された米国の経済統計は総じて強く、特に雇用関連統計の再加速が目立ちました。賃金の伸びが加速しており、需要増が主導する形でインフレが高止まりするリスクが示唆されたと筆者は解釈しています。
ウォーシュ議長を始めとしたFRB(米連邦準備制度理事会)高官からも、経済全般の強さとインフレが高すぎることへの懸念を示す発言が相次いでおり、これを受けて債券市場は高インフレの抑制に向けてFRBが一段の利上げに動くことを織り込んでいます。
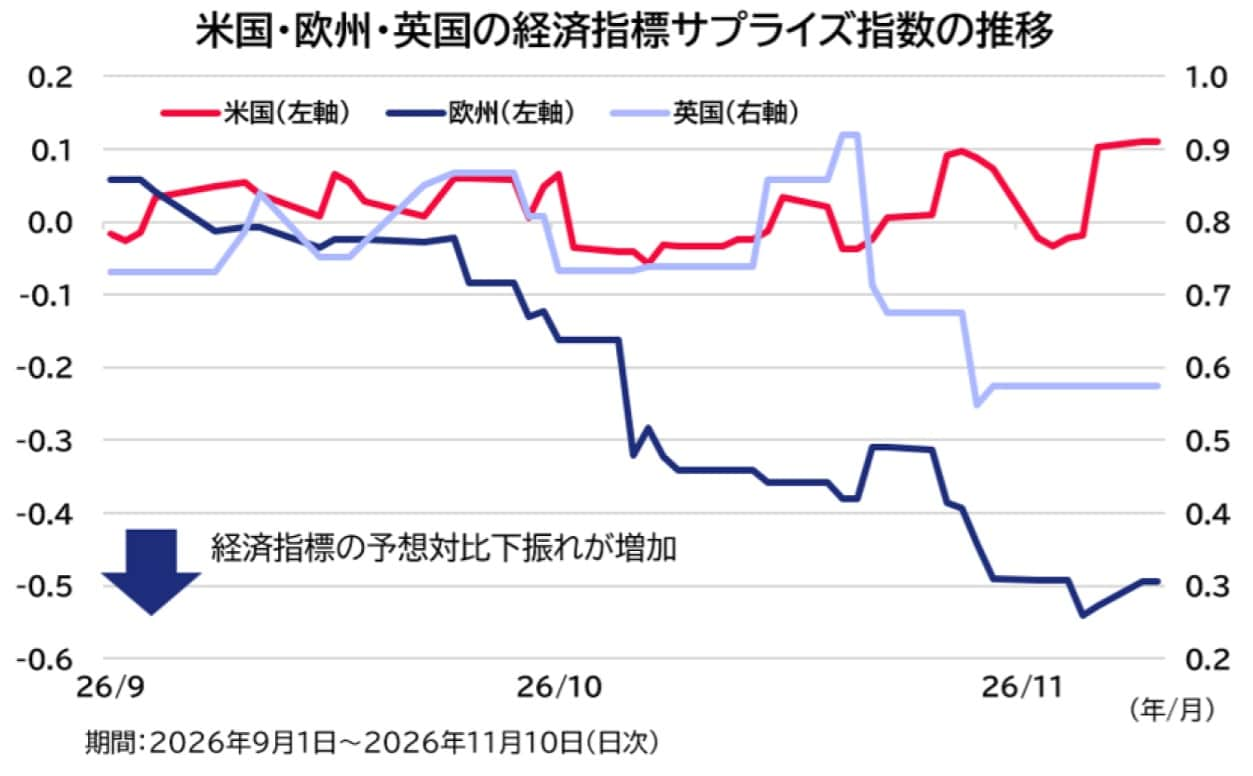
なお、夏場以降の経済指標の出方としては、米国で市場予想を上回るものが相次いでおり、主要先進国の中では、米国一強の環境です。
インフレと金融政策見通しの変化が当面の金利・為替市場のドライバーに
当面の金利・為替市場を動かす材料はインフレと金融政策見通しの変化とみており、そのきっかけとなるのは、中東情勢の改善に伴う原油安ではないかと筆者は考えています。
バンス副大統領の発言を受けて急速に停戦期待が強まったことで原油価格の先高観が薄れましたが、BOE(イングランド銀行)やECB(欧州中央銀行)など原油価格の高止まりを背景に利上げに動いた中央銀行に関しては先行きの利上げ期待の剥落が想定されます。
一方で米国では経済の強さとインフレの加速を受けてFRBは利上げを続ける方針を示しており、原油価格の下落が続いても利上げ期待が残りやすいと考えられます。
米国経済の強さやFRB高官の発言を受けて、足元では既に米金利の上昇とドル高が発生していますが、原油価格の先高観後退とともに他の先進国中銀の利上げ期待が剥落するのであれば、米国の金融政策は相対的に非常にタカ派的になると考えられ、一段の金利上昇とドル高が起きやすい環境になると見込みます。
須賀田 進成
アセットマネジメントOne株式会社
債券運用部 ファンドマネジャー