検索

誰も手出しできない「塩漬け資産」…共有名義が抱えるリスク
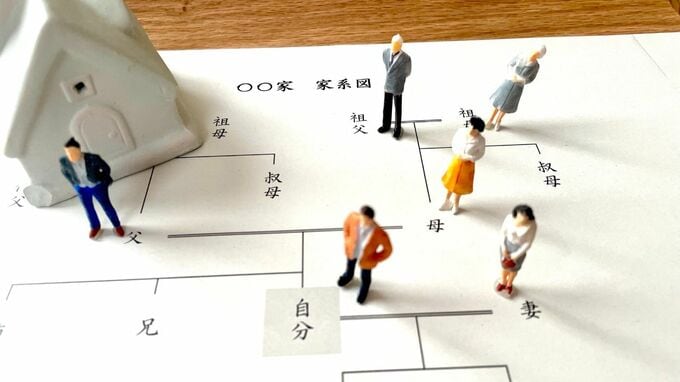
都内在住の50代会社員Aさんは、数年前に他界した父親の実家を、弟および妹の計3名で法定相続分(各3分の1)に従って共有相続しました。空き家の管理負担が重くなり市場への売却を提案したものの、次男が「親の家に愛着がある」と頑なに拒絶し、協議は完全にストップしてしまいます。活用方針すら定まらないまま、代表相続人であるAさんのもとには、毎年のように固定資産税の納税通知書が届き続けています。
Aさんの事例は、全国の相続現場で日常的に起きている典型的な問題です。民法第251条において、共有物「全体」の処分や変更を行うには共有者全員の同意が必要と定められています。たとえ過半数の持分権者が売却を望んでいても、たった1人の反対があれば不動産全体の処分は成立しません。
また、賃貸等の管理行為(民法第252条)についても各共有者の持分の価格の過半数で決定するため、意見が対立すれば賃貸物件として運用することすら難しくなります。
さらに深刻なのが、世代交代に伴う「数次相続」です。共有者の1人が死亡すると、その持分は配偶者や子へ細かく引き継がれます。相続登記がされないまま代替わりが繰り返された結果、権利者が増え、所在把握に膨大な時間を要する「所有者不明土地」は社会問題となっています。当初は兄弟間の問題であっても、代替わりによって甥や姪、面識のない親族まで広がれば、全員の合意形成は事実上不可能です。
放置された共有不動産であっても、維持管理の負担は発生し続けます。
地方税法第10条の2の規定により、共有不動産の固定資産税は共有者全員が「連帯納税義務」を負います。自治体の実務上、納税通知書は代表者1人へ送付されることが多いため、代表者が立て替えて納付し、その後に他の共有者へ精算を求めるといった手間や精神的負担が代表者へ集中しがちです。
また、建物の老朽化による倒壊などで近隣に被害が生じた場合、その損害賠償責任も共有者各自に及ぶリスクがあります。
話し合いが平行線なら…「自分の持分」だけを売却する選択肢
親族間の話し合いが平行線をたどり、物件全体の売却が不可能になった場合でも、自己が保有する持分のみを売却する道は法的に開かれています。
民法第206条の所有権の原則に基づき、自己の「共有持分」は独立した財産権として自由に処分できます。不動産全体を売却する際とは異なり、他の共有者の承諾や同意書、印鑑証明書の提出などは一切不要です。自己の単独判断のみで第三者へ売却し、所有権移転登記を完了させることが法的に認められています。
公的な解決手段としては、裁判所に「共有物分割請求訴訟」を申し立てる道もあります。当事者間での協議が整わない場合に裁判所の判断を仰ぐ手続きですが、訴訟には一定の期間を要し、弁護士費用や鑑定費用の負担も生じます。
また、判決で競売(代金分割)が命じられた場合には、市場相場を下回る価格で落札されるリスクや、親族関係が決定的に悪化してしまう心理的代償も考慮しなければなりません。
一方、自己持分の単独売却であれば、裁判手続きを経ずに権利関係から離脱できます。ただし、持分のみを一般の不動産市場で売りに出しても、個人の買い手が付くことは通常見込めません。持分を取得しても物件全体を自由に使用・占有できるわけではなく、一般の購入希望者にとって購入する実益が乏しいためです。