検索

見えないコストが利回りを圧迫。修繕費高騰の深刻な実態
アパート経営において、修繕費の高騰が事業計画を根底から揺るがしています。
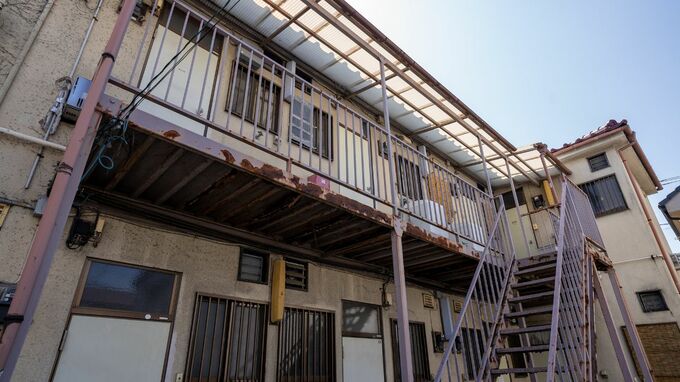
特に築年数が経過した物件では、外壁塗装や屋根の改修、給排水設備の更新といった大規模修繕が避けられません。なかでも給排水管の老朽化による漏水トラブルは、入居者の退去に直結する重大リスク。早急な対応が求められるものの、足場の仮設工事などを含めると、総額は数百万円から数千万円規模にのぼります。
当初見込んでいた修繕積立金ではまったく足りず、手出しの持ち出しを迫られる事態が全国で相次いでいます。
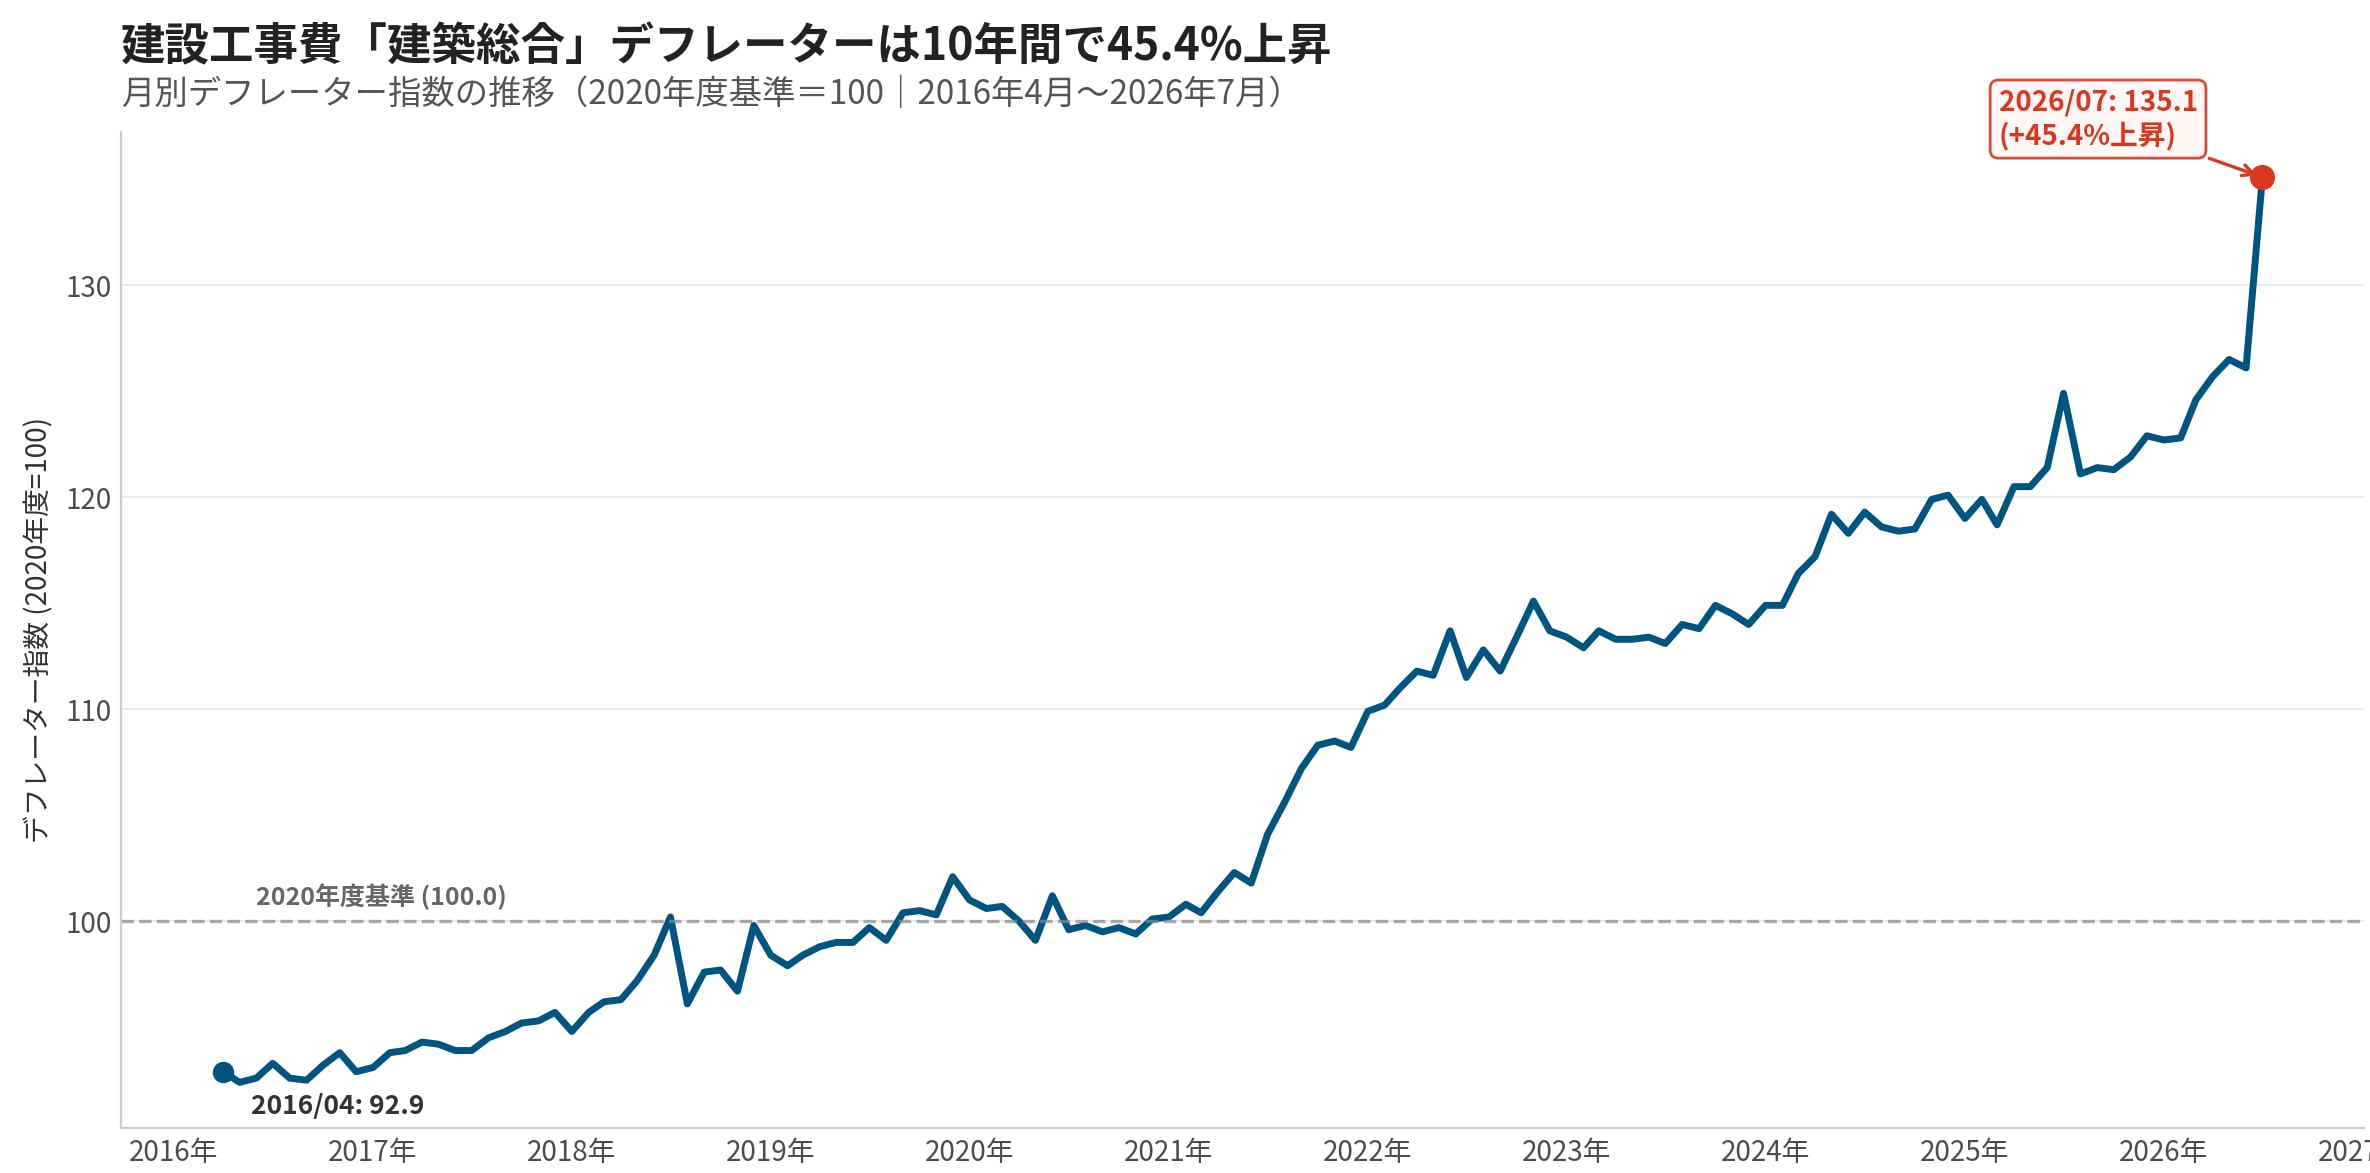
国土交通省『建設工事費デフレーター』によると、2020年度を100とした建築総合指数は、2026年7月には135.1に達しました。建築コストは直近5年間で約3割、10年間で4割強も跳ね上がっています。
高騰の主な要因は、原材料価格の上昇と深刻な人手不足に伴う人件費の増加。国土交通省が定める公共工事設計労務単価も連続で引き上げられており、現場の人件費負担は民間工事へ直接波及しています。物流コストの上昇も拍車をかけており、修繕費が短期的に下落する見込みは立っていません。
予定外の修繕費が発生すれば、キャッシュフローは一瞬で崩壊します。どれほど表面利回りが高く見えても、多額の追加支出が生じれば実際の利益は残りません。見落とされがちな維持管理コストが、オーナーの手元資金を確実に削り取っています。
借入での修繕は危険? 金利上昇局面における「売却」の判断
「修繕費が足りないなら、銀行から借り入れればいい」と考えるオーナーも少なくありません。しかし、現在の金融環境において新たな負債を背負い込むことは、経営リスクを致命的なレベルまで引き上げます。
日本銀行が金融緩和を見直し、利上げへ舵を切ったことで、不動産融資の金利にも強い上昇圧力がかかっています。かつてのような超低金利で資金を調達できる時代は終わりました。
変動金利で借り入れた場合、将来の返済額増加リスクを常に背負い続けることになります。数千万円単位の借入であれば、わずかな金利上昇でも年間の利息負担は数十万円単位で増加。修繕費の回収には通常10年以上を要しますが、その間にさらなる利上げや突発的な事故が起きれば、資金ショートに直結しかねません。
そもそも築古アパートは新築物件に比べて競争力が低く、家賃下落や空室リスクを常に抱えています。多額の費用をかけて大規模修繕を行ったからといって、家賃を大幅に引き上げられる保証はありません。
収益性が落ちていく老朽化物件に対し、金利上昇リスクを冒してまで追加投資を敢行することは、投資判断として極めて危険です。
だからこそ、物件を「売却」する決断が重要になります。「これまで長く持ってきたから」という愛着を捨て、数字に基づいて損切りを行う視点が欠かせません。将来の修繕リスクと金利負担を回避するためにも、早い段階での手放しこそが現実的な資産防衛策となります。