検索


●日経平均は、中間選挙前3カ月は軟調に推移し、選挙後3カ月で持ち直す平均的な傾向がある。
●S&P500指数のアノマリーとの比較では、異なる傾向がいくつかみられるが、共通の傾向もみられる。
●アノマリーはあくまで参考程度だが選挙後の株高という日米共通の傾向を今回確認するのも一案。
日経平均は、中間選挙前3カ月は軟調に推移し、選挙後3カ月で持ち直す平均的な傾向がある
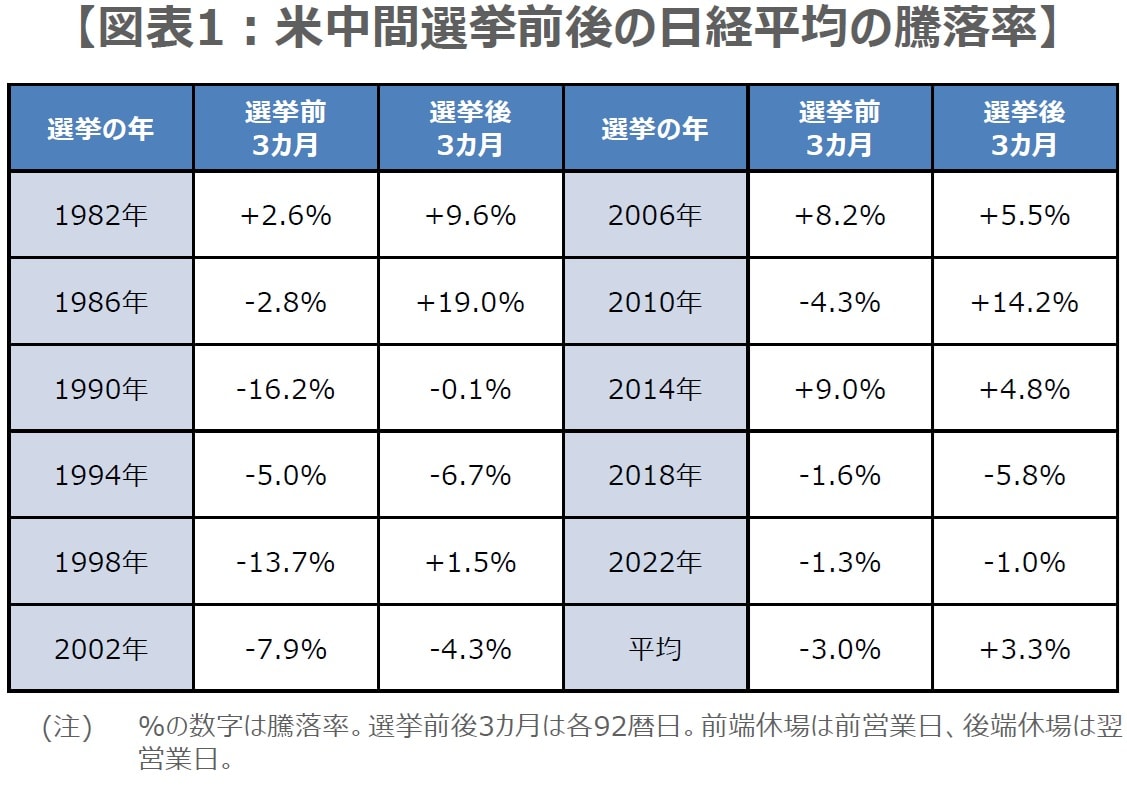
10月5日付レポートでは、米中間選挙と米国株のアノマリー(理論的には説明のつかない経験則)を検証しましたが、今回は日本株で検証を行います。中間選挙は前回と同様、1982年から2022年までの11回を対象とし、日本株は日経平均株価を用います。具体的な手法も同じく、中間選挙3カ月前の日経平均の値を100として、「中間選挙前の3カ月」と「中間選挙後の3カ月」で推移の変化を確認します。
結果は図表1の通りで、選挙前3カ月の平均騰落率は-3.0%となり、過去11回のうち上昇は3回、上昇確率は27.3%にとどまりました。一方、選挙後3カ月の平均騰落率は+3.3%で、過去11回のうち6回上昇、上昇確率は54.5%となりました。つまり、日経平均は過去11回の中間選挙において、選挙前3カ月は軟調に推移するものの、選挙後3カ月で持ち直す平均的な傾向がうかがえます。
S&P500指数のアノマリーとの比較では、異なる傾向がいくつかみられるが、共通の傾向もみられる
過去11回の平均的な日経平均の推移を示したものが図表2です。改めて選挙前3カ月の期間に注目すると、日経平均の軟調推移は選挙の26日前までで、その後は選挙日に向けて持ち直しており、この持ち直しの動きは、選挙後3カ月の期間でも、おおむね継続されています。また、図表2では、今年の日経平均の推移(8月3日から10月5日まで)も示していますが、過去平均を大きく上回っていることが分かります。
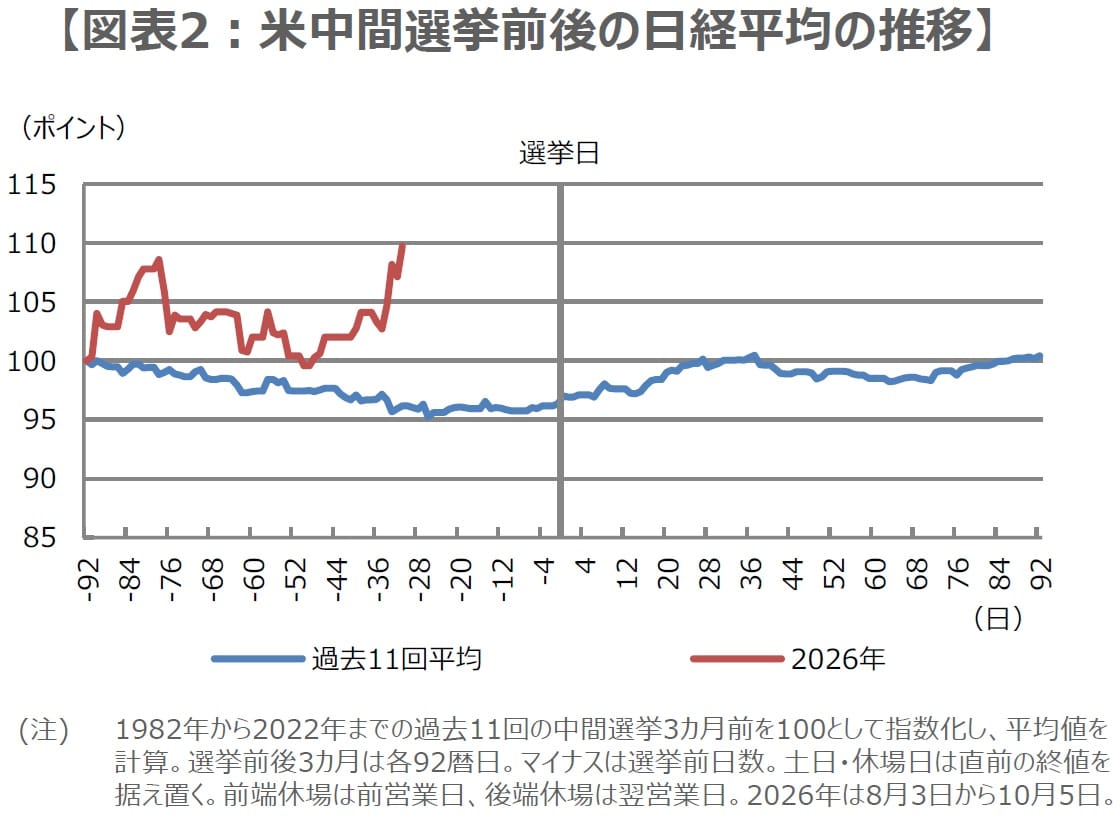
なお、S&P500種株価指数は選挙前3カ月で底堅く推移し(平均騰落率+3.8%)、選挙後3カ月でより大きく上昇(同+5.9%)する傾向があり、日経平均とは異なります。ただ、両指数とも、選挙の約1カ月前までは軟調推移が続くものの、選挙日に向けて持ち直し、上昇基調が選挙後3カ月継続する傾向は共通しています。一方、今年は、選挙前3カ月から直近までの株価騰落率が過去平均を上回る度合いは、日経平均の方がかなり大きい状況です。
アノマリーはあくまで参考程度だが選挙後の株高という日米共通の傾向を今回確認するのも一案
次に、日本株と米国株で中間選挙のアノマリーがやや異なる理由について、以下、考察します。そもそも中間選挙は米国のイベントであり、その影響はやはり米国株により強く表れると推測されます。そして、日本株は当然ながら日本経済の影響を大きく受け、1990年代のバブル崩壊後、失われた30年を経験しています。そのため、過去11回の中間選挙前後3カ月における日経平均の平均騰落率が、S&P500指数を下回っても、違和感はありません。
また、前述の通り、今年の日経平均は過去平均を大きく上回って推移しています。この背景には、ここ数年の日本における物価の上昇や賃金の上昇、日本企業の資本効率改善、直近の人工知能(AI)・半導体関連株の買い戻しなどがあり、これらが過去平均との乖離要因と思われます。アノマリーはあくまで参考程度ですが、政局の不透明感が選挙後に一段と解消され、株価の上昇基調が続くという日米共通の傾向を、今回確認するのも一案と考えます。
※当レポートの閲覧にあたっては【ご注意】をご参照ください(見当たらない場合は関連記事『米中間選挙と日本株のアノマリー【三井住友DSアセットマネジメント・チーフマーケットストラテジスト】』を参照)。
市川 雅浩
三井住友DSアセットマネジメント株式会社
チーフマーケットストラテジスト
【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産投資】10月24日(土)オンライン開催
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説