検索

築50年以上のアパートを5,500万円で売却
最初に売却したのは、築50年以上が経過していた居宅兼店舗のアパートです。約5,500万円で売却し、諸経費や譲渡所得税などを差し引いた約4,200万円を確保しました。このうち約770万円は自宅のリフォーム費用に充て、残りを今後の生活や相続に備えた現金として残しました。
土地や建物という形で財産を持っているだけでは、急にまとまった資金が必要になったときに使うことができません。老朽化した不動産の一部を現金化することで、Yさん夫妻が今後必要となる生活資金だけでなく、将来の納税資金も確保しやすくなりました。
アパート2棟を売却し、都内の区分マンションへ組み替え
次に、修繕リスクが高まっていた別のアパート2棟も売却しました。売却後の手残りは合計で約8,600万円です。
この資金を使い、都内の駅から徒歩圏内にある築浅の収益用区分マンション2室を購入しました。1室は約4,000万円、もう1室は約3,800万円で、購入総額は諸費用を含めて約7,800万円です。
新たな借入はしていません。また、売却による手残り約8,600万円と購入額約7,800万円の差額となる約800万円は、現金として残すことができました。
こうして、築年数が経過し、今後大きな修繕費がかかる可能性のあったアパートを、比較的新しく、分けやすい区分マンションへと組み替えたのです。
「節税」だけではなく、3人の娘が分けやすい財産へ
今回、資産を組み替えた理由は、収益性や相続税対策だけではありません。
Yさんには3人の娘がいます。たとえば、大きなアパート1棟を3人で相続すれば共有になります。売却するにも、大規模修繕をするにも、原則として共有者同士の調整が必要です。一方、区分マンションであれば、1室ごとに所有者を分けることができます。
相続では、財産の総額だけをそろえればいいとは限りません。誰がどの財産を取得するのか、その後も管理しやすいのかまで考えておく必要があります。
そこでYさんの場合は、一次相続と、その後に妻が亡くなった際の二次相続まで見据えて、財産の分け方を考えました。
まずは妻の生活を守り、その後3人の娘へ
Yさんが先に亡くなった場合は、まず妻の生活基盤を確保することを優先します。
自宅や駐車場、既存のアパート、都内の区分マンションなどを妻が取得することを想定し、配偶者の税額軽減を活用した場合の相続税も試算しました。
配偶者の税額軽減では、配偶者が実際に取得した遺産について、「1億6,000万円」または「法定相続分相当額」のいずれか多い金額まで、配偶者に相続税がかからない仕組みがあります。
今回の試算では、この制度などを利用することで、一次相続時の妻の相続税負担を抑える設計としました。
さらに、妻が亡くなったあとの二次相続では、3人の娘へ財産を分けやすくしておきます。
具体的には、長女には自宅と駐車場、次女には既存の収益アパート、三女には都内の区分マンション2室と金融資産というように、不動産の価値などを確認しながら、現金も使って調整する方法を検討しました。
大切なのは、「不動産を3人で共有させない」ことです。それぞれが単独で所有できる資産を用意しておけば、相続後に売却や管理について姉妹で毎回話し合う必要も少なくなります。
手元の現金は450万円から4,680万円へ
資産の組み替えによって、Yさんの財産構成は大きく変わりました。
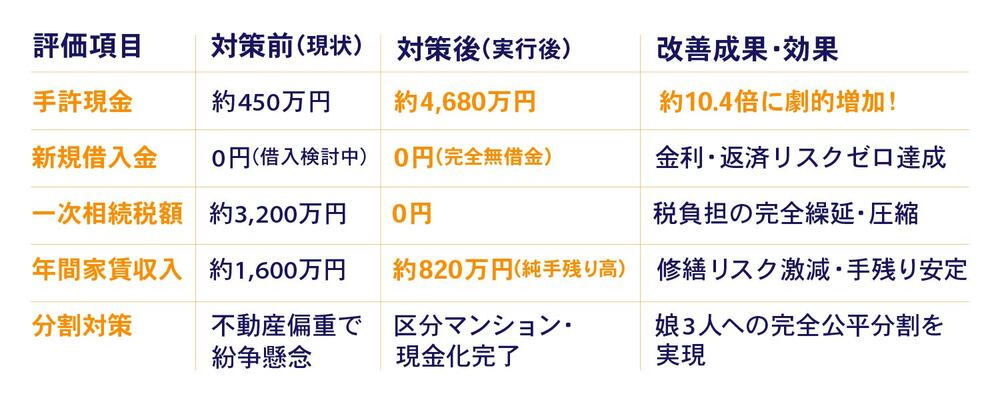
特に大きく変化したのが、手元の現金です。対策前は約450万円でしたが、不動産の売却と組み替えを進めた結果、約4,680万円を確保できる見込みとなりました。約10.4倍です。しかも、新たな借入はしていません。
一方、年間の家賃収入は約1,600万円から約820万円へ減少する試算となりました。ここだけを見ると収入が大きく減ったように思えるかもしれません。しかし、築年数の古いアパートは、今後まとまった修繕費が必要になったり、空室率が上がったりする可能性があります。
そのため、家賃収入の額だけでなく、修繕費や将来の維持管理費、借入返済などを含めて、手元にどれだけ残るのかを見ることも重要です。
「土地を残すこと」が家族のためになるとは限らない
相続対策というと、「できるだけ土地を売らずに残したい」と考える方も少なくありません。先祖から受け継いだ土地であれば、なおさらでしょう。
しかし、土地を残すために多額の借入をしてアパートを建て替えれば、その借入も次の世代へ引き継がれることになります。
また、築年数の古い不動産をそのまま残せば、子どもたちは相続した直後から、修繕や入居者対応、建て替えなどの問題に直面するかもしれません。
今回のYさんも、土地をすべて残すことにはこだわりませんでした。老朽化した不動産の一部を売却し、現金と比較的新しい区分マンションへ組み替える。
その結果、今後の生活や納税に使える現金を確保しながら、3人の娘へ分けやすい財産にすることができました。
相続対策では、相続税を減らすことだけを目的にするのではなく、「残された家族がその財産を無理なく引き継げるか」という視点も欠かせません。
土地を残すことが目的なのか。それとも、家族の暮らしやすさや財産の価値を残すことが目的なのか。資産の内容を定期的に見直し、必要であれば不動産を売却したり組み替えたりして、次の世代が引き継ぎやすい形にしておくことも相続対策の1つです。
曽根 惠子
公認不動産コンサルティングマスター
相続対策専門士
相続実務士®
株式会社夢相続 代表取締役
「相続対策専門士」は問題解決の窓口となり、弁護士、税理士の業務につなげていく役割であり、業法に抵触する職務を担当することはありません。