検索
40代で購入した憧れのタワマン
地方都市に住む田中浩二さん(67歳)は、妻の恵美さん(仮名/65歳)と二人で暮らしています。
浩二さんは大手企業の関連会社に勤務し、65歳まで働いていました。現在は夫婦ともに仕事を引退し、受け取っている公的年金は合わせて月24万円ほど。退職時点では、退職金を含めて3,000万円ほどの金融資産を保有していました。
そんな田中さん夫婦が暮らしているのは、駅前に建つ30階建てのタワーマンションです。購入したのは2007年のこと。当時40代だった田中さん夫婦は、新聞広告に掲載されていたマンションの完成予想図を見て一目惚れしたそうです。
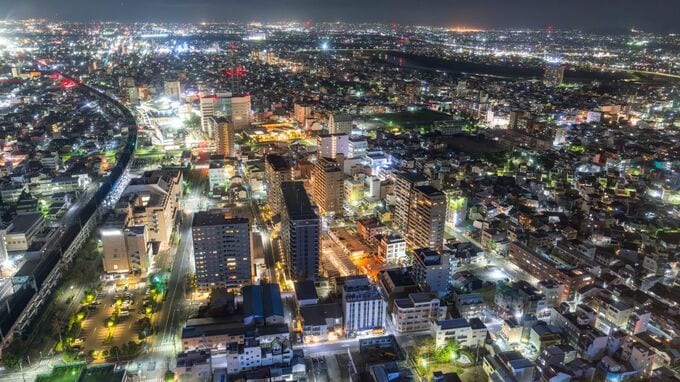
駅まで徒歩数分。スーパーや病院も近く、車を使わなくても生活できます。そしてなにより魅力的だったのが、高層階から眺める街の景色でした。
「老後まで住むなら、こういうところがいいな」
子どもたちが大学進学のため県外へ出ていたことも後押しとなり、それまで住んでいた郊外の一戸建てを売却。売却益を頭金に充て、住宅ローンを組んで購入しました。
浩二さんには安定した収入があり、住宅ローンも75歳完済予定で返済を進めていきます。その間に周辺のマンション価格は上昇し、購入時よりも高い価格で売り出されている部屋も出てきました。
「いいときに買ったな」
少し前まで、浩二さんはそう思っていました。住宅ローンの完済も見えはじめ、子どもたちも独立。手元には十分な退職金。あとは夫婦で年金を受け取りながらゆっくり暮らしていこう……。そんな老後を想像していたのです。
ところが、仕事を辞めると、思い描いていた生活とは少し違っていました。
ローンが終わっても毎月引かれていく住居費
マンションを購入した当初、田中さん夫婦が支払っていた管理費と修繕積立金は、合わせて月3万円程度でした。住宅ローンを返済していた現役時代は、「まあ、このくらいは仕方ないだろう」とそれほど気にしていなかったといいます。
しかし、築年数が経つにつれて修繕積立金は少しずつ引き上げられていきました。管理費についても、設備の維持管理コストや人件費の高騰などの影響から値上げされ、現在では修繕積立金と合わせて月6万円近くになっています。
これに加えて固定資産税なども掛かります。現役時代には毎月給与が入ってきていたため、それほど意識していなかった支出でした。
現在の浩二さんは、もともと働いていた会社の倉庫でアルバイトをしており、収入は月に8万円ほど、夫婦の年金収入と合計すると月24万円ほどです。ここから管理費と修繕積立金の約6万円が引き落とされ、さらに75歳完済予定である住宅ローンの返済が月7万円、あと8年続きます。住居費だけで毎月13万円が消えていく計算となり、バイトの収入を加えても日々の生活費を含めると家計は赤字です。
そんな折、マンションの管理組合から資料が届きました。今後予定されている大規模修繕に備え、修繕積立金について再び見直しを検討するという内容でした。
「また上がるのか……?」
資料を見ながら田中さんはため息をつきます。妻の恵美さんも不安を隠せない様子でいいました。
「住宅ローンは8年で終わるけど、これからもまだ増えるのかな……」
「3,000万円の老後資金があるとはいえ、毎月年金から大きく持ち出しになり、維持費だけで資産がどんどん削られていくのか……」
住宅ローンを払い終わったあとも、実に年金収入の4分の1がマンションの維持管理費として必要になる状況。窓の外には、20年前に憧れた街の景色が広がっています。それを眺めながら田中さんは、「猛烈に後悔してるよ。こんなことになるなら買わなきゃよかったな……」と零しました。