検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
企業型の活用で、70歳時点で「3000万円」の差に
商品は全世界株式に投資を行うファンドをチョイスされ、長期的な年間リターンの想定を6.1%として、効果を確認してみましょう。
結果としては、40歳から月5万円の積立投資を65歳まで行うと、70歳時点で3000万円の差が生じてくるほどの効果が得られることになります。これを70歳時点で全部解約して取り崩しながら老後生活を送るとすると、図表3のように100歳時点で3500万円くらいの資産が残ります。
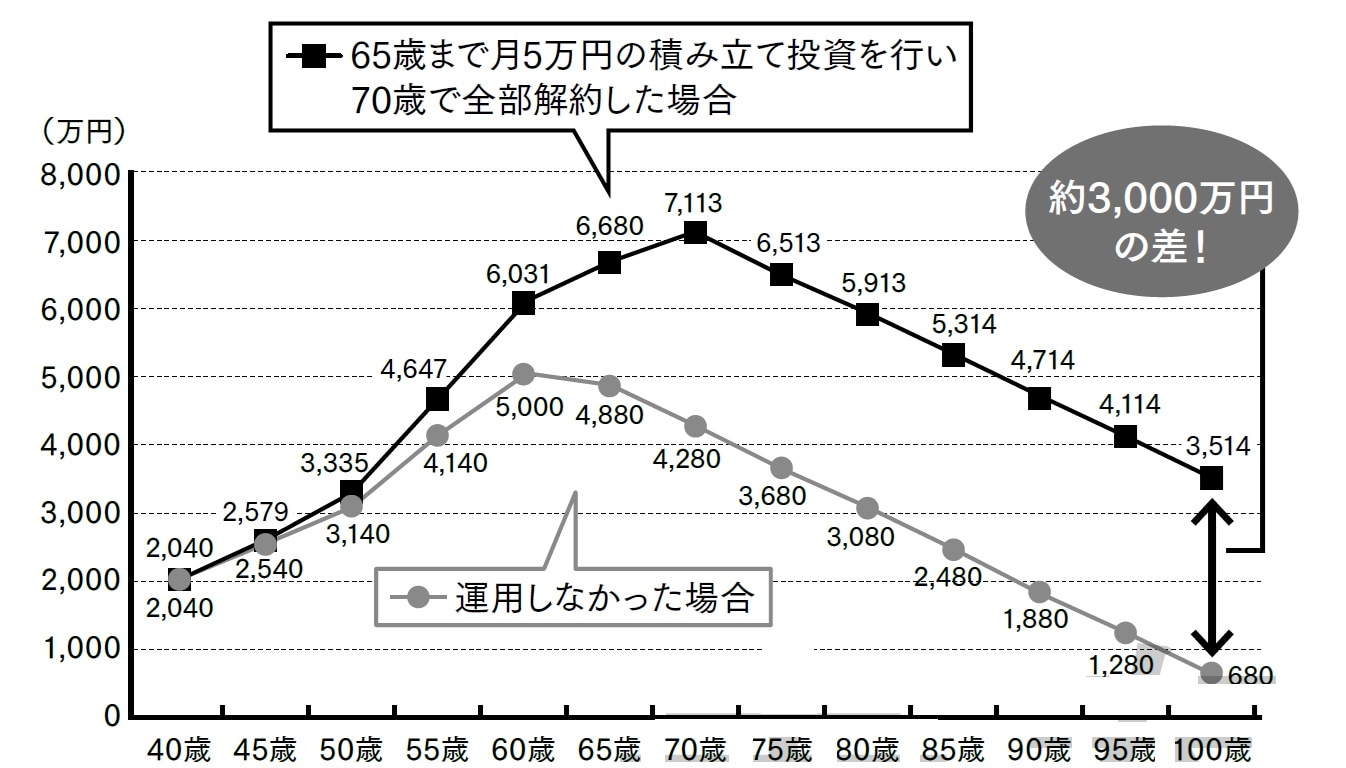
しかし、この方が想定している支出イベントのほかに、物価の上昇に備えたい、趣味や旅行にも十分にお金を使える環境を作りたい、と考えると、積立投資で築かれた資産の寿命を延ばすために70歳時点から4000万円を投資信託で運用をしていこうという考えに至りました。
年間での目標リターン2%で運用した場合、資産は大きく増えはしませんが、減ることはなくなっていきます。
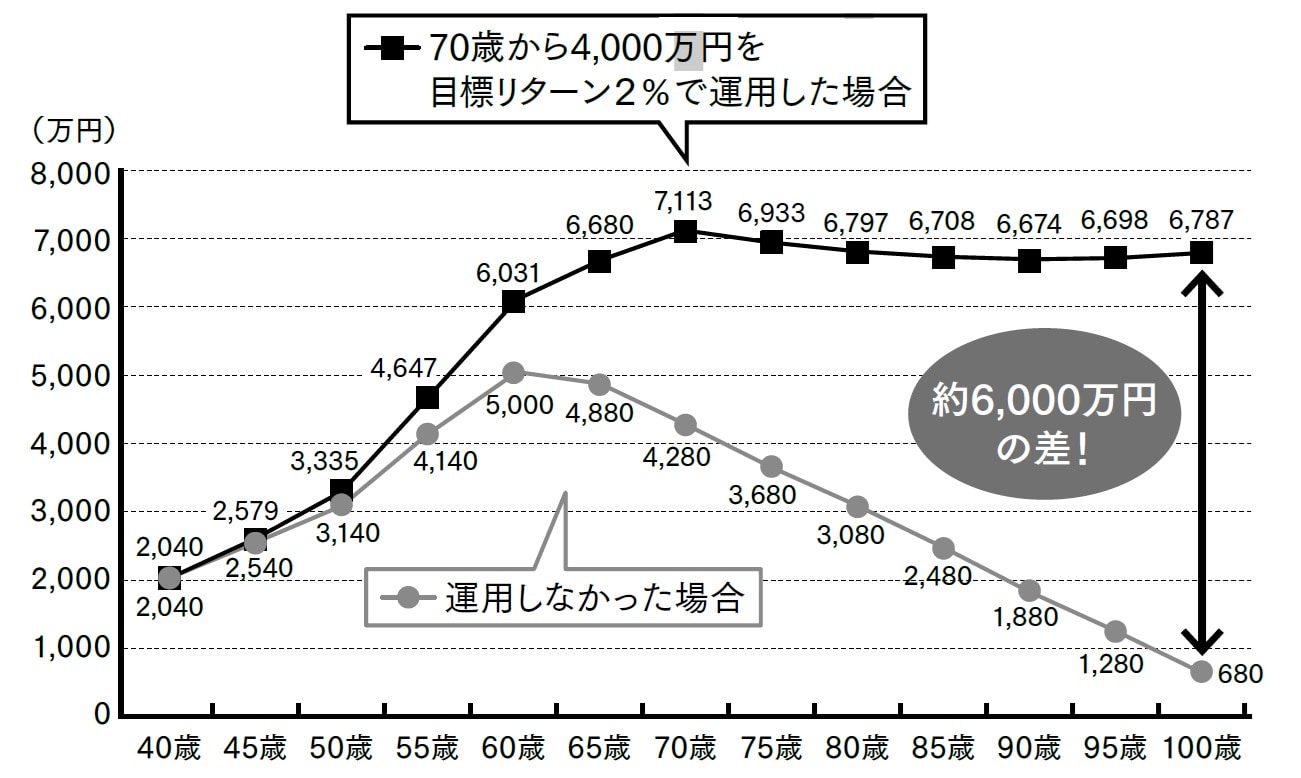
このような資産の推移なら安心できるという方は、「2%」が適切な運用目標だと言えます。あくまでも10%やそれ以上の運用リターンは不要であり、欲張りすぎなのです。このようなプロセスがプランニングです。
岩崎 陽介
株式会社Financial DC Japan
代表取締役社長
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】