検索


ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
アメリカの確定拠出年金「401k」で億万長者が増えたワケ
アメリカでは、企業年金の中心は確定拠出年金です。アメリカは早くから確定拠出年金(いわゆる「401kプラン」)を活用し、その結果として、国民の金融資産を大きく増やすことに成功しています。
アメリカは日本のように公的な年金制度が充実していないため、私的年金を整備する必要性が日本よりも高かったという事情もあり、「確定拠出年金で老後の資産形成を行う」ということが日本よりも早い段階で取り組まれていました。
私も勝手なイメージで、アメリカ人は、もともと金融リテラシー(お金の知識や判断力)が高い国民性なんだ、と思っていたのですが、実はそんなこともないそうです。
国民1人1人が自ら勉強をして金融リテラシーを高めて、それによって金融資産を増やしていった、というよりは、確定拠出年金などの制度を整備して、半ば自動的に資産形成ができるような仕組みを整えていったからこそ、多くの人が老後の資産形成に成功しているという事実があります。
月々の給料の中から何%、と決めたものを確定拠出年金に入れて、さらにはそのお金を基本的には投資商品に振り分けるようにしていきました。
安全か成長か…“デフォルト”から異なる日米の投資観
日本ではデフォルト商品(基本設定商品)が、定期預金や保険商品などの元本確保型商品であることが多いのですが、アメリカでは、それがバランス型ファンドやターゲットイヤー型ファンドなどの、いわゆる運用商品であることが多いそうです。
今までの歴史の中では、きちんと運用商品に配分したほうがお金は増えてきたので、結果的に日本よりもアメリカのほうが国民の金融資産が増えたのです。
アメリカにおける投資信託の販売チャネルを見てみると、驚くことに、確定拠出年金経由での投資信託の購入率が非常に高いのです(図表参照)。
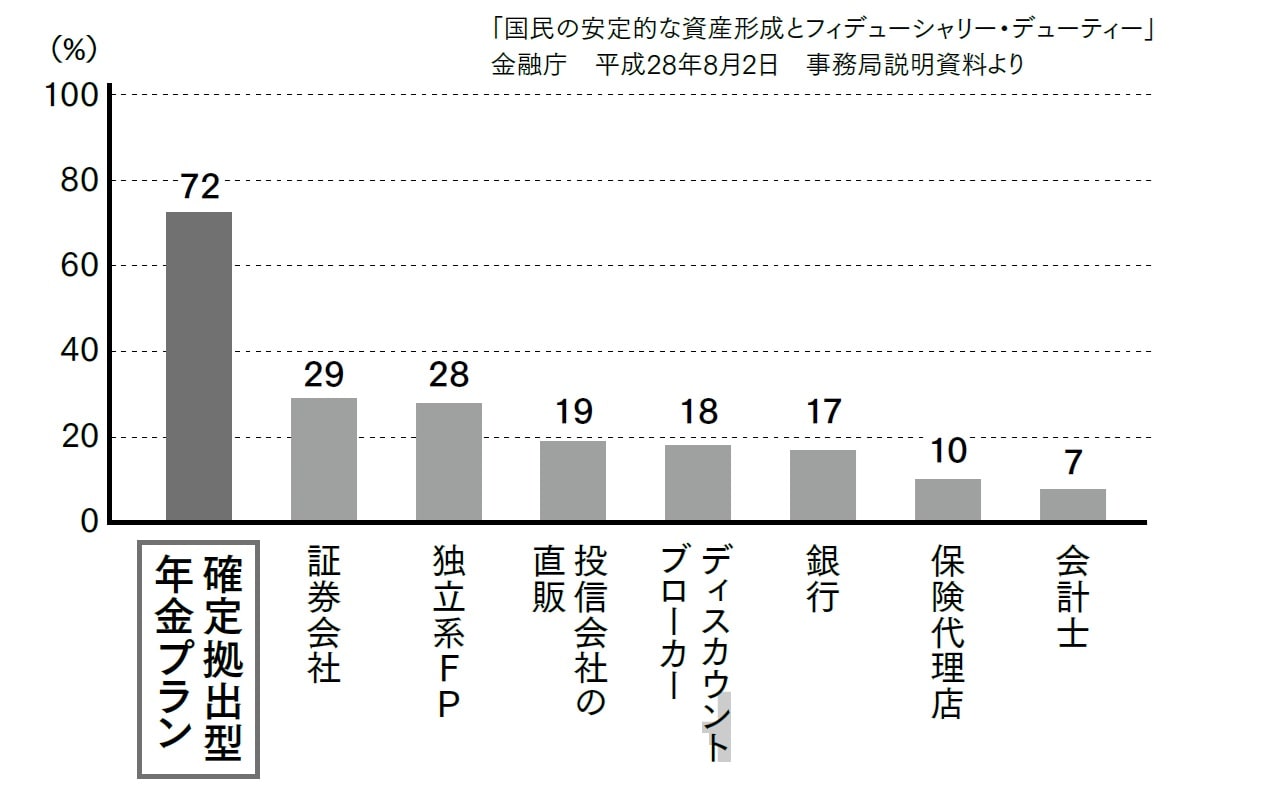
このことからも、確定拠出年金がアメリカ人の金融資産に与えた影響が大きいということがわかるでしょう。
岩崎 陽介
株式会社Financial DC Japan
代表取締役社長
【注目のセミナー情報】
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【税金対策】11月28日(土)
「太陽光投資は終わった」は本当か?
市場変化から読み解く「2027年版・太陽光投資の4つのメリット」
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】