検索

事務所や店舗を借りたときの「敷金」「保証金」の処理方法
◆解約時の返還金などにより「計上のしかた」が変わる
事務所や店舗を賃借した場合、毎月の賃料のほか、「敷金」「保証金」「礼金」「権利金」「仲介手数料」などを支払う必要があります。それぞれ処理のしかたが異なりますので、注意が必要です。
解約時に返還される保証金や敷金については契約書を確認しましょう。返還されない権利金・礼金などの金額がある場合にはそれを区分して、繰延資産として処理しなければなりません。各項目の計上のしかたは次のとおりです。
①毎月の家賃や日割家賃……「地代家賃」として経費処理する。
②敷金・保証金といった解約時に返還されるもの……「敷金」「保証金」として資産計上する。
③礼金・権利金など契約時に払うお金で解約時に返還されないもの……繰延資産として資産計上し、固定資産台帳に登録する。更新料の支払いがある場合には「契約期間」、支払いがない場合には「5年」で償却していく。
④不動産業者に払った仲介手数料……「支払手数料」として経費処理する。
具体的には、図表3~4の入力例をご参照ください。
◆事務所や店舗を借りたときの処理のしかた
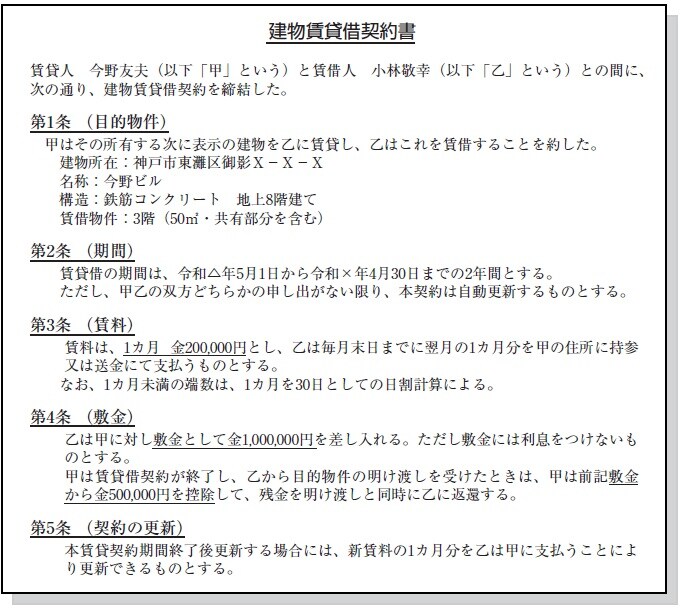
1 契約書を用意して、内容を確認
図表3の例では、
①5月(1カ月)分の家賃20万円
②敷金100万円
③敷金のうち解約時に返還されない50万円
④不動産業者への仲介手数料20万円
などの入力が必要となります。
2 預金出納帳、現金出納帳などに入力
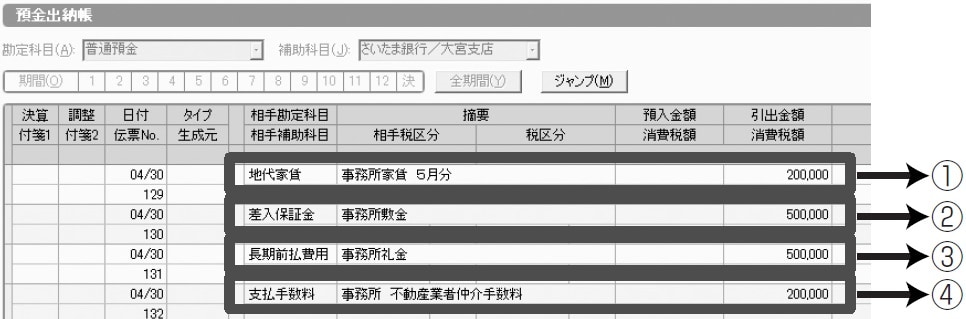
支払時に、図表4のように入力します。「長期前払費用」については、固定資産台帳にも登録しておきます。
小林 敬幸
税理士、ファイナンシャル・プランナー
【注目のセミナー情報】
【最新・法人決算対策】9月17日(木)オンライン開催
公認会計士が監修!
「短期償却」で手元キャッシュを大きく残す不動産活用
【物販事業】9月26日(土)オンライン開催
月額30万~50万円の利益を狙う!
オマカセ型「物販事業運用スキーム」とは?
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】