検索

独立準備期間にかかった「開業費」は経費にできるか?
◆開業費は経費にできる!
個人事業を開業するためには通常、その準備のため半年から1年程度の期間が必要です。その期間内に、開業のために支出した費用も当然経費にできます。
具体的には開業準備のためにかかった「講習会・書籍代などの研究費用」「講習会出席や打ち合わせ、備品の購入などに要した旅費交通費」「打ち合わせ時の飲食代」「事業で使う小物や文具といった消耗品」「開業前に賃借した事務所の開業時までの家賃や仲介手数料」「許認可事業の場合の、許認可を受けるために支払った手数料」などが開業費になりますので、忘れずに計上しましょう。
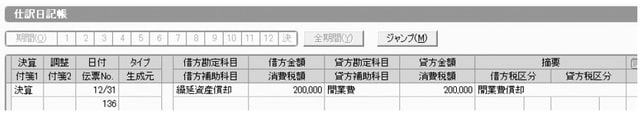
下記の図表4~5を参照しながら、仕訳日記帳に入力していってください。
●かかった費用はいったん開業日の日付で、「開業費」という繰延資産に計上する。
●決算時に開業費のうち任意の金額を、「繰延資産償却」という科目で経費に振り替える。
●10万円以上の固定資産や20万円以上の繰延資産になるものは、開業費ではなく通常と同じように「固定資産」「繰延資産」に計上する。
◆開業費はこうやって処理する
【例】
2月1日に開業。開業費が合計20万円(打ち合わせ代10万円、旅費交通費5万円、消耗品費など5万円)かかった場合
開業時の入力
仕訳日記帳に開業費として、それぞれの詳細を入力します。

年末の入力
年末の入力金額は、上限20万円の範囲内で自由に決めます。
小林 敬幸
税理士、ファイナンシャル・プランナー
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】