検索

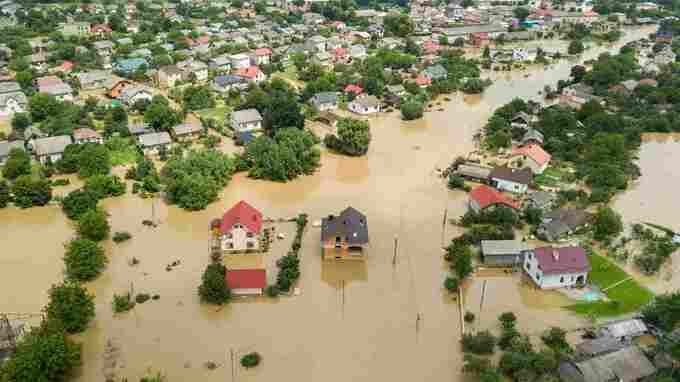
自宅周辺の「ハザードマップ」をチェックする
まず、自宅周辺について、国土交通省や市町村が公開している「ハザードマップ」を確認します。ハザードマップは「洪水」「土砂災害」「高潮」の被害のリスクがあるエリアが色付けされており、一目で確認することができます。
もし、自宅周辺がそれらの被害を受けるリスクのあるエリアになっていたら、火災保険に水災補償を付けておく必要があるということです。
ハザードマップは不定期に更新されるので、3ヵ月に1回程度チェックすることをおすすめします。以前はエリア外だったのに、いつの間にかエリア内に含まれてしまっているケースもありえます。
水災保険金の「支払い条件」をチェックする
火災保険に水災補償を付けたとしても、それだけでは不十分なケースがあります。ほとんどの火災保険の水災補償には「浸水条件」があるからです。浸水条件とは、以下の3つの条件のいずれかをみたすことをさします。
【浸水条件】
1. 床上浸水
2. 地盤面から45cm超の浸水
3. 再調達価格(新価)の30%以上の被害の発生
浸水条件がついていると、いわゆる「床下浸水」は基本的にカバーされません。たとえば、エアコンの室外機、エネファーム等の充電設備・発電設備・蓄電設備、エコキュート等の給湯設備、エレベーター等の昇降設備等は、床下に置くことが多いのですが、これらが風水害による被害を受けても、保険金でカバーしてもらえないということです。
そこで、近年、上記のような重要な機械設備に限って、浸水条件が付いていても、一定限度まで保険金が支払われる特約が設けられました。「特定設備水災補償特約」等の名前がついています(保険会社によって異なります)。もし、床下浸水による被害にも備えたいのであれば、この特約を付けることをおすすめします。
なお、2024年に個人向け火災保険の水災補償について、保険料の算定基準の見直しが予定されています。現行の水災補償の保険料は全国一律ですが、「市区町村ごと」に「5段階」に分けて算定される見通しです。算定基準の見直し結果は事前に公表されることになっています。したがって、見直しにより自分が居住する市区町村の保険料の値上げが想定されるならば、保険料の改定前に火災保険の見直しをおすすめします。
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【11月21日(土)0:00~11月23日(月)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【11月21日(土)0:00~11月23日(月)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術<第1回/基礎知識>
【11月24日(火)開催】
2027年1月から適用開始!「貸付用不動産」の評価改正
これからの不動産相続対策はどうなる?
【11月24日(火)開催】
プライベートアセット、ヘッジファンド、コモディティ…
世界の富裕層が「オルタナティブ投資」を活用する理由