検索

問題は「固定資産税」にとどまらない…
宗教法人名義の預金は、源泉所得税も非課税扱いです。低金利時代、庶民の預金には少ない利息に対して、否応なしに20.315%の源泉所得税が天引きされますが、宗教法人の預金の利息には源泉所得税がかかりません。
ネットオークションなどには、宗教法人の売買とも思えるような出品がたくさんあります。税制上の優遇措置を受けている以上、それが悪用されないよう対策を求める声が出るのは当然のことです。
また、宗教法人が結婚式場や墓地の開発、病院経営、レストラン経営などさまざまな分野に進出していますが、優遇税制によって、一般企業との競争で優位にたてます。
優位な立場を利用して事業を展開し、税制の優遇を受けている宗教法人の実態が、休眠法人を買い取っただけの偽りの宗教団体だったなら、いったい何のための優遇税制なのでしょうか?
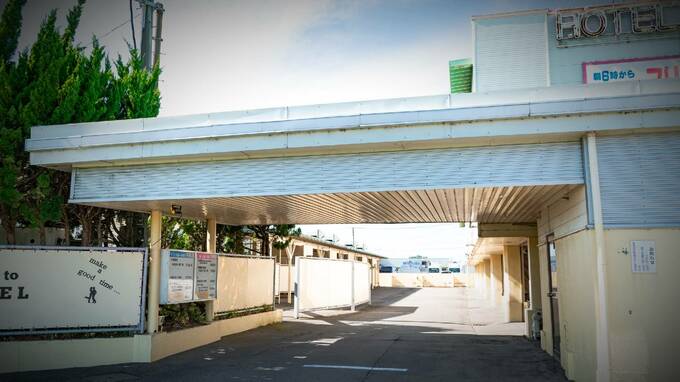
しかし、「ラブホテル事件」から、宗教団体の目的、宗教活動、公益法人とは何なのかが、改めて問われているような気がします。
ラブホテルに立っていた観音様は、脱税対策のために建立されたのでしょうか? せめて、ラブホテルにあった「世界の恵まれない子供たちに手を差し伸べ、少しでも多くの幼い命を救うために」の看板に偽りがなく、記載どおりに寄附が行われていたことを願わずにはいられないのは、私だけでしょうか?
上田 二郎
僧侶/税理士
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月24日(土)-25日(日)開催】
意外と多い!「外野」が出てくる、「遺言」があっても揉める
“思い通りの相続”を実現したい人は知っておくべき
紛争事例から学ぶ、原因と事前対策
【10月24日(土)-25日(日)開催】
税務調査に要注意!
「相続対策」のための「生前贈与」の基礎知識と活用法