検索

与党税制改正大綱・国税庁有識者会議で示された見直しの方向性
前述の2つの問題点のうち、「問題点2. 富裕層が相続税対策のためだけに利用するケースがある」という点については、最高裁判決により、一応の準則が示されたといえます。
とすると、残るは「問題点1. 相続税の税負担の不公平が生じている」をどうするかということです。
この点につき、2022年1月16日に出された与党の2023年度税制改正大綱には、以下のように記載されています。
【マンションの相続税評価について】
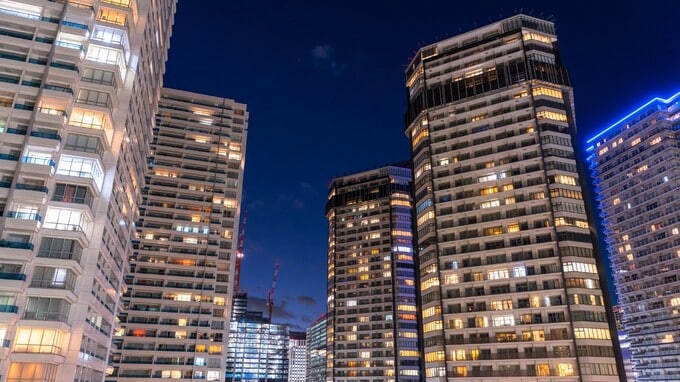
「マンションについては、市場での売買価格と通達に基づく相続税評価額とが大きく乖離しているケースが見られる。現状を放置すれば、マンションの相続税評価額が個別に判断されることもあり、納税者の予見可能性を確保する必要もある。このため、相続税におけるマンションの評価方法については、相続税法の時価主義の下、市場価格との乖離の実態を踏まえ、適正化を検討する。」
そして、これを受け、国税庁は2023年1月30日に有識者会議を開きました。そこで出された意見は以下の通りです。
・タワーマンションに限らずマンション全体について見直しが必要
・評価方法を見直した結果、評価額が時価を超えないようにする配慮が必要
・統計的手法による分析が有用
・一戸建てとのバランスにも配慮し、急激な評価増にならないようにすべき
・現状、マンション市場は建築資材の価格高騰の影響を受け値上がりしているので、コロナ前の時期の実態も把握する必要がある
これらを前提とすると、マンション全般について、一戸建てとのバランスもふまえながら、相続税評価額を市場価格に近付ける方向性が示されているといえます。
ただし、不動産の評価方法のおおもとの趣旨は、居住の場、あるいは事業の場としての不動産について、相続人の過大な負担を避けるということにあります。新しいルールがそれを没却してしまうようでは本末転倒です。くれぐれも「羹に懲りて膾を吹く」ということにならないよう、国税庁、および政府・国会においてどのような議論がなされていくのか、注意深く監視していく必要があるといえます。
税制改正で変化!相続税対策としての「生前贈与」
税務調査で否認されないポイントとは
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月14日(水)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術
<第2回/会社オーナー・不動産オーナー実践例>
【10月15日(木)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【10月15日(木)開催】
30年以上の安定的運用実績を誇る
「世界最大手マルチ・ストラテジー・ファンド」に
日本から個人投資家がアクセスできる貴重な機会
【10月17日(土)-18日(日)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】