検索

ポイント3|環境に配慮した住宅の優遇
環境に配慮した性能を有する住宅がより優遇されることになりました。以下の2つです。
・環境性能等が良好な住宅について借入限度額を高くする
・2024年以降、新築住宅の省エネ基準に適合することが要件とされる
・一般住宅の借入限度額の引き下げ
◆借入限度額の上乗せ
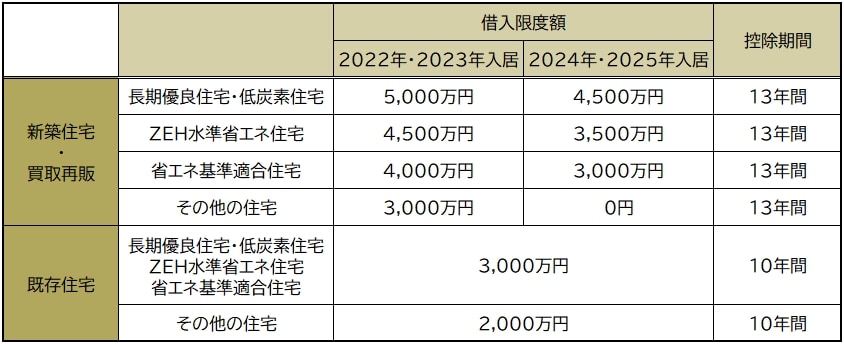
まず、借入限度額の上乗せについては、「長期優良住宅・低炭素住宅」、「ZEH水準省エネ住宅」、「省エネ基準適合住宅」が対象となります。また、「新築住宅・買取再販」と「既存住宅」とでも異なります。さらに、「2022年・2023年入居」のほうが「2024年・2025年入居」よりも限度額が大きくなっています(【図表】)。
なお、「買取再販」とは、既存の住宅に増改築を施したものです。
◆新築住宅の省エネ基準適合の要件化(2024年以降)
2024年以降に新築の建築確認を受ける場合、省エネ基準をみたさなければ、住宅ローン控除の対象とならないことになりました。
すなわち、明確に、環境に配慮した住宅が優遇されることになりました。
◆一般住宅の借入限度額の引き下げ(3,000万円)
環境に配慮した性能を有しない「一般住宅」については、借入限度額が改正前は4,000万円だったのが、3,000万円に引き下げられました。
ポイント4|所得要件の引き下げ
住宅ローン控除の適用対象者の所得要件が、改正前は合計所得金額「3,000万円以下」だったのが、「2,000万円以下」へと引き下げられました。
ポイント5|新築住宅の床面積要件の緩和
新築住宅については、「合計所得金額1,000万円以下」の人のみ、床面積要件が「40㎡以上」に緩和されました(2023年までに建築確認を受けた場合)。
ポイント6|中古住宅の築年数要件の緩和
中古住宅については、築年数要件が緩和されました。
すなわち、改正前は「耐火住宅」が「築25年以内」、「非耐火住宅」が「築20年以内」でしたが、「1982年以後に建築され、現行の耐震基準に適合している住宅(新耐震基準適合住宅)」という要件に緩和されました。
まとめ
住宅ローン控除については2022年に全般的な改正が加えられました。一方で、日銀が2022年12月に長期金利の上限を0.5%に引き上げる事実上の「利上げ」が行われ、人々の住宅購入の是非、住宅ローンの組み方、あるいは返済計画に関する判断に影響を及ぼし始めています。
そんななか、利息分だけカバーされ、変動金利を選んだ場合は「逆ザヤ」まで発生する住宅ローン控除の制度は、住宅ローンを組む人にとっては、ますます重要なものになっていく可能性が高いと考えられます。
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【9月29日(火)開催】
こんな時、相続した不動産はどうなる?
不動産の評価はどうなる、住宅ローンがある、
相続時の登記や税金は…弁護士が対応策を一挙解説
【9月29日(火)開催】
不動産オーナー必見!利回りより大切な「税引後の手残り」
税理士が解説する“不動産×金融資産”の最適バランスと投資税務
【9月30日(水)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】
【10月1日(木)開催】
オルカン、S&P500…「NISA」の最適な投資対象とは
金融資産1億円以上の方だからできる活用法