検索

配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
Q26. 先日、オペレーティングリースであっても、貸借対照表上の資産に計上しなければならなくなる、という新聞記事を読んだ。日本型オペレーティングリース投資は無くなってしまうのか。
A26.ご質問者が読まれた記事は、以下のものと思われる。
「リース取引を資産計上 会計基準変更、国際標準へ」(日本経済新聞 2019年3月7日オンライン版)
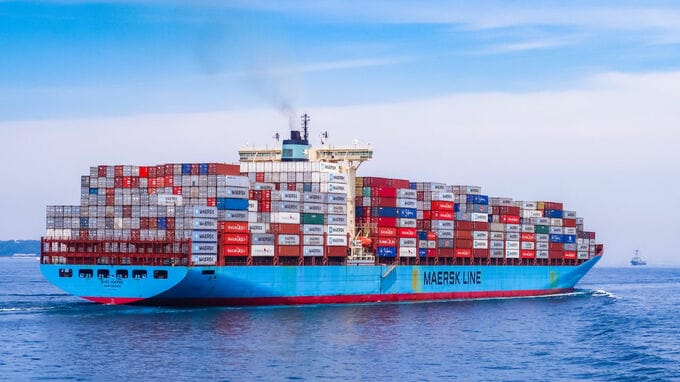
こちらの記事が指摘している内容は、日本型オペレーティングリースで言えば、対象資産をリースで利用している航空会社や海運会社の会計処理の話であり、日本型オペレーティングリース投資において、投資家が匿名組合出資を行う、対象資産を所有しリースを行うための特別目的会社(SPC)の会計処理について述べたものではない。
最新情報をお届け!オペリースメルマガ >>登録はコチラ
日本の現行の会計基準において、オペレーティングリースであれば、航空会社などが、リースを受けている航空機などを資産計上せずに済んでいたものが、今後は国際会計基準と同様に資産計上しなければならなくなる、といった趣旨と理解できる。
この記事が想定する会計基準の変更が起きた場合、資産のオフバランスを目的とした日本企業がレッシーとなる案件の需要が減る、という可能性は否定できないが、そもそもオフバランスを目的とした日本企業がレッシーとなる案件という条件は極めて限定的であり、また、海外の航空会社や海運会社、既に国際会計基準を採用している企業には関係のない(今と変わらない)話だ。
日本型オペレーティングリースに投資するという行為は、資産を所有しリースするための特別目的会社の匿名組合出資持分を持ち、オーナーとしての投資メリットを享受するという性質であり、本記事の趣旨からは違うところにある、ということと整理しておきたい。
【参考】
オペレーティングリースとは?「日本型オペレーティングリース」の仕組み・使い方・メリット
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【11月21日(土)0:00~11月23日(月)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【11月21日(土)0:00~11月23日(月)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術<第1回/基礎知識>
【11月24日(火)開催】
2027年1月から適用開始!「貸付用不動産」の評価改正
これからの不動産相続対策はどうなる?
【11月24日(火)開催】
プライベートアセット、ヘッジファンド、コモディティ…
世界の富裕層が「オルタナティブ投資」を活用する理由