検索

先週の主要な経済指標:米国の雇用統計やCPIに注目
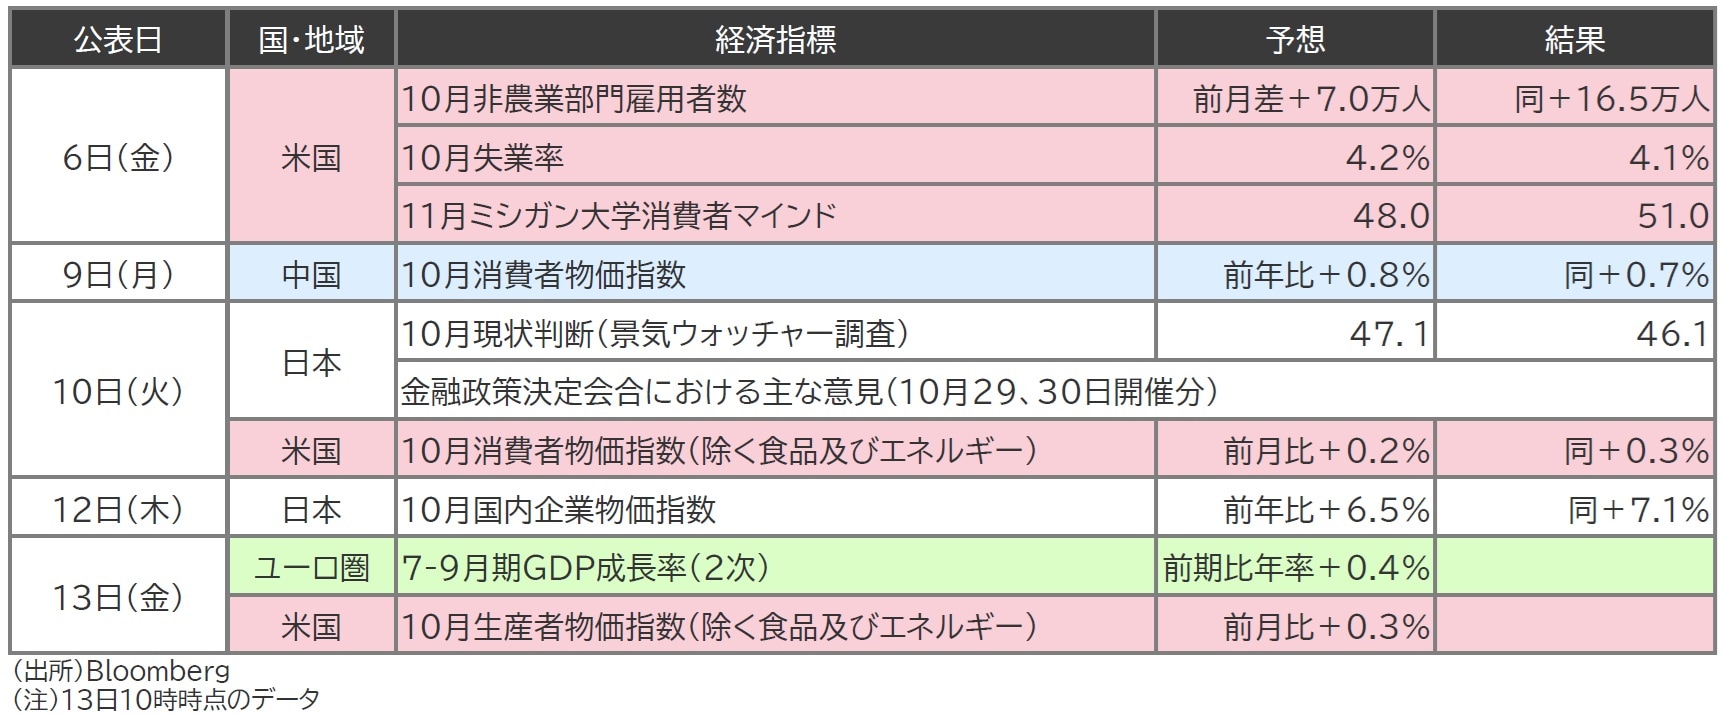
10月の米雇用統計では非農業部門雇用者数(以下、NFP)が前月差+16.5万人となり、前月(上方改定後+6.0万人)、市場予想を共に大きく上回りました(図表1・2)。
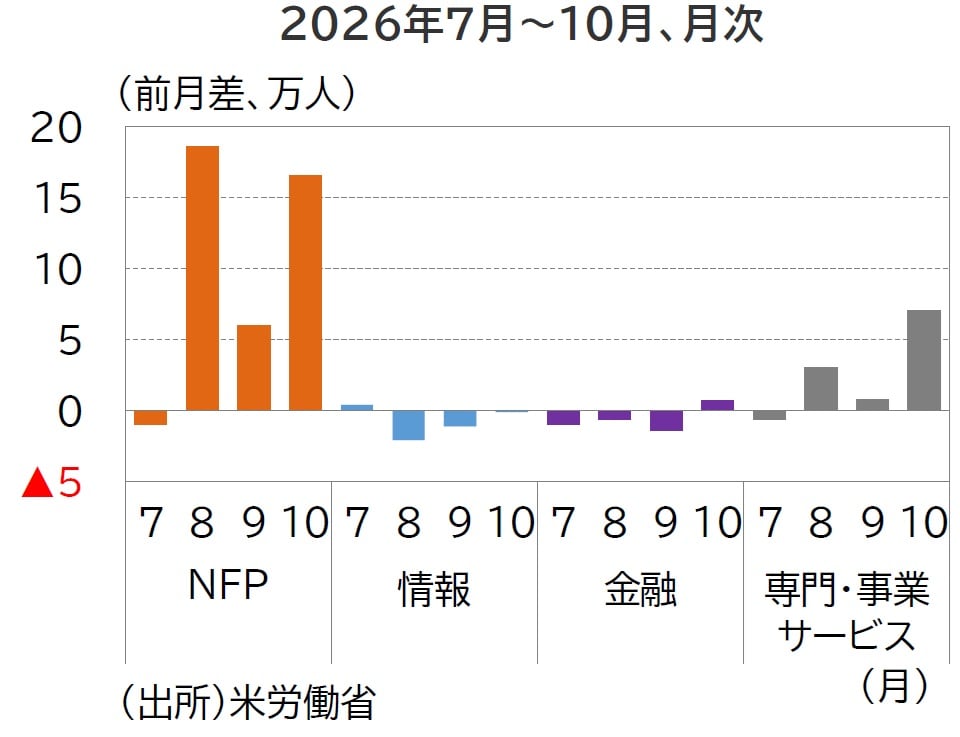
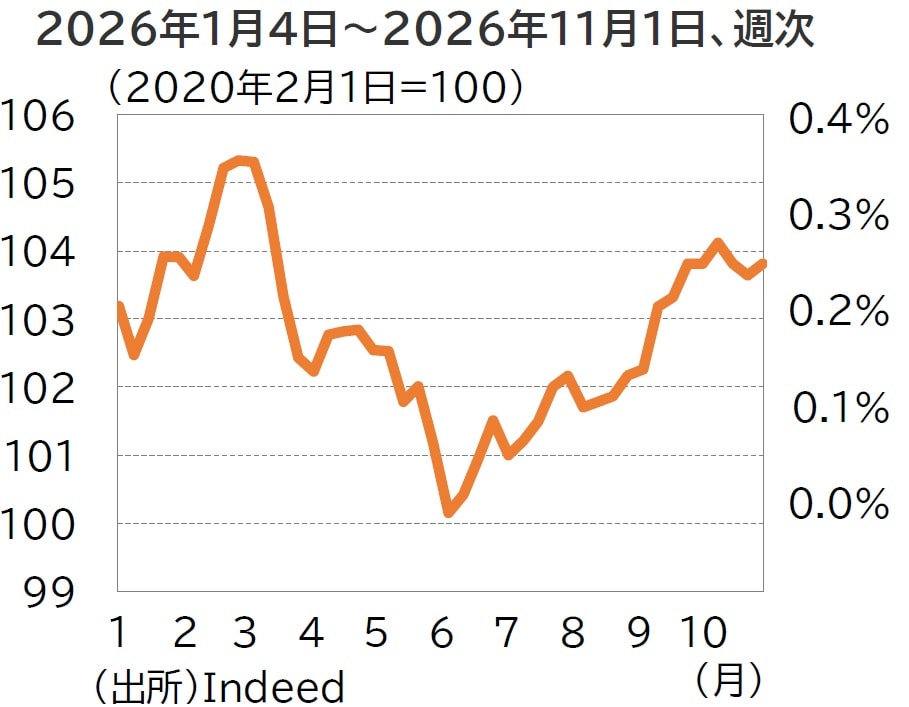
業種別にみると、製造業が増勢を維持したことに加え、コンサルなどの専門・事業サービスが大幅に増加しました。同セクターではAI普及による雇用減が懸念されていたものの、情報や金融などを含め雇用減少に一服感がみられたことは、労働市場の冷え込みに対する警戒感を後退させています。Indeedの求人データからも労働需要の回復傾向が確認されており、雇用環境は今後も底堅さを維持する見通しです(図表3)。
また、足元の雇用増加ペースがブレークイーブン雇用者数(失業率を横ばいに保つのに必要な雇用増の水準)を上回って推移するなか、10月の失業率は4.1%へと低下しました。労働市場の底堅さが再確認されたことで、FRBが12月のFOMCで追加利上げに踏み切る公算が一段と高まったとみられます。
10月の米国消費者物価指数(除く食品及びエネルギー、以下コアCPI)は前月比+0.3%となり、市場予想を上回りました(図表4)。
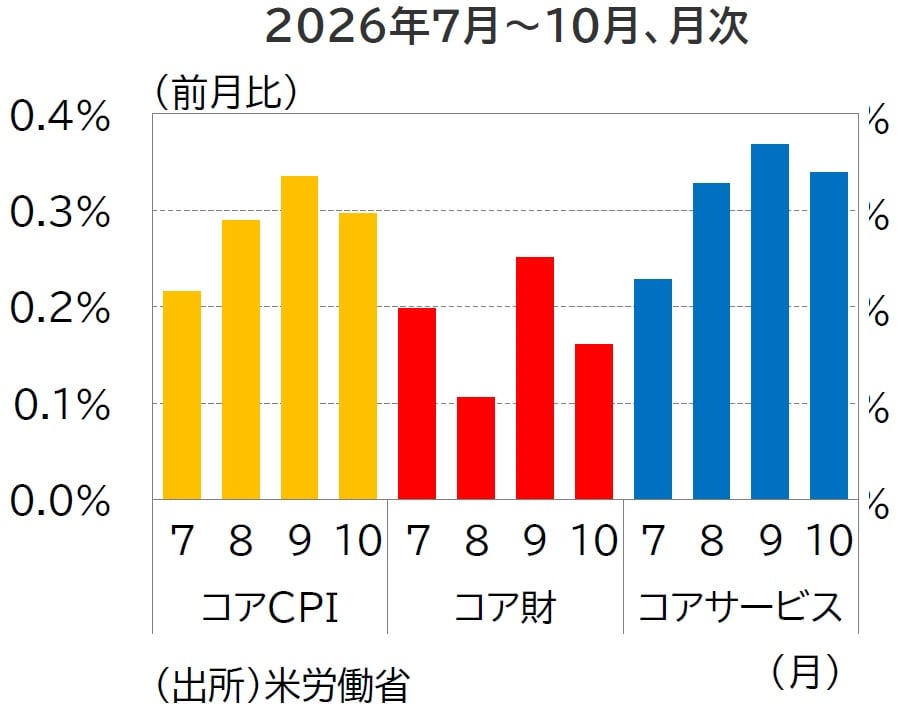
コア財が鈍化した一方で、コアサービスの高止まりが鮮明です。原油価格の上昇が輸送関連サービスへ波及しているほか、これまで減速傾向にあった家賃の鈍化も一服しています。先行指標であるZillow家賃指数が再び上振れている現状を踏まえると、今後サービスインフレの粘着性は長引く可能性があります。
CPI公表前には、FRBのウォラー理事が「10月のコアCPIが前月比+0.3%を超えて上昇した場合、12月のFOMCで政策金利を0.5%引き上げることを検討すべき」とタカ派的な姿勢を示していました。堅調な雇用環境にこの根強いインフレ圧力が加わったことで、市場はFRBの引き締め姿勢の継続を強く意識しており、12月会合における0.25%の追加利上げはほぼ完全に織り込まれた状況です。
東京海上アセットマネジメント
※本記事は東京海上アセットマネジメントの「TMAMマーケットウィークリー」の一部を抜粋し、THE GOLD ONLINE編集部が文章を一部改変しております。
※全文は「TMAMマーケットウィークリー」をご確認ください。
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】