検索

両親を見送ったあとの、老後の楽しみ
Aさんはずっとおひとり様でしたが、両親と3人で暮らしていました。晩年の両親は介護施設で生活していたため、両親の年金等で足りない部分はAさんが負担していました。そのため、両親が亡くなるまでは経済的に負担がかかりました。しかし、看取りを終えて肩の荷が下りてからは、時間を持て余しがちになります。
現役時代からの趣味のゴルフや麻雀だけでなく、ボランティア活動を始めたり旅行に出かけたりと、家に閉じこもらず社会とのつながりを保つよう意識していました。最近はスマートフォンで資産形成をするのも楽しみの一つに。
若いころは両親から「投資は危ない」と言い聞かされ続けていたため、貯蓄はすべて金融機関に預けるだけでした。ですが、その両親が亡くなったことから、「以前から興味のあった投資をやってみたい」と、まずはNISAから始めます。
Aさんは、「退職金は自分も両親のように施設に入ったら必要になるかもしれない」と定期預金に預けることにしました。貯蓄は1人で自由に使おうと、ネット銀行に移し、株式投資などへ積極的に充当していました。
外出先でもスマートフォンですぐにポートフォリオを確認でき、日々の買い物も電子決済でスムーズに完結します。特に若い世代を中心に「現金を持たない生活」が定着していますが、Aさんのようにデジタルツールを使いこなし、現金をほとんど持ち歩かないシニアも珍しくありません。
しかし、キャッシュレス決済が普及した現代においても、「現金払いのみ」という場所が依然として残っています。いざというときに身近に頼れる家族がいない「おひとり様」の場合、この決済手段のギャップが思わぬ事態を招くことになります。
入浴時のヒートショックで救急搬送
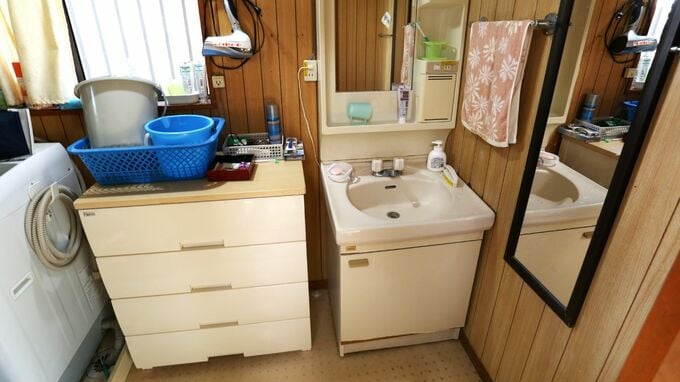
冬のある日、お風呂に入ろうと暖かい部屋から寒い脱衣所に移動したAさんは、ヒートショックを起こし、激しいめまいと動悸に襲われてその場に倒れ込んでしまいます。幸いにも意識は保たれており、音楽を聴くために脱衣所まで持ち込んでいたスマートフォンを使って、自ら119番通報することができました。
救急搬送されると、命に別状はなく、数日間の入院を経て無事に退院する運びとなりました。ところが、退院手続きの段階になって、思わぬ問題が持ち上がります。病院の会計窓口が現金払いにしか対応していなかったのです。
クレジットカードが使える医療機関は増えているものの、すべての病院が対応しているわけではありません。Aさんはすぐに現金を用意しようと口座を確認しましたが、大きな誤算が重なっていました。
救急搬送されたタイミングが年金支給日前で、現金でおろせる金額が残っていなかったこと。資産はあるけれど、現金化しようと一部売却するものの土日祝日に挟まれてしまい、現金化が退院までに間に合わなかったこと。総資産としては4,000万円近く保有しているにもかかわらず、退院時に必要な現金が手元にない――。身元引受人を頼める家族もいないなか、Aさんは病院の会計窓口で「お金、足りません……」と頭を下げざるを得ませんでした。
現代ではさまざま理由でおひとり様が増えています。結婚をしていたとしても、高齢期になると配偶者が亡くなることでおひとり様になる可能性は高まります。資産管理は、「すぐに使えるお金」「万一に備えて用意するお金」「将来使う・増やすお金」の3つにわけして保有し万一に備えることが必要であり、そして将来の認知症発症や相続まで視野に入れた資産管理体制を整えておく必要があるでしょう。
三藤 桂子
合同会社ミコサポ
代表
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】
【注目のセミナー情報】
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産承継】11月20日(金)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌