検索

スマホ1台で資産管理ができる時代
総務省の2024(令和6)年版の情報通信白書によると、2023年の情報通信機器の世帯保有率は、「モバイル端末全体」で97.4%であり、その内数である「スマートフォン」は90.6%です。2011年時点では約30%だった普及率が、2022年には90%を超える普及率となっています。
通話やメールにとどまらず、現在では日常のあらゆる手続きがスマートフォン1台で完結します。資産形成や家計管理もその1つであり、スマホアプリを開けば資産額が一瞬でわかるようになりました。通帳や証書を家の中に大切にしまっておく時代から、自身で持ち運ぶ時代へ変化しています。
資産4,000万円・年金月23万円のおひとり様のリタイア生活
Aさんは65歳で独身。学生を卒業してから、ずっと同じ会社で働いてきました。バブル期に就職し、当時は毎日残業が当たり前で、さらに残業が終わったあとには上司と居酒屋で一杯。帰宅は日付が変わるころというのが常でした。平日は会社と自宅の往復、土日はゴルフや麻雀等、趣味に興じる日々を過ごすうちに、気づけば60歳になり、定年退職を迎えたそうです。
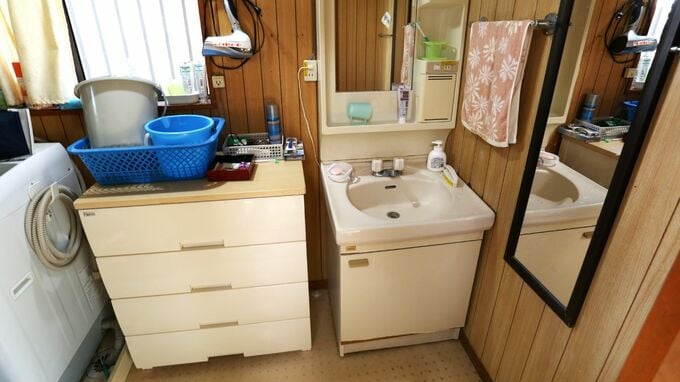
これまで女性とお付き合いする機会はあったものの、結婚には至らず、ずっと独身のまま過ごしてきました。同居していた両親を看取った現在は、両親と暮らしていた一戸建てで一人暮らしをしています。一戸建ては親の代からのものなので、築50年は経っています。
定年退職後は再雇用で働き続け、今回65歳で仕事を辞めて年金暮らしに入ることにしました。年金額は月23万円、一人で暮らしていくには年金だけで賄うことができそうです。さらに、退職金は2,500万円、貯蓄は1,500万円と、老後の備えとしては十分な金額だと思っています。