検索


今週発表予定の経済指標:米国のCPIや日銀の主な意見に注目
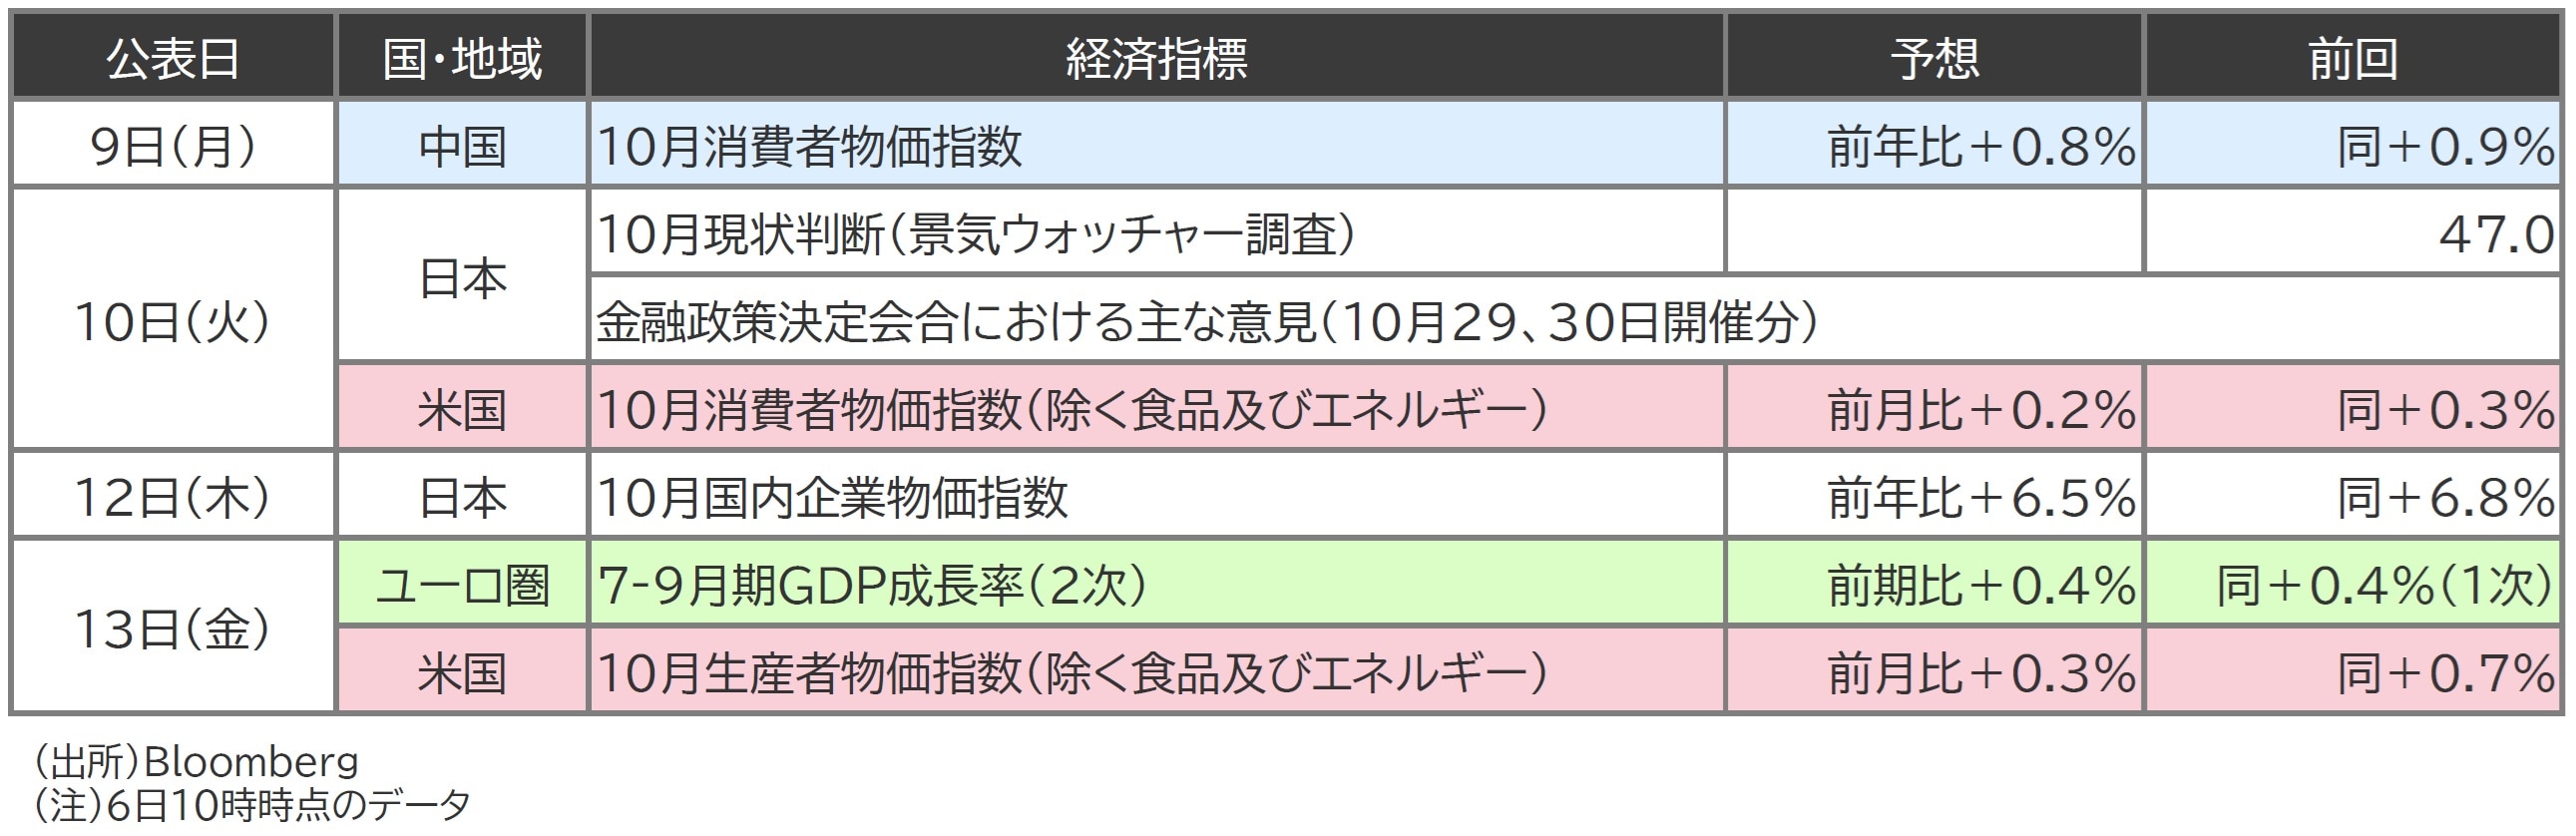
今週は、米国の消費者物価指数(CPI)や日銀の金融政策決定会合における主な意見(以下「主な意見」)に注目しています(図表1)。
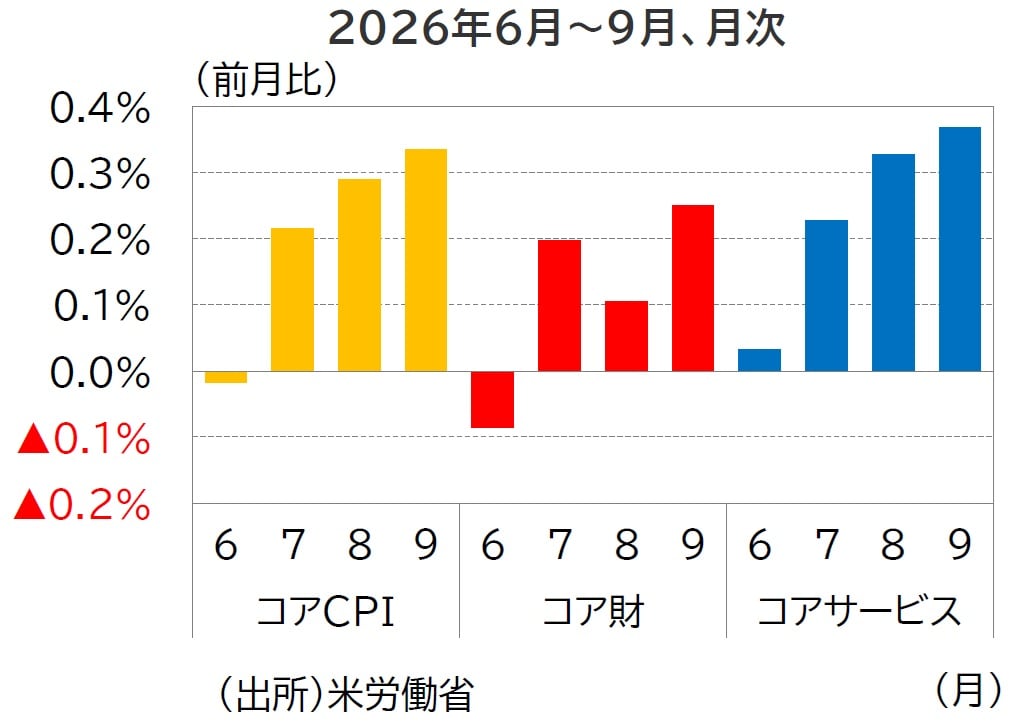
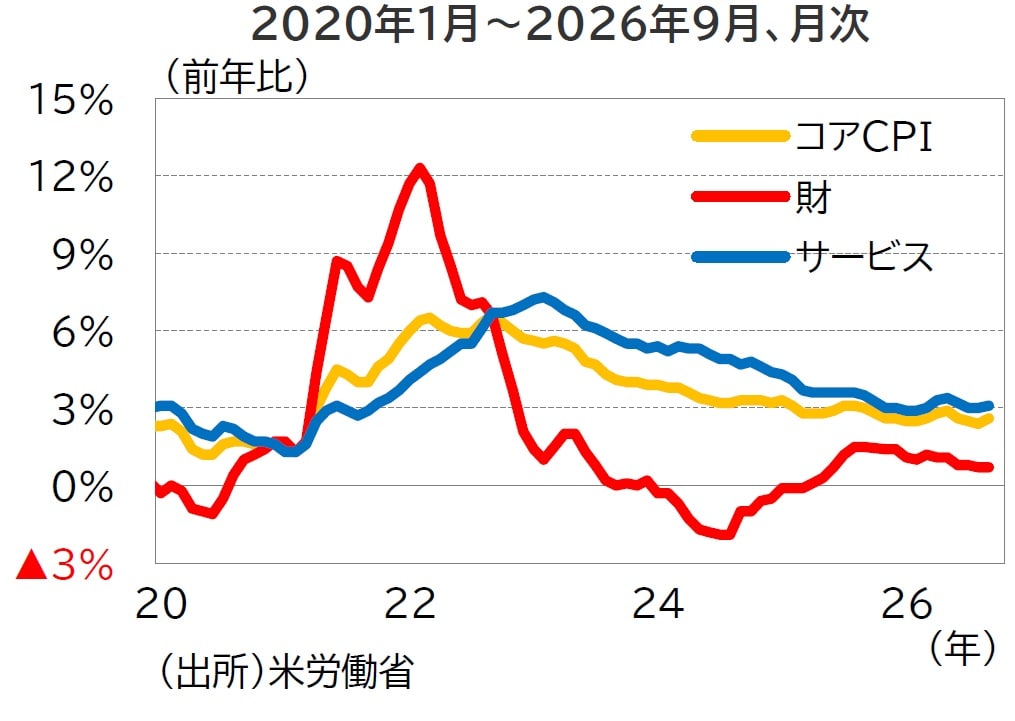
今週の消費者物価指数(除く食品及びエネルギー、以下「コアCPI」)は、10月に前月比+0.2%(9月:同+0.3%)と伸びが鈍化することが予想されています。9月は帰属家賃を中心としたサービス価格に加え、財のインフレも加速したことで、コアCPIは市場予想を上回りました(図表2)。
10月は減速が見込まれているものの、ウォーシュ議長をはじめとするFRB高官らは、その減速ペースが不十分であると認識しているとみられます。9月のコアCPIは前年比では+2.6%と、2%のインフレ目標を大きく上回って推移しています(図表3)。
10月のFOMCでは利上げが見送られたものの、ウォーシュ議長はインフレ抑制姿勢を改めて強調しました。10月のデータで明確なインフレ減速が確認されなければ、「2%目標への迅速な回帰」を果たすべく、FRBは12月会合で追加利上げに踏み切る可能性が高まると予想しています。
日本銀行は10月の金融政策決定会合において、政策金利を1.25%で据え置くことを決定しました。9月の利上げ後も物価の上振れリスクは残るものの、経済・物価を巡る不確実性や金融環境の動向を慎重に見極めたい日銀の姿勢が背景にあります。
今回の会合では利上げは見送られたものの金融環境は引き続き緩和的であり、植田総裁も会見で、経済・物価の見通しが合致していけば今後も利上げを継続する姿勢を改めて示しました。同時に公表された「展望レポート」では、基調的な物価上昇率が目標の2%近傍に到達したとの認識のもと、その定着度合いを確認していくフェーズへの移行が示されています。
一方、利上げの最終到達点(ターミナルレート)となる中立金利を見極める上では、今後の金融環境の変化が重要な判断材料になるとみられます。市場関係者の間で次回の追加利上げが12月に実施されるとの見方が広がる中、今週公表される「主な意見」では、会合出席者の間で物価の上振れリスクや足元の金融環境についてどのような見解が交わされていたのかに注目しています。
東京海上アセットマネジメント
※当レポートの閲覧に当たっては【ご留意事項】をご参照ください(見当たらない場合は関連記事『【米ドル円】11月第2週の為替相場にインパクトを与える「重要な経済指標」【解説:東京海上アセットマネジメント】』を参照)。
※本記事は東京海上アセットマネジメントの「TMAMマーケットウィークリー」の一部を抜粋し、THE GOLD ONLINE編集部が文章を一部改変しております。
※全文は「TMAMマーケットウィークリー」をご確認ください。
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】