検索


●政策金利は据え置きへ、今回は日銀による基調的な物価上昇率の2%到達判断が大きな焦点。
●展望レポートは来年度物価見通し引き上げ、植田総裁発言は中東情勢や金融環境などに注目。
●市場は日銀の利上げ継続を想定済み、弊社は年内12月、来年3月と6月の利上げ予想に変更。
政策金利は据え置きへ、今回は日銀による基調的な物価上昇率の2%到達判断が大きな焦点
日銀は10月29日、30日に金融政策決定会合を開催します。弊社は政策金利である無担保コール翌日物金利の誘導目標(現行1.25%程度)について、大方の見方と同じく、据え置きを予想しています。日銀は前回9月の会合で利上げを決めたばかりであり、経済・物価への影響を慎重に見極めるとみていますが、政策委員会の委員9名のうち、タカ派とされる高田創審議委員は利上げの議案を提出する可能性が高いと思われます。
今回は、日銀が基調的な物価上昇率について、2%の「物価安定の目標」に到達したとの判断を示すか否かが1つの大きな焦点になっています。これについては、すでに複数のメディアが判断を示す可能性を報じており、仮に到達と判断された場合は、今回公表される「経済・物価情勢の展望(展望レポート)」や、植田和男総裁の記者会見で、判断に至った経緯が詳しく説明されるとみられます。
展望レポートは来年度物価見通し引き上げ、植田総裁発言は中東情勢や金融環境などに注目
まず、展望レポートでは、生鮮食品を除く消費者物価指数(コアCPI)の見通しが注目されます。原油価格が日銀の前提をやや上回って推移していると推測されることから、2027年度を中心に見通しが小幅に引き上げられる公算が大きいと考えています。リスクバランスは、経済見通しがおおむねバランス、物価見通しは上振れリスクが大きいとの見方が維持され、2%目標の到達判断を示したとしても、インフレへの警戒を続けるとみています。
次に、植田総裁の発言については、①2%目標の到達判断を示した場合は、判断に至った経緯、②日銀が注視する「中東情勢」、「人工知能(AI)関連需要の拡大」、「為替相場の変動」の現状判断、③金融環境(前回、「金利」はかなり引き締まってきたが、「銀行貸出」と「資産市場」はまだ幾分緩和的との判断)の現状判断などが注目されます。また、市場では「次回以降(の決定会合で議論)」の言葉が12月利上げの手掛かりになるとの見方もあります。
市場は日銀の利上げ継続を想定済み、弊社は年内12月、来年3月と6月の利上げ予想に変更
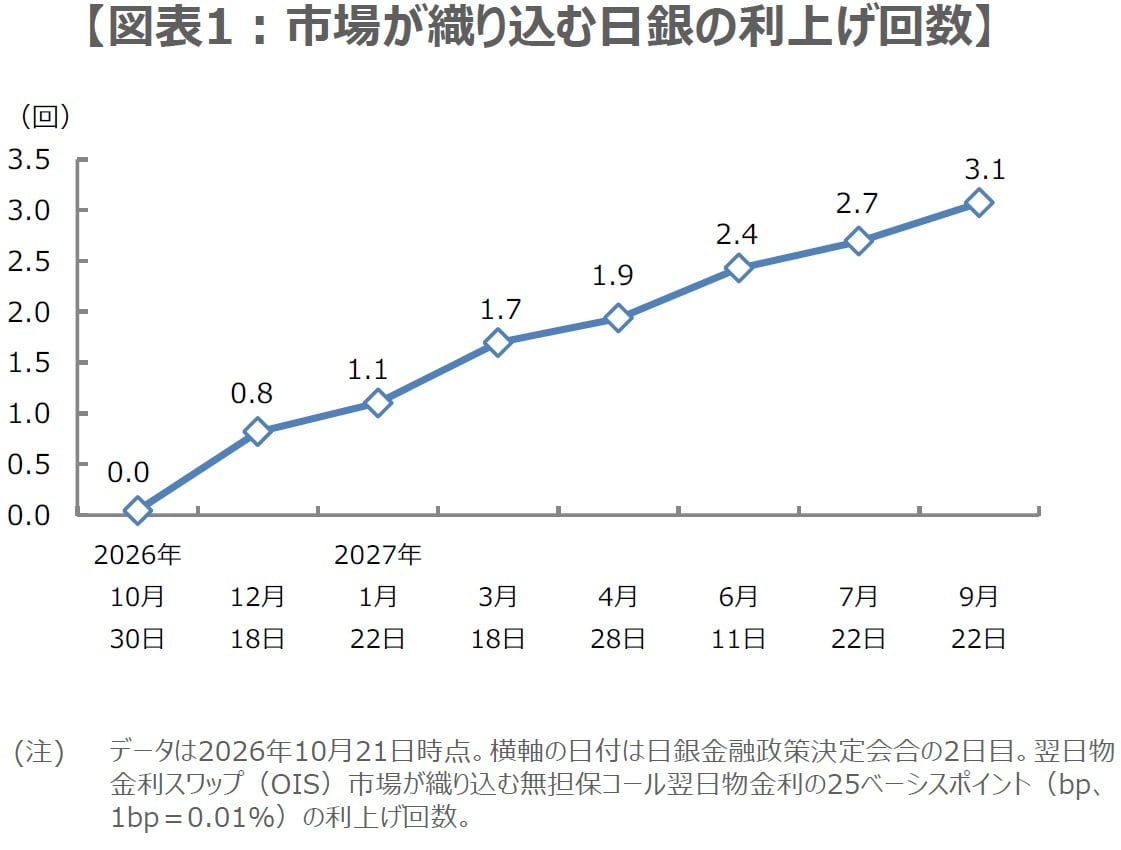
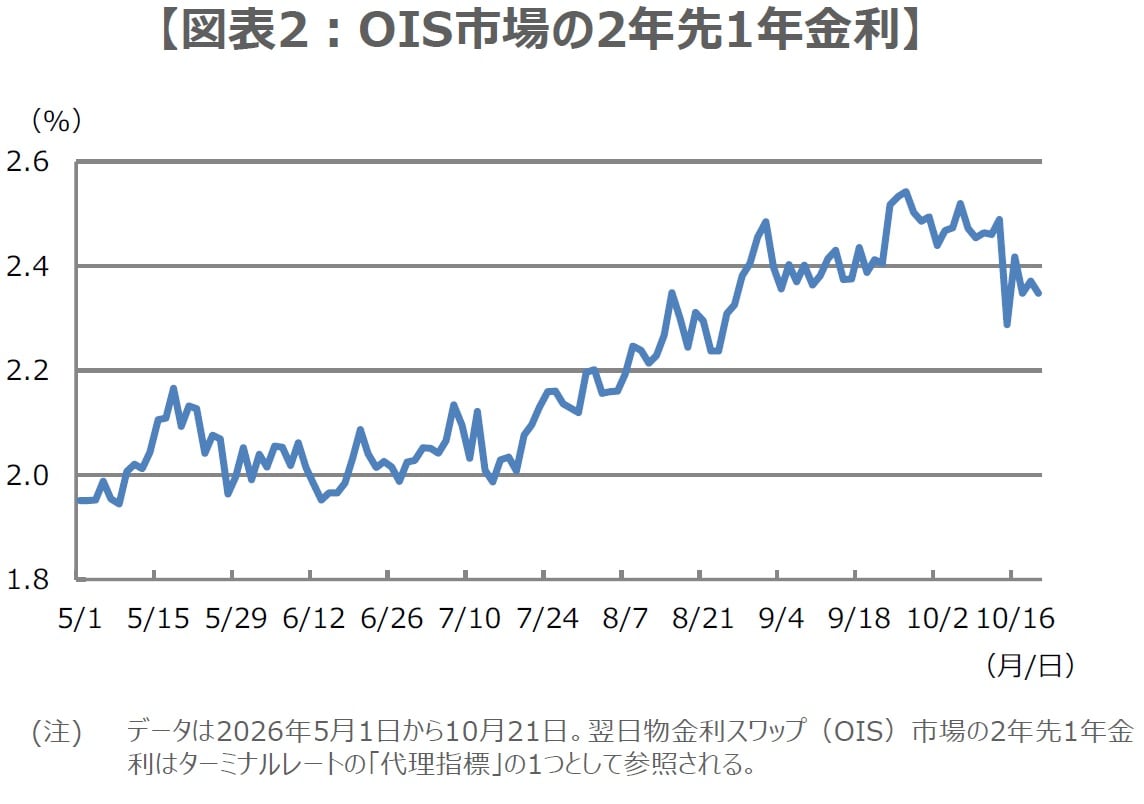
なお、市場では現在、来年9月までに25ベーシスポイント(bp、1bp=0.01%)の利上げ3回(政策金利の誘導目標2.0%程度の水準)が織り込まれています(図表1)。また、利上げの最終到達点であるターミナルレートの代理指標として参照される2年先1年金利は、今後2年間で25bpの利上げ4回(同2.25%程度の水準)を織り込む状況にあり(図表2)、市場はすでに日銀の利上げ継続姿勢を相当程度、見越しています。
弊社は、足元の原油価格や、日銀の物価抑制に対する強い姿勢(植田総裁は10月16日、これ以上の物価上昇は容認出来ない旨を発言)などを踏まえ、10月19日に、25bpの追加利上げは年内12月と来年3月および6月に行われるとの見方に修正しました(従来は来年1月と6月のみ)。日銀と同様、中東情勢、AI関連需要、為替の動向は、利上げ予想に大きく影響する要素であるため、引き続き注視しています。
※当レポートの閲覧にあたっては【ご注意】をご参照ください(見当たらない場合は関連記事『2026年10月日銀政策会合プレビュー~今回の注目点を整理する【三井住友DSアセットマネジメント・チーフマーケットストラテジスト】』を参照)。
市川 雅浩
三井住友DSアセットマネジメント株式会社
チーフマーケットストラテジスト
【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ