検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
「億ション」から「100億円超」のマンションへ
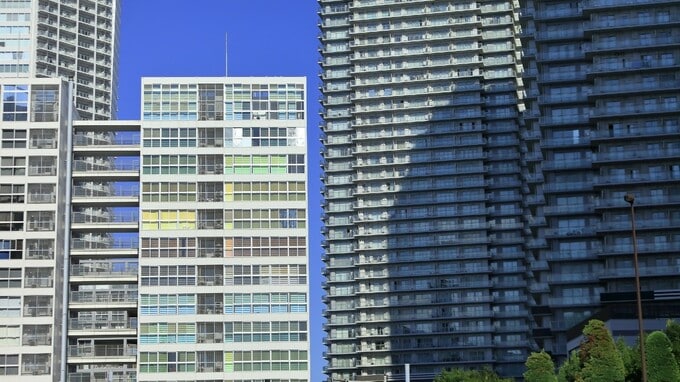
東京の都心部にあるマンションなどの価格が高騰しています。以前は高級マンションを指す「億ション」という言葉がありましたが、今や東京の新築マンションでは珍しいものではなくなりました。さらに、価格が10億円を超える物件も登場し、100億円を超える物件も話題になっています。
こうした不動産価格の高騰をめぐっては、外国人による投機的な購入も一因ではないかとの見方があります。ただし、外国人による購入が価格高騰にどの程度影響しているかについては、購入者の属性や取引実態などを踏まえて判断する必要があります。
日本の居住者である個人が不動産を売却して利益を得た場合(譲渡所得)、所有期間によって適用される税率が異なります。売却した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得となります。所得税の税率は、長期譲渡所得が15%、短期譲渡所得が30%です。これに加えて、住民税や復興特別所得税も課されます。
一方、法人が不動産を売却した場合は、個人とは異なる課税の仕組みが適用されます。かつては、土地の譲渡益に対して通常の法人税とは別に追加で課税する土地重課制度が設けられていました。この制度は現在、課税が停止されており、令和8年度税制改正で停止期限が令和11年3月31日まで延長されています。